
Story
글로벌 광고 대행사 3사 전망 엇갈려... 퍼블리시스 '선두', WPP '후퇴'
Summary
글로벌 광고 대행사들이 디지털 광고비 지출 증가에도 불구하고 수익 성장 정체라는 역설에 직면한 가운데, 퍼블리시스, 옴니콤, WPP 등 3대 기업의 향후 전망이 크게 엇갈리고 있다.
2025년 디지털 광고 지출이 약 8.7% 증가했음에도 불구하고, 글로벌 광고 대행사들의 매출 성장은 거의 제로에 가까운 수준으로 정체되는 이례적인 상황이 발생했다. 이는 광고주들이 미디어 예산은 유지하면서도 대행사 수수료와 같은 '비영업 지출'을 구조적으로 삭감하고 있기 때문으로 분석된다.
이와 동시에 알파벳, 메타 등 거대 기술 기업들이 마케팅 예산을 인공지능(AI) 설비 투자로 전환하면서 광고 대행사들의 주요 수익원이 타격을 입었다. 골드만삭스는 2026년 6월 보고서에서 "AI의 위협은 아직 이론적인 수준"이라고 평가했지만, 업계가 받는 압박은 분명한 현실이 되고 있다.
엇갈린 3사의 운명
글로벌 광고 시장을 주도하는 옴니콤(Omnicom), WPP, 퍼블리시스(Publicis) 등 3대 기업은 현재 매우 다른 상황에 놓여있다. 퍼블리시스는 견고한 실적을 바탕으로 업계를 선도하는 반면, 옴니콤은 대규모 인수합병 이후 통합이라는 과제를 안고 있으며, WPP는 구조적인 실적 후퇴를 겪고 있다.
퍼블리시스: 안정적 성장으로 업계 선두
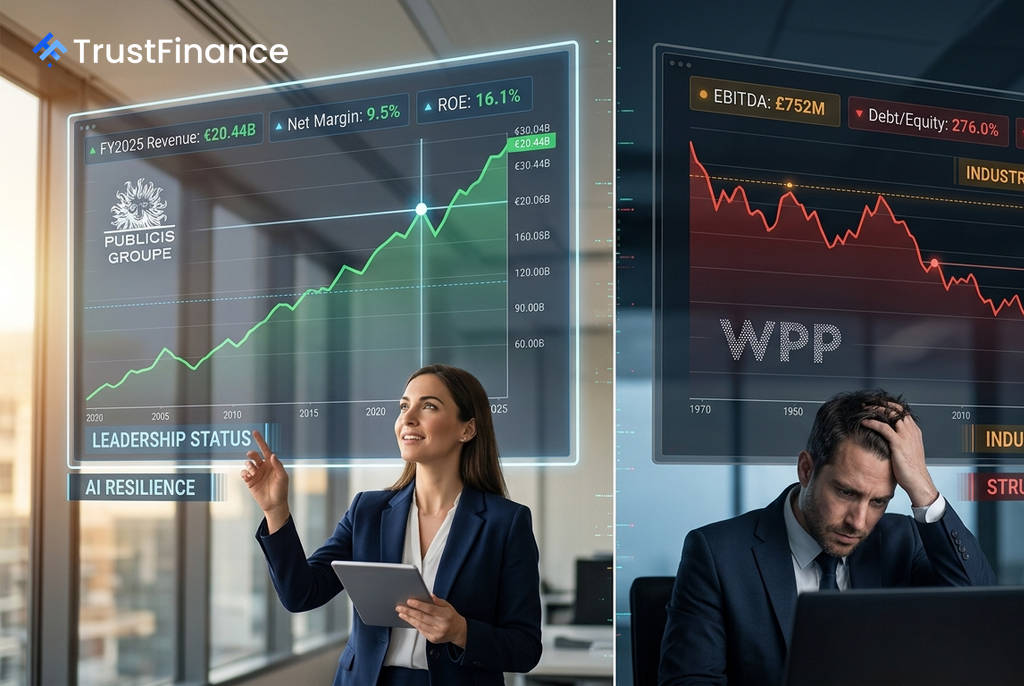
퍼블리시스(PUBP)는 거의 모든 지표에서 경쟁사를 압도하며 가장 뛰어난 성과를 보이고 있다. 2021년 133억 6천만 달러였던 매출은 2025년 204억 4천만 달러로 증가해 그룹 내 가장 강력한 성장세를 기록했다.
- 재무 건전성: 부채비율이 51.8%로 100%를 훌쩍 넘는 경쟁사들에 비해 월등히 안정적이다.
- 수익성: 자기자본이익률(ROE)은 16.1%로 옴니콤의 약 3배에 달하며, 마이너스를 기록한 WPP와 대조를 이룬다.
- AI 경쟁력: 골드만삭스는 퍼블리시스의 AI 회복탄력성 점수를 10점 만점에 4.7점으로 가장 높게 평가했으며, '매수' 의견과 함께 목표 주가 110유로를 제시했다.
 Ad
옴니콤: 고위험 고수익의 통합 전략
옴니콤(OMC)은 2025년 11월 IPG 인수를 완료하며 완전히 새로운 기업으로 거듭났다. 2026년 유기적 성장률 가이던스를 4.5%~5.0%로 상향 조정했으며, 통합 미디어 사업 부문은 두 자릿수 성장을 기록 중이다. 골드만삭스는 약 50억 달러의 시너지 효과가 발생하며 2027년까지 조정 EBITA 마진이 20% 이상으로 확대될 것으로 전망했다.
하지만 높은 리스크도 존재한다. 118.1%에 달하는 높은 부채비율과 대규모 인력 감축, 펩시 등 주요 광고주 이탈은 통합 과정에서의 상당한 실행 위험으로 작용할 수 있다.
WPP: 구조적 쇠퇴의 경고등
WPP는 3대 기업 중 가장 암울한 상황에 처해 있다. 상각전영업이익(EBITDA)은 2021년 19억 6천만 달러에서 2025년 7억 5200만 달러로 62%나 급감하며 구조적 쇠퇴 신호를 보냈다.
골드만삭스는 WPP가 2026년 내내 마이너스 유기적 성장을 기록할 것으로 예측했으며, 애널리스트들은 이례적으로 -19.5%의 목표 주가 하향 의견을 제시했다. 특히 276%에 달하는 부채비율은 경영상의 여유를 극도로 제한하는 요인으로 평가된다.