
Story
广告代理行业展望:阳狮集团领跑,WPP集团陷入困境,宏盟集团面临整合挑战
Summary
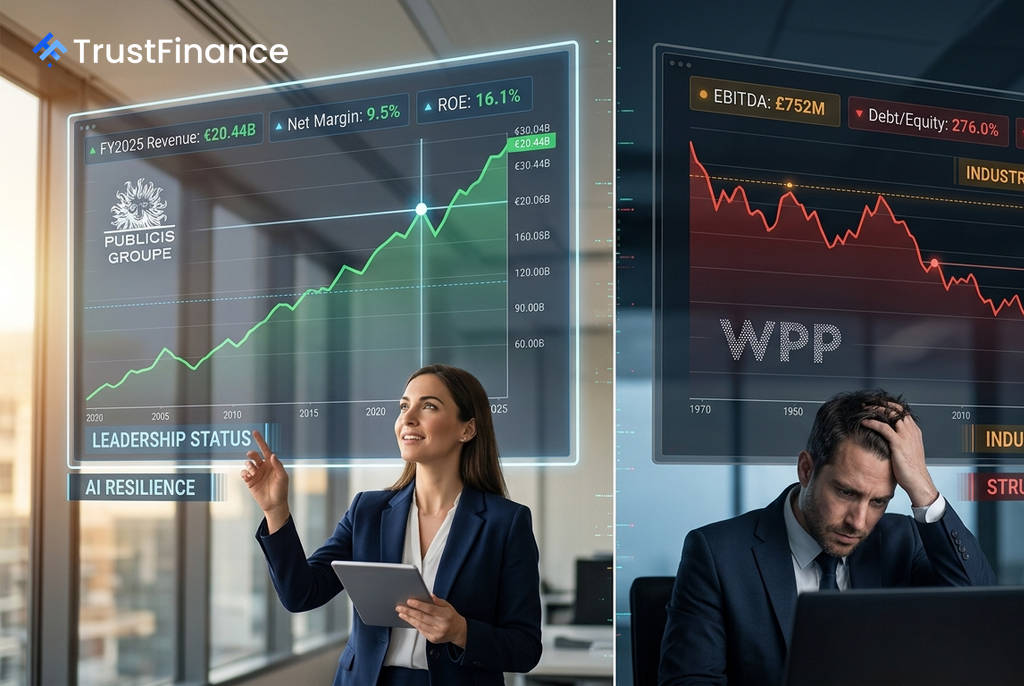
尽管2025年数字广告支出增长近9%,但客户削减服务费的压力导致广告代理行业收入增长停滞,巨头业绩出现显著分化。阳狮集团凭借稳健的财务状况和增长表现突出,而WPP则面临结构性衰退。
全球广告代理控股公司正面临一个严峻的悖论:尽管数字广告支出在2025年增长了约8.7%,但代理机构的收入增长却几乎停滞。这一分化的背后,是客户对“非工作支出”(即代理服务费)的结构性抵制,以及科技巨头将营销预算转向人工智能资本支出所带来的双重压力。
行业巨头业绩分化
根据Investing.com汇编的数据,广告业三大巨头阳狮集团(Publicis)、宏盟集团(Omnicom)和WPP集团的经营状况和市场前景已截然不同。高盛在2026年6月的一份行业报告中指出,“人工智能的威胁在很大程度上仍是理论性的”,但其带来的压力方向已十分明确。
阳狮集团:稳健的领跑者
阳狮集团 (PUBP) 在各项关键指标上均表现出色,成为行业内的佼佼者。
- 强劲增长:2021财年至2025财年,公司营收从133.6亿美元增长至204.4亿美元,增速在三巨头中位居第一。
- 财务健康:债务股本比仅为51.8%,远低于竞争对手超过100%的水平。
- 高盈利能力:股本回报率 (ROE) 达到16.1%,净利润率稳定在9-10%区间,市盈率(P/E)为15.2倍,估值合理。
- AI防御性:根据高盛的评分,其人工智能韧性得分最高 (4.7/10),这得益于其在数据服务和医疗健康领域的业务布局。
宏盟集团:高风险的整合博弈
 Ad
在2025年11月完成对IPG的合并后,宏盟集团 (OMC) 规模大幅扩张,2025财年营收增至172.7亿美元。公司已将2026年有机增长指引上调至4.5%-5.0%。然而,高回报预期伴随着高风险,其债务股本比高达118.1%,整合协同效应的实现以及裁员等措施均带来显著的执行风险。
WPP集团:结构性衰退的警示
WPP集团 (WPP) 的处境最为艰难,堪称行业的“警示案例”。其EBITDA从2021财年的19.6亿美元暴跌至2025财年的7.52亿美元,降幅高达62%。分析师预测其2026年全年将出现负有机增长,并给出了-19.5%的罕见负面目标价。高达276%的债务股本比使其几乎没有犯错的空间。
市场展望与关键风险
对于投资者而言,广告代理行业的未来走向取决于几大关键因素。首先是人工智能“去中介化”的实际速度,创意代理业务面临的风险最大。其次,客户持续施压以削减代理服务费,这是一个结构性而非周期性的逆风。
此外,广告支出与宏观经济紧密相关,任何经济放缓都可能影响行业的增长目标。最后,预算正持续从传统渠道转向程序化购买和零售媒体等领域,这也将重塑行业的竞争格局。