
Story
廣告代理業前景:陽獅集團領跑,WPP 衰退,宏盟集團面臨整合挑戰
Summary
全球廣告代理業面臨客戶削減費用與 AI 投資排擠的雙重壓力,導致陽獅、WPP 與宏盟三大巨頭的營運表現出現顯著分歧。
全球廣告代理控股公司在 2026 年初面臨一個奇特的困境:儘管 2025 年數位廣告支出增長了約 8.7%,但代理商的營收增長卻趨近於零。此現象的主因來自客戶對「非工作支出」(即代理商服務費)的結構性抵制,以及科技巨頭將行銷預算轉向 AI 資本支出,導致代理商的關鍵收入來源受到侵蝕。
產業逆風與三大巨頭分歧
客戶正保護其媒體預算,但卻嚴格削減支付給代理商的費用。與此同時,Alphabet、Meta 和亞馬遜等科技公司自 2022 年以來,其 AI 資本支出增加了 133%,這直接排擠了原有的行銷預算。根據高盛 (Goldman Sachs) 在 2026 年 6 月發布的產業報告指出,「AI 的威脅目前在很大程度上仍是理論性的」,但壓力方向已十分明確。在此背景下,三大廣告巨頭——宏盟集團 (Omnicom)、WPP 集團和陽獅集團 (Publicis) 的命運也走向了截然不同的道路。
各公司營運表現分析
陽獅集團:全方位領先
陽獅集團 (PUBP) 在各項指標上均為產業的佼佼者,展現出強勁的營運實力與財務穩健性。
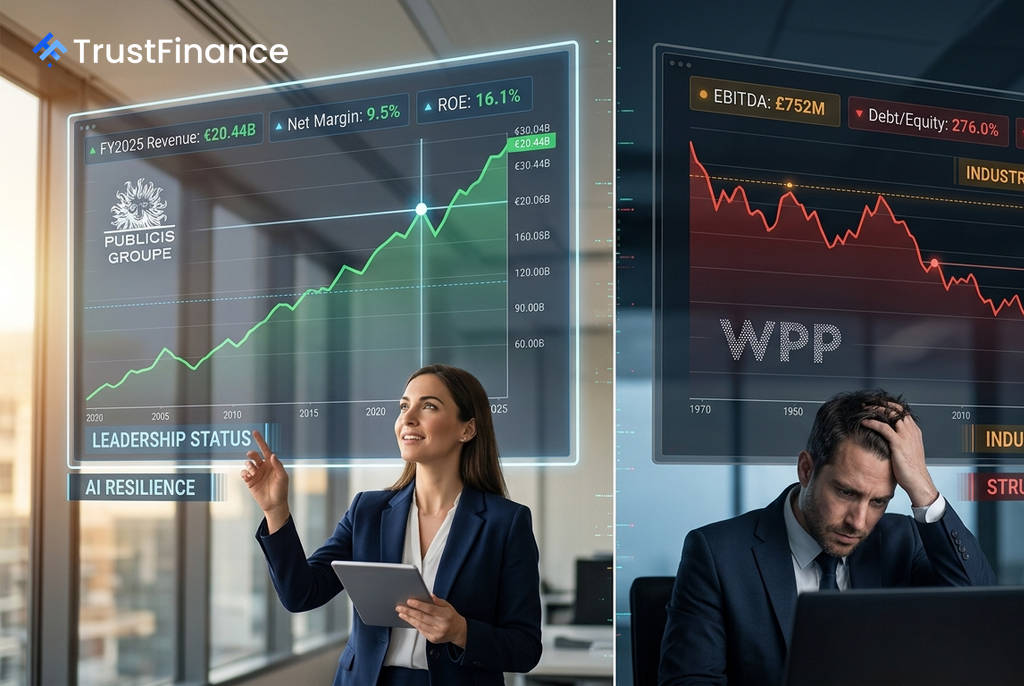
- 營收增長:從 2021 財年的 133.6 億美元增長至 2025 財年的 204.4 億美元,為集團中增長最強勁者。
- 財務狀況:債務股本比僅 51.8%,遠低於同業的 100% 以上水準,資產負債表最為健康。
- 獲利能力:股東權益報酬率 (ROE) 高達 16.1%,淨利率穩定在 9-10% 區間。
- AI 韌性:根據高盛的評分,其 AI 韌性得分為 4.7/10,為三者中最高,主要得益於其數據服務和醫療保健業務的結構性支撐。
 Ad
WPP 集團:陷入結構性衰退
WPP 集團 (WPP) 的處境最為艱困,其財務數據發出明顯的警訊。該公司的息稅折舊攤銷前利潤 (EBITDA) 從 2021 財年的 19.6 億美元暴跌至 2025 財年的 7.52 億美元,衰退幅度高達 -62%。高盛預測其 2026 年全年將維持負向自然增長,且債務股本比高達 276.0%,使公司幾無犯錯空間。分析師普遍持悲觀態度,給予 -19.5% 的罕見負向下行目標。
宏盟集團:高風險的整合賽局
在 2025 年 11 月完成對 IPG 的合併後,宏盟集團 (OMC) 已轉型為一個規模龐大的實體,2025 財年營收躍升至 172.7 億美元。公司將 2026 年的自然增長指引上調至 4.5% 至 5.0%。若整合順利,高盛預計其調整後 EBITA 利潤率有望從約 15% 擴大至 2027 年的 20% 以上。然而,整合過程伴隨著巨大風險,包括將員工人數從 12 萬人裁減至 10.5 萬人、流失百事可樂等重要客戶,以及高達 118.1% 的債務股本比,為其未來增添了不確定性。
市場前景與觀察重點
投資者應密切關注廣告代理產業的幾個關鍵趨勢。首先是 AI 技術「去中介化」的發展速度,這對創意代理業務構成最大威脅。其次,客戶對「非工作支出」的持續施壓,這是一個結構性而非週期性的逆風。此外,由於廣告支出與總體經濟緊密相關,任何 2027 年的經濟放緩都可能衝擊各公司的自然增長目標。