
Story
バフェット流の投資基準に合致する米石油・ガス株3選、28〜44%の上昇余地か
Summary
ウォーレン・バフェット氏の投資基準に基づくと、米国の石油・ガスセクターで割安な3銘柄が浮上した。Investing.comの分析によれば、これらの企業は高いフリーキャッシュフロー利回りと低い株価評価を兼ね備え、28%から44%の理論株価上昇余地があるとされる。
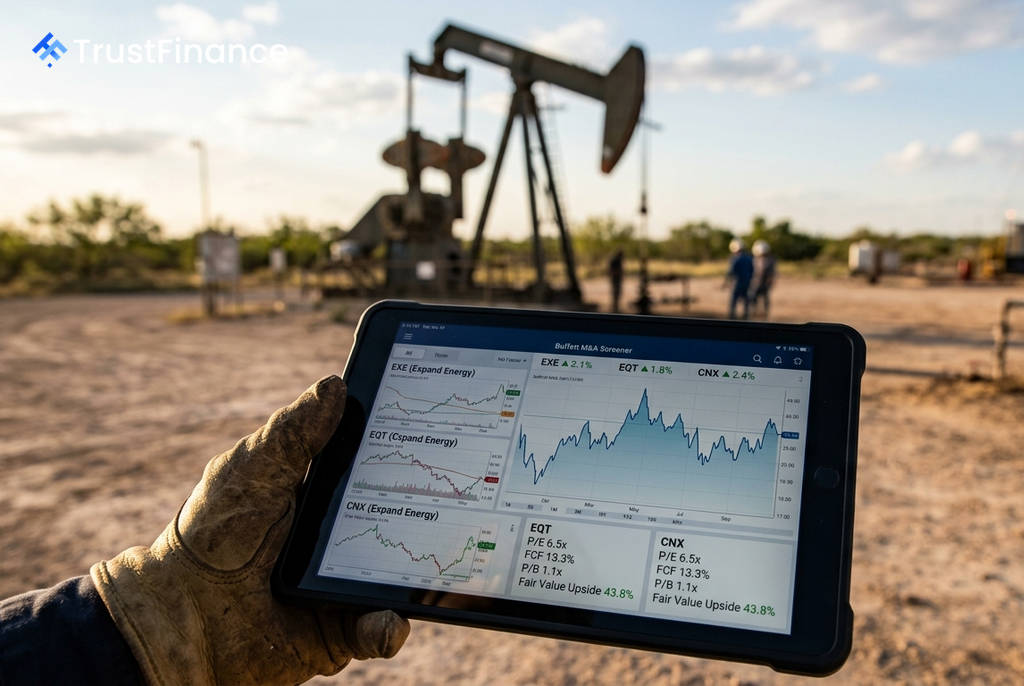
著名投資家ウォーレン・バフェット氏が用いる投資基準に合致するとして、米国の石油・ガスセクターから3銘柄が注目されている。Investing.comの分析によると、エキスパンド・エナジー(EXE)、CNXリソーシズ(CNX)、EQTコーポレーション(EQT)は、バフェット氏が歴史的に好んできた財務特性を示しており、理論株価には28%から44%の上昇余地があるとみられる。
バフェット流の投資基準
同分析で用いられたバフェット氏の投資基準は、主に6つの柱で構成される。これには、低い株価収益率(PER)、低い株価純資産倍率(PBR)、高いフリーキャッシュフロー(FCF)利回り、健全な財務体質(低い負債比率)、積極的な株主還元、そして十分な安全域(理論株価までの上昇余地)が含まれる。
天然ガス価格の低迷により一部のエネルギー企業の株価が抑制されており、本質的価値と市場価格の間に乖離が生じていることが、こうした投資機会の背景にあると指摘されている。
注目される3銘柄
スクリーニングの結果、特に以下の3社がバフェット流のM&A候補として浮上した。
エキスパンド・エナジー (EXE)
- PER: 6.5倍
- FCF利回り: 13.3%
- 負債自己資本比率: 25.9%
- 理論株価上昇余地: 43.8%
- バフェット氏の基準に最も合致する銘柄と評価されている。保守的な負債水準と高い収益性を両立している点が特徴。
 Ad
CNXリソーシズ (CNX)
- PER: 4.6倍
- PBR: 1.0倍
- 株主還元利回り: 15.4%
- 理論株価上昇余地: 42.8%
- 特に株価純資産倍率が1.0倍と、資産価値に対して割安な水準で取引されている。ただし、負債自己資本比率が54.8%とやや高く、この点がリスク要因とされる。
EQTコーポレーション (EQT)
- FCF利回り: 13.1%
- 負債自己資本比率: 20.8%
- 理論株価上昇余地: 28.6%
- 3社の中で最も負債比率が低く、財務の安定性が高い。また、時価総額が大きく、バフェット氏が好む規模と予測可能性を兼ね備えた銘柄とみられている。
市場への示唆とリスク
コモディティセクターへの投資において、負債水準は重要なリスク要因となる。特にCNXの負債自己資本比率(54.8%)は、バフェット氏が一般的に避けるとされる50%を超えている。天然ガス価格の長期的な下落が続いた場合、フリーキャッシュフローの前提が崩れる可能性がある。
このため、同分析ではエキスパンド・エナジーとEQTが比較的リスクの低いM&A候補である一方、CNXはより確信度が高いもののリスクも伴う選択肢と位置づけられている。投資家は、各社のバリュエーション指標と同時に、財務健全性にも注意を払う必要があるだろう。