
Story
Phân tích: Ba cổ phiếu dầu khí Mỹ với tiềm năng tăng giá 28-44% theo tiêu chí của Buffett
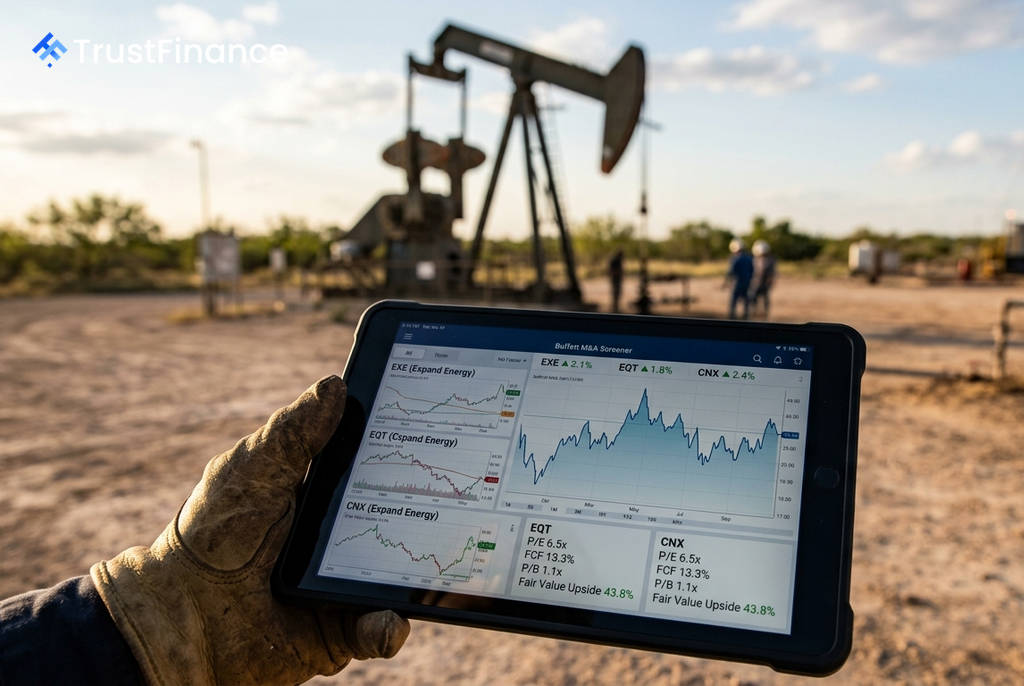
Một phân tích dựa trên công cụ sàng lọc cổ phiếu của Investing.com đã xác định ba công ty dầu khí và khí đốt của Mỹ là Expand Energy (EXE), CNX Resources (CNX) và EQT Corp (EQT) là những mục tiêu M&A tiềm năng theo phong cách của Warren Buffett. Các công ty này đều có tỷ suất dòng tiền tự do (FCF) hai chữ số, hệ số P/E thấp và định giá gần với giá trị sổ sách, cùng với biên độ an toàn đáng kể.
Tiêu chí lựa chọn theo "phong cách Buffett"
Phân tích này dựa trên sáu tiêu chí đầu tư cốt lõi mà Warren Buffett thường sử dụng để xác định các mục tiêu mua lại: thu nhập rẻ (P/E thấp), tài sản được định giá gần giá trị sổ sách (P/B thấp), khả năng tạo tiền mặt mạnh mẽ (tỷ suất FCF cao), bảng cân đối kế toán vững chắc (nợ thấp), trả lại vốn cho chủ sở hữu (tỷ suất lợi nhuận cổ đông cao) và biên độ an toàn rộng (tiềm năng tăng giá so với giá trị hợp lý).
Theo Investing.com, các ứng cử viên hàng đầu thể hiện các chỉ số tài chính hấp dẫn:
- Expand Energy (EXE): P/E 6.5x, P/B 1.1x, Tỷ suất FCF 13.3%, Nợ/Vốn chủ sở hữu 25.9%, Tiềm năng tăng giá 43.8%.
- CNX Resources (CNX): P/E 4.6x, P/B 1.0x, Tỷ suất FCF 11.8%, Nợ/Vốn chủ sở hữu 54.8%, Tiềm năng tăng giá 42.8%.
- EQT Corp (EQT): P/E 9.3x, P/B 1.2x, Tỷ suất FCF 13.1%, Nợ/Vốn chủ sở hữu 20.8%, Tiềm năng tăng giá 28.6%.
Phân tích các ứng cử viên tiềm năng
Expand Energy (EXE)
EXE được xem là lựa chọn phù hợp nhất với các tiêu chí của Buffett. Công ty có hệ số P/E là 6.5x, tỷ suất dòng tiền tự do 13.3%, và tỷ lệ nợ trên vốn chủ sở hữu ở mức thận trọng là 25.9%. Đáng chú ý nhất là tiềm năng tăng giá so với giá trị hợp lý lên tới 43.8%.
 Ad
CNX Resources (CNX)
CNX đang giao dịch ngay tại giá trị sổ sách (P/B = 1.0x) với hệ số P/E chỉ 4.6x. Tỷ suất lợi nhuận cổ đông ở mức 15.4% cho thấy ban lãnh đạo đang tích cực trả lại tiền mặt cho nhà đầu tư. Tuy nhiên, tỷ lệ nợ/vốn chủ sở hữu ở mức 54.8% là một yếu tố cần lưu ý, dù tỷ lệ EV/EBITDA là 3.3x cho thấy khả năng trả nợ vẫn trong tầm kiểm soát.
EQT Corp (EQT)
EQT được coi là lựa chọn "an toàn" trong nhóm, với tỷ lệ nợ thấp nhất (20.8%) và tỷ suất dòng tiền tự do mạnh mẽ 13.1%. Với vốn hóa thị trường 30.7 tỷ USD, EQT có quy mô và sự ổn định mà các nhà đầu tư giá trị như Buffett thường đánh giá cao.
Bối cảnh thị trường và rủi ro
Theo bài phân tích, cơ hội này xuất hiện do giá cổ phiếu của các công ty khí đốt tự nhiên đang bị định giá thấp. Tính từ đầu năm, cổ phiếu EXE đã giảm 19.2% và EQT giảm 7%, tạo ra khoảng cách giữa giá thị trường và giá trị nội tại – đây chính là môi trường thuận lợi cho các nhà đầu tư giá trị.
Tuy nhiên, rủi ro chính vẫn là gánh nặng nợ trong một ngành có tính chu kỳ cao như hàng hóa. Tỷ lệ nợ của CNX (54.8%) có thể tạo ra áp lực lên dòng tiền tự do nếu giá khí đốt giảm kéo dài. Do đó, EXE và EQT được xem là các lựa chọn M&A có rủi ro thấp hơn trong bối cảnh hiện tại.