
Story
Analisis: Tiga Saham Migas AS Tawarkan Potensi Kenaikan 28-44% dengan Metrik ala Buffett
Summary
Sebuah analisis dari Investing.com mengidentifikasi Expand Energy, CNX Resources, dan EQT Corp sebagai saham minyak dan gas AS dengan valuasi rendah dan imbal hasil arus kas bebas yang tinggi, yang menawarkan potensi kenaikan nilai wajar hingga 44%.
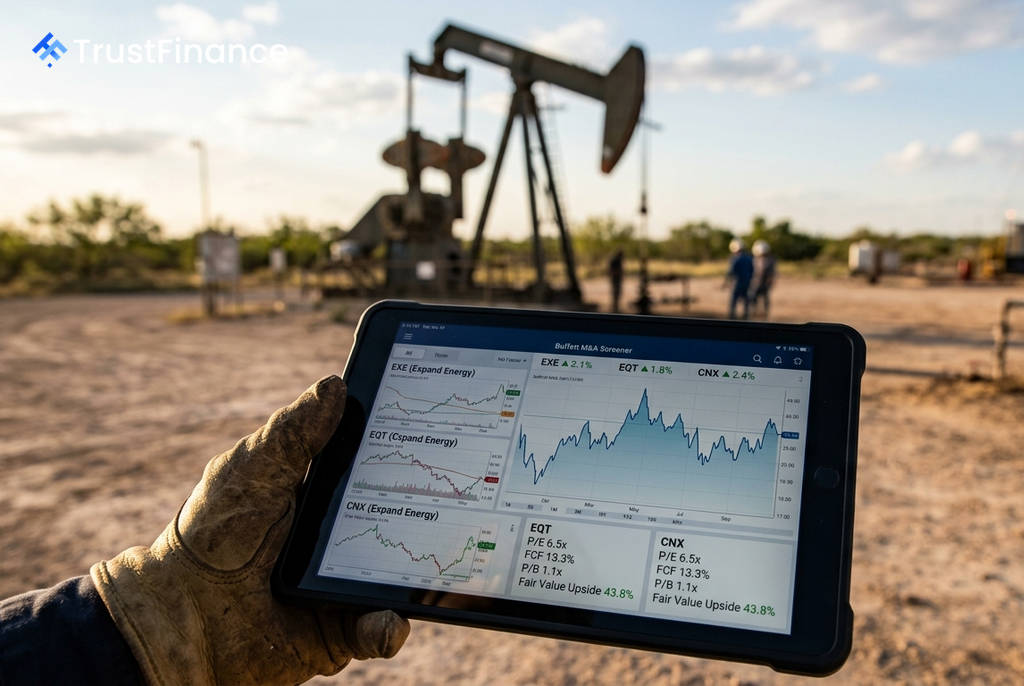
Sebuah analisis pasar berdasarkan kriteria investasi ala Warren Buffett telah mengidentifikasi tiga saham di sektor minyak dan gas Amerika Serikat dengan fundamental yang kuat dan potensi kenaikan signifikan. Menurut data dari penyaring saham Investing.com, Expand Energy (EXE), CNX Resources (CNX), dan EQT Corp (EQT) menonjol karena kombinasi valuasi yang menarik dan profil keuangan yang sehat.
Kriteria Investasi dan Valuasi
Analisis ini berfokus pada enam pilar utama yang sering dikaitkan dengan strategi akuisisi Buffett: pendapatan murah (rasio P/E rendah), aset dengan harga mendekati nilai buku (rasio P/B rendah), arus kas yang kuat (imbal hasil FCF tinggi), neraca keuangan yang kokoh (utang rendah), pengembalian modal kepada investor (imbal hasil pemegang saham), dan margin keamanan yang lebar (potensi kenaikan nilai wajar).
Ketiga perusahaan tersebut menunjukkan metrik yang kuat di seluruh kriteria ini, dengan potensi kenaikan nilai wajar yang diperkirakan antara 28% hingga 44%. Valuasi yang tertekan di beberapa saham gas alam telah menciptakan peluang bagi investor untuk mengakuisisi aset penghasil kas yang signifikan dengan harga diskon.
Profil Tiga Saham Unggulan
Analisis tersebut menyoroti karakteristik unik dari masing-masing perusahaan yang menjadikannya target potensial untuk akuisisi atau investasi jangka panjang:
 Ad
- Expand Energy (EXE): Dianggap paling sesuai dengan kriteria Buffett. Saham ini memiliki rasio P/E 6,5x, imbal hasil FCF 13,3%, dan rasio utang terhadap ekuitas yang konservatif sebesar 25,9%. Potensi kenaikan nilai wajarnya diperkirakan mencapai 43,8%.
- CNX Resources (CNX): Diperdagangkan tepat pada nilai bukunya (rasio P/B 1,0x) dengan rasio P/E yang sangat rendah, yaitu 4,6x. Imbal hasil pemegang saham sebesar 15,4% menunjukkan komitmen manajemen untuk mengembalikan kas kepada investor. Namun, rasio utang terhadap ekuitas sebesar 54,8% menjadi satu-satunya catatan kehati-hatian.
- EQT Corp (EQT): Merupakan pilihan yang lebih aman dengan tingkat utang terendah di antara ketiganya, yaitu 20,8%. Perusahaan ini menawarkan imbal hasil FCF sebesar 13,1% dan memiliki skala operasi yang besar, sebuah faktor yang sering dihargai oleh investor seperti Buffett. Potensi kenaikannya diperkirakan sebesar 28,6%.
Konteks Pasar dan Risiko
Peluang ini muncul sebagian karena kinerja harga saham yang kurang memuaskan sepanjang tahun ini, di mana harga saham EXE turun 19,2% dan EQT turun 7%. Hal ini kontras dengan kenaikan di saham energi lainnya, yang mengindikasikan adanya kesenjangan antara harga pasar dan nilai intrinsik.
Namun, investor perlu mempertimbangkan risiko yang ada, terutama tingkat utang dalam industri komoditas yang siklikal. Tingkat utang CNX (54,8%) dan Gulfport Energy (45,6%) dapat menjadi beban jika terjadi penurunan harga gas alam yang berkepanjangan. Dari perspektif risiko, EXE dan EQT dinilai sebagai taruhan M&A yang lebih aman.