
Story
Analisis: Tiga Saham Minyak & Gas AS Tunjuk Potensi Kenaikan Nilai Saksama 28-44%
Summary
Satu analisis pasaran menonjolkan Expand Energy, CNX Resources, dan EQT Corp sebagai sasaran M&A berpotensi berdasarkan metrik pelaburan nilai, dengan unjuran kenaikan nilai saksama yang ketara.
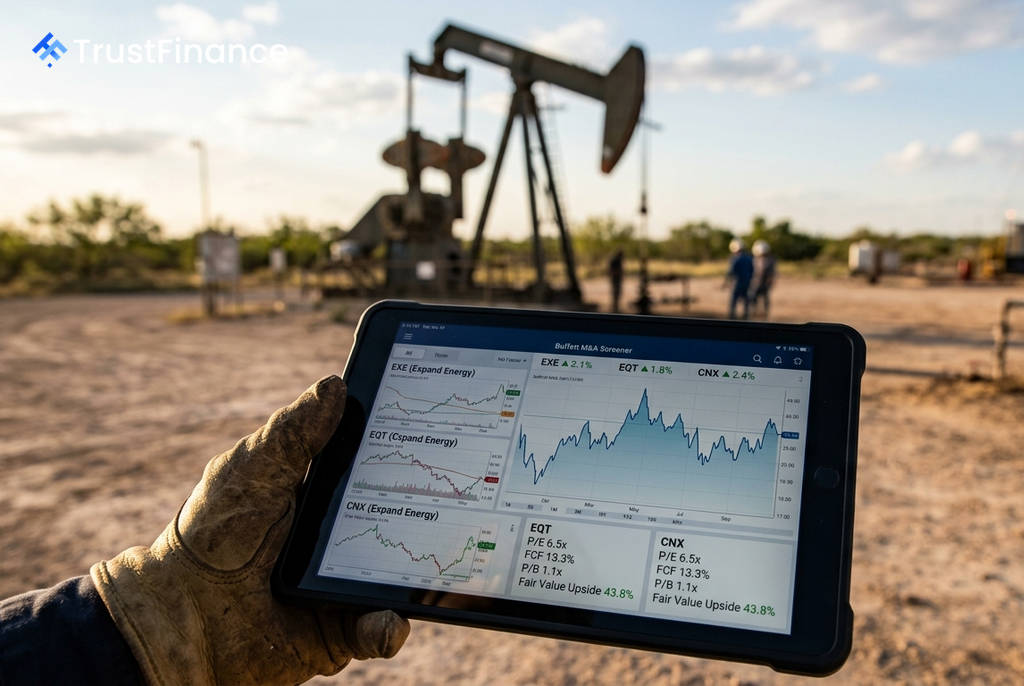
Satu analisis saringan terhadap saham minyak dan gas AS telah mengenal pasti tiga syarikat yang menunjukkan ciri-ciri klasik sasaran pengambilalihan ala Warren Buffett. Expand Energy (EXE), CNX Resources (CNX), dan EQT Corp (EQT) menonjol kerana gabungan hasil aliran tunai bebas yang tinggi, gandaan harga-kepada-perolehan (P/E) yang rendah, dan penilaian yang hampir dengan nilai buku, dengan potensi kenaikan nilai saksama antara 28% hingga 44%.
Metrik Pelaburan Menarik Perhatian
Analisis tersebut mengguna pakai kriteria pelaburan yang sering dikaitkan dengan strategi Buffett, yang memberi tumpuan kepada syarikat yang menjana tunai secara konsisten, dinilai rendah, dan mempunyai kunci kira-kira yang kukuh. Metrik utama untuk tiga syarikat pilihan adalah seperti berikut:
- Expand Energy (EXE): Menunjukkan potensi kenaikan nilai saksama tertinggi pada 43.8%. Ia mempunyai nisbah P/E 6.5x, hasil aliran tunai bebas (FCF) 13.3%, dan nisbah hutang-kepada-ekuiti yang konservatif pada 25.9%.
- CNX Resources (CNX): Didagangkan tepat pada nilai buku (P/B = 1.0x) dengan nisbah P/E hanya 4.6x. Syarikat ini menawarkan hasil pemegang saham yang tinggi iaitu 15.4% dan unjuran kenaikan nilai saksama sebanyak 42.8%.
- EQT Corp (EQT): Dianggap sebagai pilihan yang lebih selamat dengan nisbah hutang-kepada-ekuiti terendah dalam kumpulan ini pada 20.8%. Ia mempunyai hasil FCF sebanyak 13.1% dan potensi kenaikan nilai saksama 28.6%.
Profil Syarikat dan Potensi M&A
Setiap syarikat menawarkan profil yang unik untuk bakal pembeli. Expand Energy dilihat sebagai pilihan yang paling padan dengan kriteria Buffett kerana asas kewangannya yang kukuh dan penilaian yang jauh di bawah nilai saksama.
 Ad
CNX Resources menarik perhatian kerana penilaiannya yang sangat rendah, namun nisbah hutang-kepada-ekuiti sebanyak 54.8% menjadi satu-satunya kebimbangan. Walau bagaimanapun, nisbah EV/EBITDA yang rendah pada 3.3x menunjukkan bahawa hutang tersebut boleh diuruskan oleh pengambil alih. Sementara itu, EQT Corp, dengan permodalan pasaran $30.7 bilion, menawarkan skala dan kestabilan, ciri-ciri yang dihargai dalam pelaburan berskala besar.
Konteks Pasaran dan Risiko
Peluang ini timbul disebabkan oleh harga yang tertekan dalam beberapa saham gas asli. Sejak awal tahun, saham EXE telah menurun 19.2% dan EQT turun 7%, mewujudkan jurang antara harga pasaran dan nilai intrinsik syarikat. Jurang inilah yang sering menjadi sasaran pelabur nilai.
Walau bagaimanapun, pelabur perlu sedar tentang risiko yang wujud, terutamanya hutang dalam industri komoditi yang kitaran. Paras hutang yang lebih tinggi di CNX boleh menjadi masalah jika harga gas mengalami kemelesetan yang berpanjangan. Dalam konteks ini, EXE dan EQT dianggap sebagai pertaruhan M&A yang berisiko lebih rendah.