
Story
分析:三只能源股或成巴菲特式收购目标,估值存28-44%上涨空间
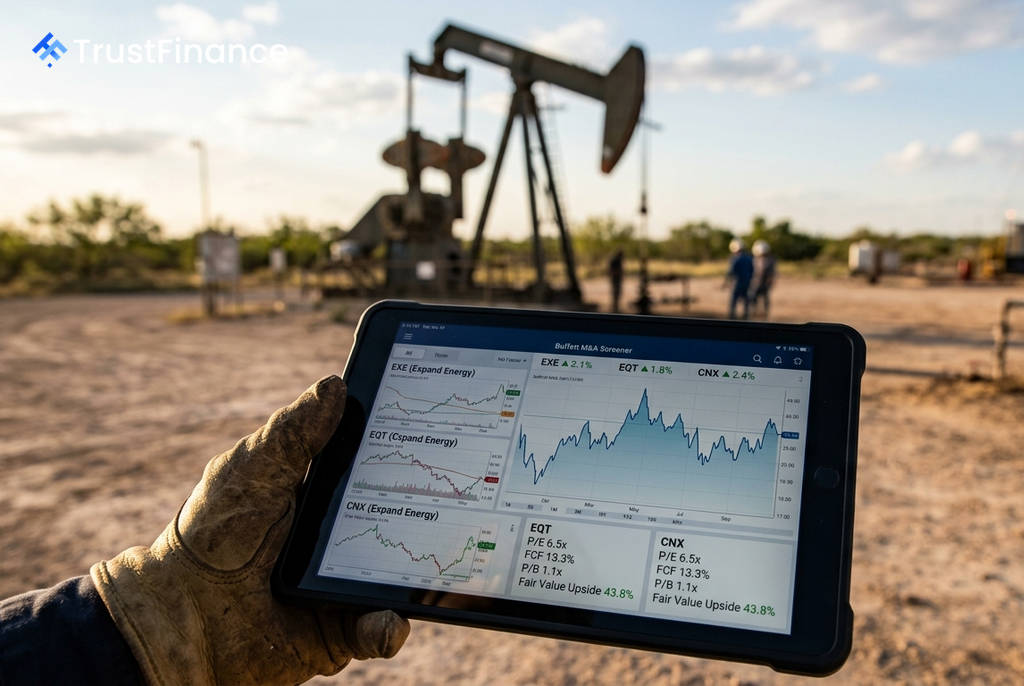
根据Investing.com发布的一项筛选分析,在美国油气板块中,有三家公司的财务指标与沃伦·巴菲特经典的并购目标特征高度吻合。这三家公司——Expand Energy (EXE)、CNX Resources (CNX)和EQT Corp (EQT)——据分析公允价值上涨空间分别达到28%至44%。
巴菲特的投资逻辑与筛选标准
该分析指出,巴菲特的收购策略通常遵循六大支柱:低市盈率(P/E)、接近账面价值的资产(低市净率P/B)、强大的现金生成能力(高自由现金流收益率)、稳健的资产负债表(低负债)、向股东返还资本(高股东收益率)以及宽阔的安全边际(公允价值上涨空间)。
在筛选出的27家美国油气公司中,EXE、CNX和EQT因其综合表现而脱颖而出。它们的共同点是拥有两位数的自由现金流收益率、个位数的市盈率以及接近账面价值的估值。
重点关注的三家公司
Expand Energy (EXE)
报告认为EXE是“最纯粹的巴菲特式标的”。该公司的市盈率为6.5倍,自由现金流收益率高达13.3%,债务股本比仅为25.9%,财务状况保守。分析显示的公允价值上涨空间为43.8%。
CNX Resources (CNX)
 Ad
CNX的交易价格几乎与其账面价值持平(市净率1.0倍),市盈率仅为4.6倍。其15.4%的股东收益率表明管理层正积极向股东返还现金。不过,其54.8%的债务股本比被视为一个潜在风险点。
EQT Corp (EQT)
EQT被描述为“稳健之选”。其债务股本比在同类公司中最低,为20.8%,自由现金流收益率为13.1%。作为一家市值达307亿美元的公司,其规模和可预测性符合巴菲特对大型投资的偏好。该分析认为其公允价值有28.6%的上涨空间。
市场背景与潜在风险
当前的市场环境为这类投资创造了机会。分析提到,天然气价格的低迷导致许多现金流充裕的公司股价受压。例如,今年迄今EXE股价下跌了19.2%,EQT下跌了7%,而同期一些同行股价却大幅上涨。这种价格与内在价值之间的差距正是价值投资者所寻找的。
然而,投资于该行业也存在风险。大宗商品行业的周期性意味着债务水平至关重要。报告强调,CNX(54.8%)和Gulfport Energy(45.6%)等公司的高负债在天然气价格长期低迷的情况下可能会带来压力。相比之下,债务水平较低的EXE和EQT被认为是风险相对更低的并购目标。