
Story
中国、第3四半期に石油備蓄放出とタンカー船隊増強を検討か=マッコーリー分析
Summary
マッコーリーの分析によると、中国の国有石油精製会社が2026年第3四半期から商業用石油備蓄の放出を開始する可能性がある。また、原油輸入の安全保障を強化するため、大型タンカー船隊の増強も検討しているという。
マッコーリーのアナリストは、中国の国有石油精製会社が2026年第3四半期から商業用石油備蓄の放出を開始する可能性があるとの見方を示した。北京と深圳のサプライチェーン企業や政策専門家への訪問に基づいた分析で、原油輸入の安全保障を強化するため、大型原油タンカー(VLCC)船隊の増強に乗り出す可能性も指摘されている。
石油備蓄放出の可能性
マッコーリーによると、2026年上半期には商業用備蓄の放出は行われなかった。これは、輸出規制の強化と製油所の稼働率低下によって市場の需給バランスが調整されたためだという。
しかし、下半期には状況が変化する可能性がある。国有企業の精製会社は、政府の承認を条件として、親会社が保有する低コストの在庫を利用できるようになる見込みだ。これにより、2026年下半期の収益回復が支援され、特に中国石油化工 (Sinopec) にとって追い風になるとみられている。
タンカー船隊増強と市場への影響
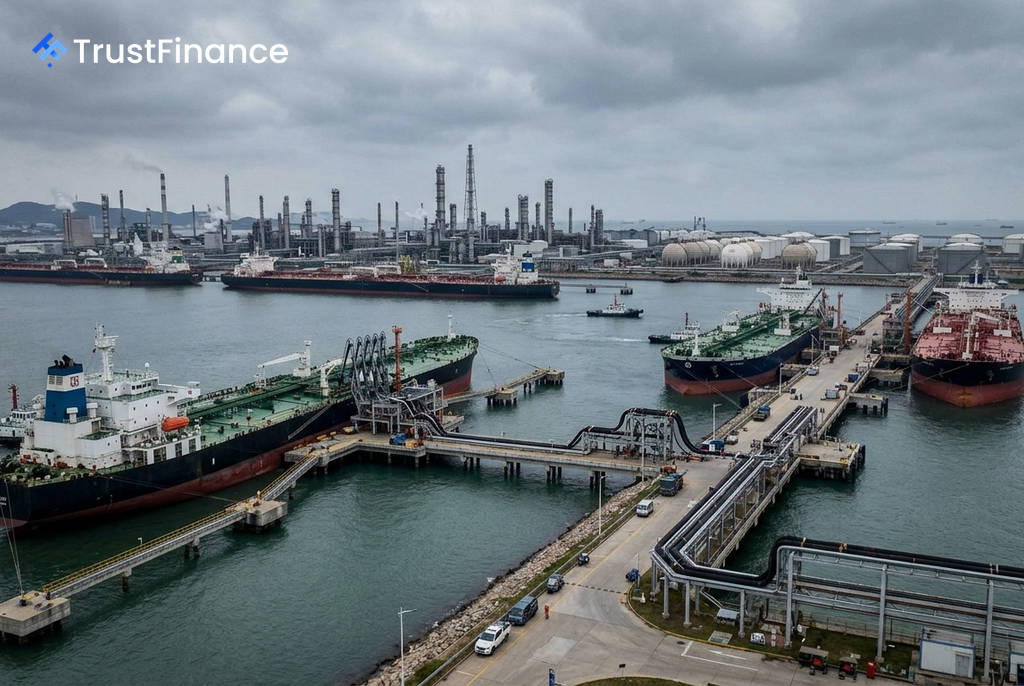
中国は原油輸入の安全保障を強化するため、大型原油タンカー (VLCC) の輸送能力拡大を検討している可能性がある。マッコーリーは、この動きが市場に二つの影響を与えると分析している。
 Ad
- 中期的影響: VLCCの運賃における投機的な価格上昇が抑制される可能性がある。
- サプライヤーへの恩恵: タンカーの新造船に対する需要増は、NewayやJiuliといった設備供給メーカーに恩恵をもたらす可能性がある。
焦点となるのは、運賃コストの上昇分が最終的に消費者に転嫁されるかどうかだ。マッコーリーは、国家発展改革委員会(NDRC)が規制するガソリン・ディーゼル価格メカニズムにコストが反映される確率を60%と試算しており、これが精製マージンとタンカー市場の力学を左右する鍵となる。
国有企業改革とエネルギー貯蔵
マッコーリーはまた、中国のエネルギー貯蔵システム(ESS)需要がピークに近づいているとの懸念は「行き過ぎ」だと指摘。全国的なスポット市場取引の拡大やマイナスの系統連系料金が、ESSの経済性を向上させるとみている。
さらに、経営陣の交代が中国の国有石油会社の改革を加速させていると分析。Sinopecの侯啓軍会長の指導力を評価し、国有企業改革の恩恵を受ける銘柄として同社を選好している。