
Story
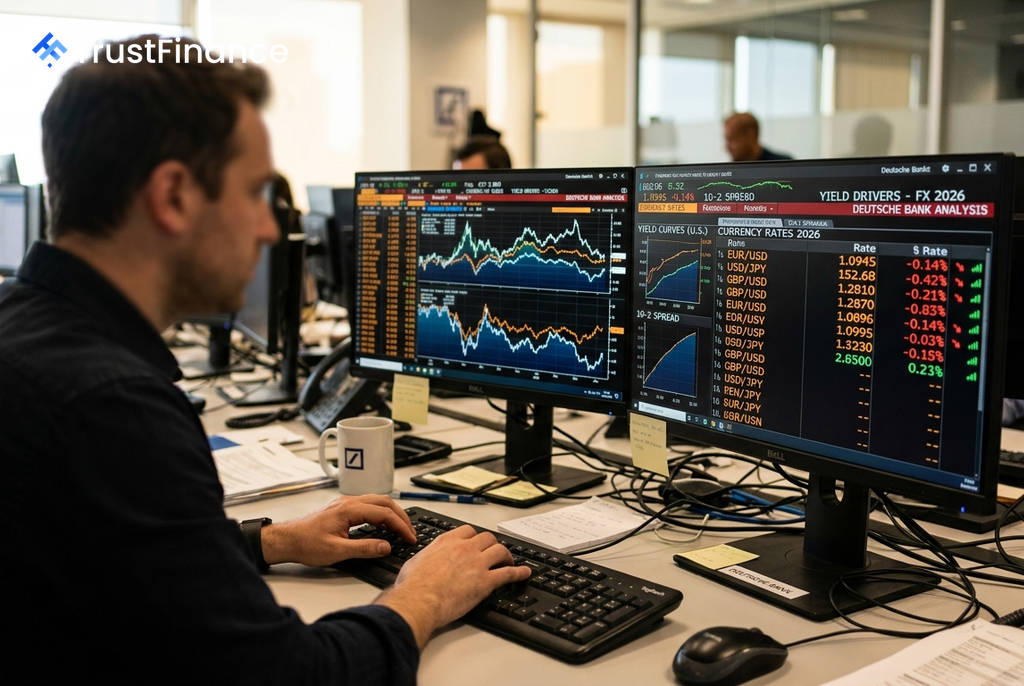
Deutsche Bank: Imbal Hasil Jadi Penggerak Utama Pasar Valas di 2026
Summary
Menurut Deutsche Bank, imbal hasil menjadi faktor dominan di pasar valuta asing tahun ini, membuat strategi carry trade tetap menarik di tengah ekonomi global yang stabil. Bank tersebut juga membagikan prospeknya untuk dolar, euro, dan yen.
Imbal hasil (yield) telah menjadi pendorong utama di pasar valuta asing (valas) sepanjang tahun ini, dan strategi *carry trade* diperkirakan akan terus memberikan kinerja yang baik di tengah ekonomi global yang stabil. Demikian pernyataan Deutsche Bank AG dalam sebuah catatan yang dirilis pada hari Jumat.
Dominasi Imbal Hasil
Menurut George Saravelos, kepala strategi mata uang di Deutsche Bank, imbal hasil telah menjadi kekuatan yang dominan di pasar valas pada tahun 2026. Ia mencatat bahwa strategi *carry trade* yang disesuaikan dengan risiko merupakan faktor terpenting di balik pergerakan mata uang tahun ini, bahkan di tengah berbagai peristiwa besar seperti perang di Timur Tengah dan perubahan kepemimpinan di Federal Reserve.
Untuk dolar AS, penyesuaian harga (*repricing*) yang bersifat *hawkish* dari The Fed telah muncul sebagai faktor positif yang paling signifikan. Saravelos menambahkan bahwa untuk pergerakan dolar yang lebih besar, pasar perlu memperkirakan kenaikan suku bunga sebesar 75 hingga 100 poin basis atau lebih, yang akan mendorong dolar kembali ke status mata uang berimbal hasil tinggi.
Prospek Mata Uang Utama
 Ad
Deutsche Bank membagikan pandangannya terhadap beberapa mata uang utama:
- Euro (EUR): Bank tidak melihat alasan kuat untuk memperkirakan euro akan jatuh lebih jauh, mengingat adanya potensi risiko kenaikan pada ekspektasi pertumbuhan Eropa.
- Yen Jepang (JPY): Yen terus menghadapi tekanan dari imbal hasil jangka pendeknya yang rendah dibandingkan dengan mata uang utama lainnya. Namun, upaya Jepang untuk mendorong investasi domestik dapat memperkuat mata uang ini di masa depan.
- Franc Swiss (CHF): Deutsche Bank menyatakan lebih memilih menggunakan franc Swiss daripada yen Jepang untuk mendanai strategi *carry trade*.
Sebagai konteks, bank tersebut menunjuk pada reformasi Dana Investasi Pensiun Pemerintah (GPIF) Jepang pada tahun 2014. Peristiwa itu menjadi contoh bagaimana perubahan ekspektasi arus domestik dapat menghasilkan pergerakan valas yang signifikan, bahkan ketika implementasi kebijakan membutuhkan waktu lebih lama untuk terwujud.