
Story
Saham Reddit di Persimpangan: Negosiasi Google dan Laporan Kinerja Kuartal II Jadi Sorotan
Summary
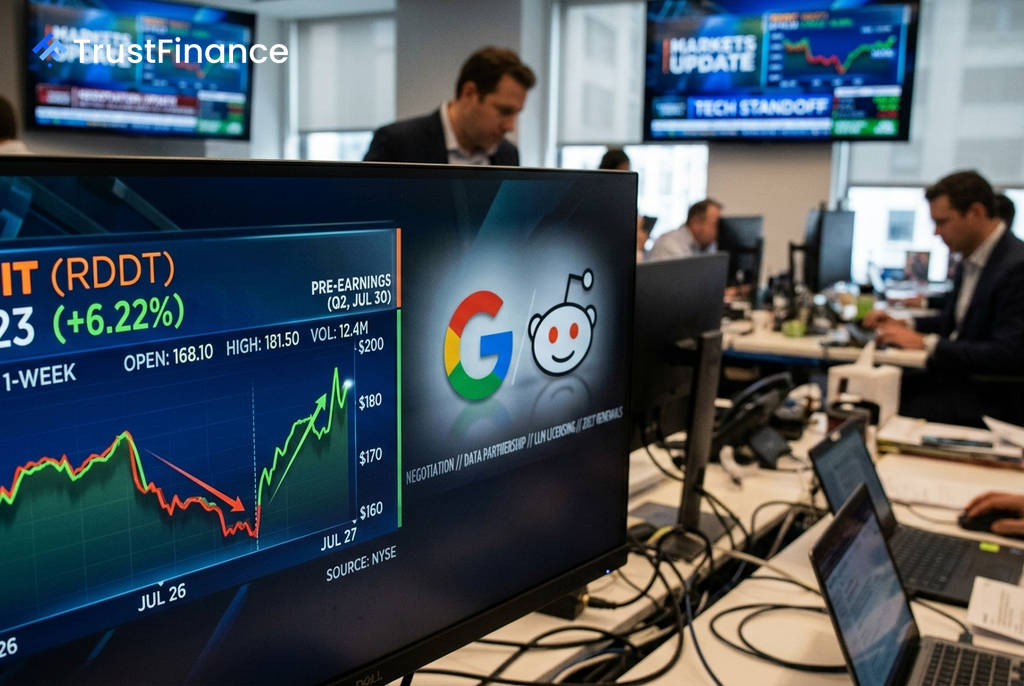
Saham Reddit (RDDT) menghadapi dua katalis utama menjelang rilis laporan pendapatannya, yaitu negosiasi ulang kontrak data dengan Google dan prospek pertumbuhan bisnis periklanan.
Saham Reddit (RDDT) mengalami pemulihan setelah investor mulai melihat perselisihannya dengan Google lebih sebagai taktik negosiasi harga daripada ancaman pemutusan kontrak. Menjelang rilis laporan kinerja kuartal kedua pada 30 Juli, saham ini berada di titik kritis dengan dua katalis utama yang dapat menentukan arahnya.
Negosiasi Krusial dengan Google
Ancaman Reddit untuk memutus akses data bagi Alphabet (GOOGL) dinilai oleh para analis sebagai langkah untuk mendapatkan daya tawar yang lebih kuat. CEO Steve Huffman secara terbuka mengisyaratkan pergeseran dari model lisensi dengan biaya tetap—sekitar $60 juta per tahun dengan Google—ke model harga berbasis penggunaan saat perpanjangan kontrak pada tahun 2027. Laporan media yang sebelumnya menyebabkan saham anjlok sekitar 9% kini dipandang sebagai tawaran pembuka dari Reddit dalam negosiasi ini.
Kekuatan Reddit terletak pada konten unik yang dihasilkan oleh komunitas penggunanya, yang sangat berharga untuk melatih model bahasa besar (LLM). Menurut firma analis DA Davidson, ini adalah konten yang "tidak dapat ditemukan LLM di tempat lain." Pandangan ini diperkuat oleh Wedbush, yang memasukkan RDDT ke dalam 'Best Ideas List' mereka, dengan ekspektasi bahwa nilai ekonomi dari perpanjangan kontrak akan meningkat secara material.
Kinerja Kuartal II dan Risiko Tersembunyi
Reddit akan merilis laporan kinerja kuartal keduanya pada 30 Juli setelah penutupan pasar, di mana pasar opsi mengimplikasikan potensi pergerakan harga sebesar ±12%. Namun, investor perlu mencermati bahwa reaksi saham Reddit secara historis lebih dipengaruhi oleh panduan (guidance) perusahaan dan komentar mengenai lisensi data daripada angka pendapatan dan laba itu sendiri.
Analis memperkirakan pendapatan Reddit untuk kuartal kedua akan mencapai sekitar $731–$733 juta, atau tumbuh sekitar 47% dari tahun ke tahun. Risiko utama yang dihadapi bukanlah penghentian kesepakatan, melainkan potensi fitur AI Overviews dari Google yang dapat mengurangi lalu lintas rujukan ke situs Reddit, sehingga berdampak pada pendapatan iklan. Sebagai tanggapan, Reddit mendorong pengguna web seluler untuk mengunduh aplikasinya guna membangun lalu lintas langsung.
 Ad
Proyeksi Analis dan Valuasi
Target harga dari para analis menunjukkan potensi kenaikan yang signifikan dari harga penutupan terakhir di $179,23. Meskipun saham telah turun 22,81% sejak awal tahun (YTD), konsensus analis menyiratkan optimisme terhadap prospek perusahaan.
Berikut adalah beberapa target harga dari para analis:
- Needham: Peringkat Beli dengan target harga $300
- Evercore ISI: Peringkat Outperform dengan target harga $320
- DA Davidson: Peringkat Beli dengan target harga $200
- Rata-rata konsensus: Sekitar $221
Skenario positif (bull case) berpusat pada kekuatan negosiasi Reddit untuk menaikkan harga lisensi dan fundamental bisnis iklan yang kuat. Sebaliknya, skenario negatif (bear case) menyoroti risiko ketergantungan lalu lintas pada Google dan potensi kerugian jika kesepakatan senilai $60 juta tersebut batal.