
Story
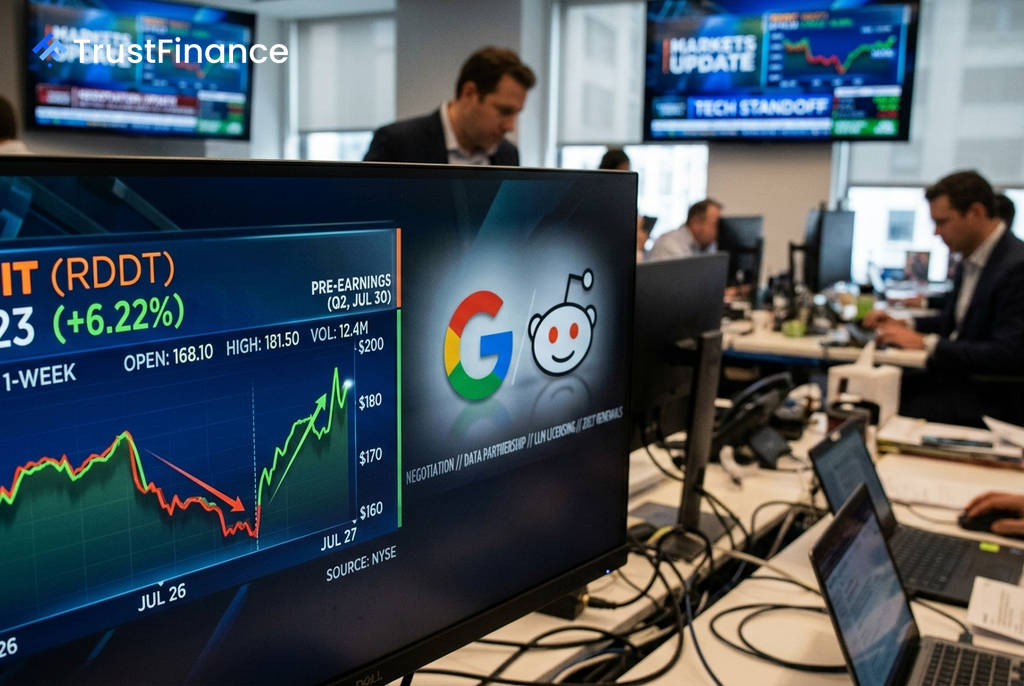
레딧, 구글과 데이터 라이선스 갈등 속 2분기 실적 발표 임박
Summary
레딧(Reddit) 주가가 구글과의 데이터 라이선스 재협상 문제와 2분기 실적 발표라는 두 가지 핵심 촉매제를 앞두고 변동성이 커지고 있습니다. 시장은 계약 중단보다 가격 협상에 무게를 두고 있으나, 실적 발표에서 나올 가이던스가 주가 향방을 결정할 전망입니다.
소셜 미디어 기업 레딧(RDDT)의 주가가 구글과의 데이터 라이선스 계약을 둘러싼 불확실성과 7월 30일로 예정된 2분기 실적 발표를 앞두고 중대한 기로에 섰습니다. 시장은 최근의 갈등을 계약 파기 위기보다는 AI 학습 데이터 가치에 대한 본격적인 가격 협상으로 해석하는 분위기입니다.
구글과의 데이터 라이선스 갈등
최근 월스트리트저널(WSJ) 보도로 촉발된 레딧과 알파벳(GOOGL) 간의 갈등은 계약 중단이 아닌 협상 전략의 일환으로 분석됩니다. 스티브 허프먼 레딧 최고경영자(CEO)는 현재 구글로부터 연간 약 6,000만 달러를 받는 고정 요금제 라이선스를 2027년 갱신 시점부터 사용량 기반 요금제로 전환하겠다는 의사를 공개적으로 밝혀왔습니다.
투자은행 DA Davidson은 레딧의 인간 생성 콘텐츠가 대규모 언어 모델(LLM) 훈련에 있어 "다른 곳에서는 찾을 수 없는" 대체 불가능한 자산이라고 평가했습니다. Wedbush 역시 레딧의 주가가 8% 급락한 직후 '베스트 아이디어 리스트'에 추가하며, 라이선스 갱신 조건이 종료가 아닌 실질적인 개선으로 이어질 것으로 전망했습니다.
2분기 실적과 트래픽 의존도 리스크
시장의 또 다른 관심사는 7월 30일 장 마감 후 발표될 2분기 실적입니다. 옵션 시장은 실적 발표 후 주가가 ±12% 범위에서 움직일 것으로 예상하고 있습니다. 애널리스트들은 2분기 매출을 약 7억 3,100만~7억 3,300만 달러로 추정하며, 이는 전년 동기 대비 약 47% 증가한 수치입니다.
 Ad
과거 사례를 볼 때, 레딧 주가는 실적 수치 자체보다 향후 가이던스나 데이터 라이선스 계약에 대한 경영진의 발언에 더 민감하게 반응해왔습니다. 한편, 구글의 AI 검색 결과가 레딧으로 유입되는 트래픽을 잠식할 수 있다는 점은 잠재적 위험 요인으로 꼽힙니다. 이에 레딧은 모바일 웹 사용자의 앱 다운로드를 유도하며 직접 트래픽 확보에 주력하고 있습니다.
애널리스트 목표 주가
주요 투자은행들은 레딧의 성장 잠재력을 긍정적으로 평가하고 있습니다. 현재 주가 대비 상당한 상승 여력이 있다는 분석이 지배적입니다.
- Needham: 매수, 목표 주가 $300
- Evercore ISI: 시장수익률 상회, 목표 주가 $320
- DA Davidson: 매수, 목표 주가 $200
- Cantor Fitzgerald: 중립, 목표 주가 $200
레딧의 고유한 콘텐츠 가치와 광고 사업의 구조적 성장은 강점으로 평가되지만, 구글에 대한 트래픽 의존도와 높은 주가 변동성은 투자 시 고려해야 할 위험 요소입니다. 구글과의 라이선스 협상은 2027년 갱신까지 이어질 장기적인 사안으로, 이번 실적 발표가 단기적인 주가 방향성을 제시할 중요한 분기점이 될 것입니다.