
Story
レディット株の行方:グーグルとの契約交渉、第2四半期決算が焦点に
Summary
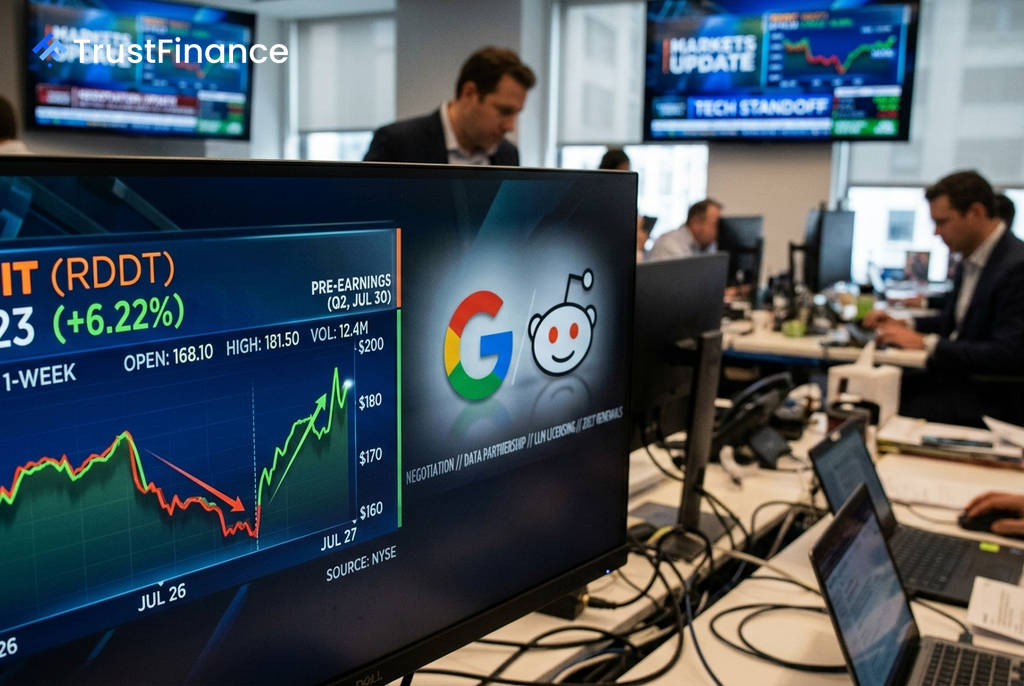
ソーシャルメディア大手レディットの株価が、グーグルとのデータライセンス交渉と7月30日の第2四半期決算を前に岐路に立っている。市場は交渉の行方と将来の収益性を見極めようと注目している。
ソーシャルメディア大手レディット(RDDT)の株価が、グーグルとのデータライセンス契約を巡る交渉と、間近に迫った第2四半期決算という2つの重要イベントを前に、市場の注目を集めている。株価は一時的な急落から回復しており、投資家が状況を単なる危機ではなく、戦略的な価格交渉と見なし始めていることを示唆している。
グーグルとの交渉は「価格引き上げ」が本質
レディットがグーグル(GOOGL)へのデータ提供停止を示唆した動きは、関係決裂ではなく、より有利な契約条件を引き出すための交渉戦術と見られている。スティーブ・ハフマンCEOは、2027年の契約更新時に、現在のグーグルとの年間約6000万ドルの定額制ライセンスから、使用量に基づく従量課金制への移行を目指す意向を公に示している。
レディットの強みは、大規模言語モデル(LLM)の訓練に不可欠な、人間によって生成された独自のコミュニティコンテンツにある。DA Davidsonのアナリストが指摘するように、これは「LLMが他では見つけられない」価値を持つデータであり、同社に強力な交渉力を与えている。実際に、株価が急落した直後、Wedbushはレディットを「ベストアイデアリスト」に追加し、契約更新によって収益性が大幅に向上すると予想している。
7月30日の決算発表が短期的な試金石に
レディットは7月30日の市場取引終了後に第2四半期決算を発表する予定で、オプション市場は株価が±12%程度変動する可能性を示唆している。アナリストの売上高予想は約7億3100万〜7億3300万ドル(前年同期比約47%増)となっている。
 Ad
しかし、市場の反応は、売上高やEPS(1株当たり利益)といった主要な数値そのものよりも、経営陣が示す今後の業績見通し(ガイダンス)や、グーグルおよびOpenAIとのライセンス交渉に関する進捗コメントに大きく左右される可能性が高い。過去の決算発表後も、株価は必ずしも業績結果と連動しない動きを見せてきた。
投資家が注視すべきリスクと機会
現在の状況は、投資家にとって強気と弱気の材料が混在している。
- 強気シナリオ(機会)
- ライセンス交渉は収益源の喪失ではなく、価格決定力の行使である点。
- 広告事業は構造的に堅調で、第1四半期のアクティブ広告主数は前年同期比75%以上増加。
- 独自のコンテンツという強力な「堀」を持つ。
- 株価は年初来で22.8%下落しており、リスクの一部は既に織り込み済みとの見方。
- 弱気シナリオ(リスク)
- グーグルとの交渉が決裂した場合、利益率の高い約6000万ドルのライセンス収入を失う。
- グーグルのAI検索機能が、レディットへの紹介トラフィックを奪う構造的な脅威。
- CEOが7月中旬に356万ドル相当の自社株を売却した事実。
アナリストの目標株価コンセンサスは約221ドルとなっており、現在の株価水準からは依然として上昇の余地があることを示唆している。グーグルとの契約問題は2027年の更新に向けた長期的なテーマだが、今週の決算発表は短期的な方向性を占う上で極めて重要なイベントとなる。