
Story
Saham Nestle Melemah, BofA Pangkas Peringkat Jadi 'Netral' Akibat Tantangan di Bisnis Makanan Hewan
Summary
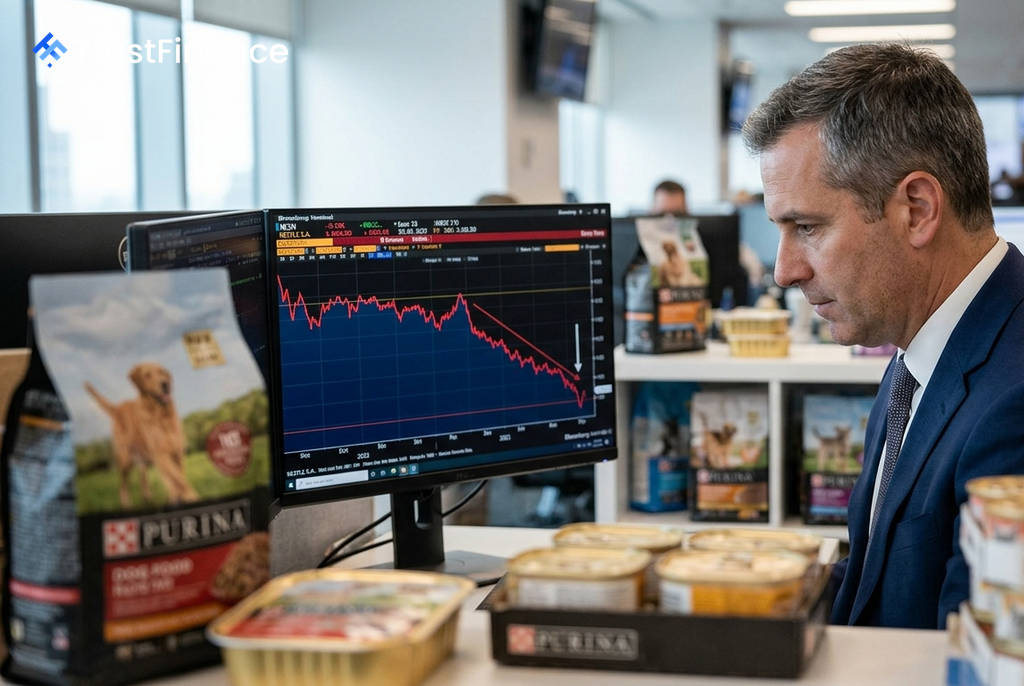
Bank of America menurunkan peringkat saham Nestle menjadi 'Netral' dari 'Beli', menyoroti tekanan pada bisnis makanan hewan peliharaan di Amerika Utara dan memudarnya keuntungan dari biaya komoditas yang lebih rendah.
Saham Nestle (NESN) turun 1,4% di bursa Swiss setelah Bank of America (BofA) menurunkan peringkatnya menjadi Netral dari sebelumnya Beli. Bank investasi tersebut juga memangkas target harga saham Nestle menjadi 89 franc Swiss dari 94 franc Swiss, dengan alasan meningkatnya tekanan pada bisnis makanan hewan peliharaan di Amerika Utara dan kenaikan harga komoditas.
Tekanan Struktural di Bisnis Makanan Hewan
Analis BofA, yang dipimpin oleh Nicolas Ceron, menyoroti bahwa segmen Makanan Hewan Peliharaan Amerika Utara merupakan segmen kategori/wilayah terbesar bagi Nestle, menyumbang sekitar 13% dari total penjualan grup. Menurut laporan tersebut, Nestle telah kehilangan pangsa pasar baik dalam kategori makanan anjing maupun kucing, di mana kehilangan pada segmen makanan anjing dinilai bersifat struktural.
Pergeseran ini mencerminkan perubahan preferensi konsumen ke arah "produk segar," yang menurut BofA kini mendorong seluruh pertumbuhan di kategori tersebut meskipun hanya mewakili 10% dari pasar. Analis mencatat bahwa hampir semua pesaing utama Nestle di sektor ini telah memiliki lini produk segar, sebuah celah yang belum diisi oleh Nestle.
BofA memperkirakan bahwa upaya untuk menutup celah ini dan meningkatkan pertumbuhan volume bisnis Makanan Hewan Peliharaan akan memerlukan investasi signifikan dalam kategori dengan biaya rantai pasok yang jauh lebih tinggi. Sebagai perbandingan, BofA menyebutkan bahwa Freshpet, pemimpin pasar makanan hewan peliharaan segar di AS, beroperasi dengan marjin 1.000 basis poin lebih rendah dibandingkan marjin bisnis Makanan Hewan Peliharaan Nestle.
Memudarnya Dorongan dari Biaya Komoditas
Tantangan bagi Nestle diperparah oleh hilangnya faktor pendorong dari biaya input yang sebelumnya rendah. Sejak April, harga komoditas utama seperti kopi dan kakao telah pulih secara tajam.
 Ad
Menurut data BofA:
- Harga kopi telah naik 15%.
- Harga kakao melonjak hampir 70%.
Kenaikan ini menyempitkan potensi keuntungan marjin kotor (gross margin) yang diharapkan Nestle pada 2026-2027. Proyeksi keuntungan marjin dari biaya input yang lebih rendah kini diperkirakan hanya sekitar 240 basis poin, turun dari perkiraan sebelumnya sebesar 370 basis poin pada bulan April.
Implikasi pada Proyeksi dan Valuasi
Akibat tantangan ganda ini, BofA merevisi turun proyeksi keuangannya untuk Nestle. Bank tersebut memangkas perkiraan marjin operasi 2027 sebesar 20 basis poin dan memotong estimasi laba per saham (EPS) untuk 2027-2028 masing-masing sebesar 1% dan 2%.
Target harga yang lebih rendah didasarkan pada model arus kas terdiskonto (DCF) dengan asumsi tingkat pertumbuhan jangka panjang yang dikurangi menjadi -1,0%, yang mencerminkan "potensi pertumbuhan yang lebih rendah di Makanan Hewan Peliharaan Amerika Utara." Analis BofA kini menilai valuasi Nestle saat ini, yang diperdagangkan pada 14,6 kali EV/EBIT 2026, sudah "mencerminkan secara wajar" tingkat pertumbuhan EBIT yang serupa dengan para pesaingnya hingga 2028.