
Story
Mengapa El Niño Tak Lagi Jamin Kabar Baik bagi Industri Asuransi
Summary
Fenomena iklim El Niño secara historis menekan aktivitas badai Atlantik, namun pertumbuhan populasi dan nilai properti di pesisir membuat perusahaan asuransi tidak bisa lagi mengandalkan musim yang lebih tenang untuk menghindari kerugian besar.
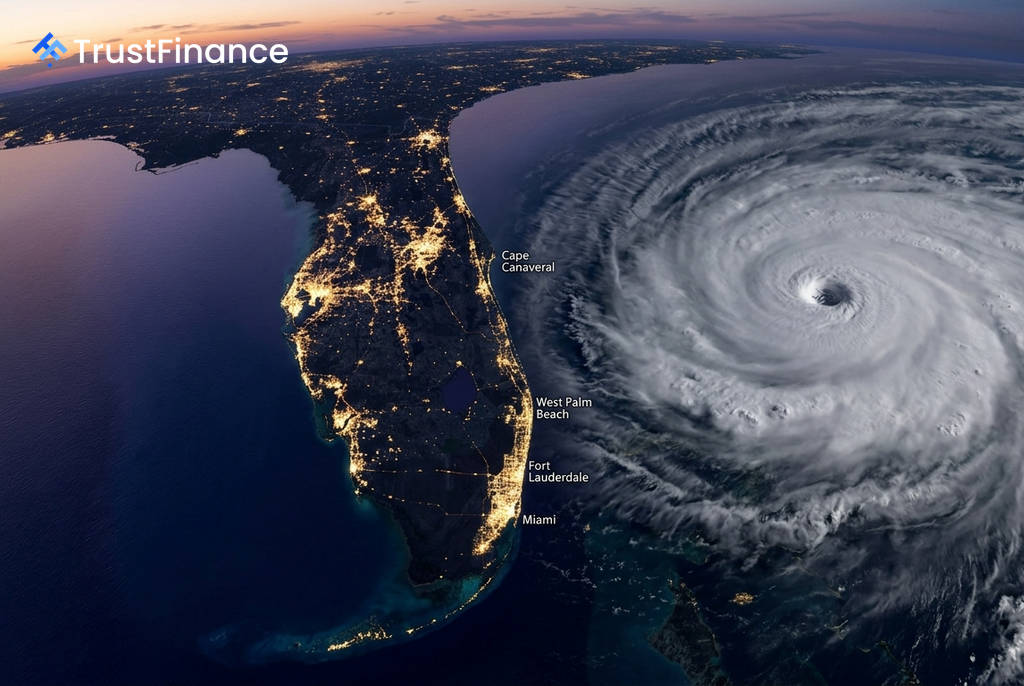
Bagi perusahaan asuransi, fenomena iklim periodik El Niño secara tradisional berarti risiko badai Atlantik yang merugikan akan lebih rendah. Namun, asumsi tersebut kini ditinjau ulang akibat pertumbuhan populasi dan kenaikan nilai properti di sepanjang wilayah pesisir selama beberapa dekade terakhir.
Pergeseran Paradigma Risiko Bencana
El Niño, yang ditandai dengan suhu permukaan laut yang lebih hangat dari rata-rata di Samudra Pasifik, biasanya menekan pembentukan badai di Atlantik. Namun, para pialang asuransi, pemodel bencana, dan analis menyatakan bahwa musim badai yang lebih tenang sekalipun kini dapat menghasilkan kerugian yang parah.
Faktor-faktor pendorongnya antara lain:
- Peningkatan Eksposur: Pembangunan selama puluhan tahun di sepanjang garis pantai AS telah secara dramatis meningkatkan jumlah properti yang terpapar badai. Populasi di wilayah pesisir telah meningkat lebih dari 40 juta jiwa sejak tahun 1970, menurut data federal.
- Kenaikan Nilai Properti: Nilai rumah dan biaya rekonstruksi masing-masing telah meningkat lebih dari 70% dan 60% selama dekade terakhir. Kombinasi ini berarti satu badai saja dapat menyebabkan kerugian finansial yang sangat besar.
"Hanya butuh satu badai yang mendarat untuk menciptakan kerugian yang ditanggung asuransi dengan skala yang belum pernah kita lihat sebelumnya... Dan itu sangat mungkin terjadi di tahun El Niño," kata Kimberly Roberts, pimpinan penasihat risiko Amerika Utara di pialang reasuransi Guy Carpenter.
Lokasi Lebih Penting dari Jumlah Badai
 Ad
Fokus industri kini bergeser dari jumlah badai per musim ke lokasi pendaratannya. Sebagai perbandingan, musim badai 1992 yang dipengaruhi El Niño hanya menghasilkan separuh dari jumlah badai rata-rata, namun salah satunya adalah Badai Andrew, salah satu badai terkuat yang pernah melanda Amerika Serikat. Swiss Re Institute memperkirakan jika badai serupa melanda hari ini, kerugian industri asuransi bisa mencapai hampir $100 miliar.
Sebaliknya, musim rekor 2020—tahun non-El Niño dengan 30 badai—hanya menghasilkan kerugian sekitar $30 miliar karena sebagian besar badai tidak menghantam daerah padat penduduk. Menurut data dari Aon, kerugian tahunan yang ditanggung asuransi rata-rata mencapai sekitar $30 miliar antara tahun 2016 dan 2024. Firma pemodelan risiko bencana Karen Clark & Company menyatakan bahwa hantaman badai besar di area metropolitan padat seperti Miami, Houston, atau Tampa dapat menyebabkan kerugian lebih dari $100 miliar.
Respons dan Adaptasi Industri Asuransi
Menghadapi realitas baru ini, perusahaan asuransi mengembangkan model bencana yang semakin canggih. Model-model ini menggabungkan sinyal iklim musiman dengan data eksposur tingkat properti untuk memperkirakan potensi kerugian finansial dengan lebih akurat.
"Kami melihat nilai pertanggungan yang lebih tinggi, konsentrasi yang lebih besar di wilayah pesisir, dan rantai pasokan yang lebih kompleks. Itu berarti tingkat keparahan satu peristiwa hari ini bisa jauh lebih tinggi daripada yang kita lihat bahkan satu dekade lalu," kata Monica Ningen, CEO Property & Casualty Reinsurance US di Swiss Re. Industri ini juga mulai memanfaatkan kecerdasan buatan (AI) untuk menganalisis volume data cuaca dan eksposur yang lebih besar guna meningkatkan akurasi pemodelan risiko.