
Story
エルニーニョ現象、ハリケーン減少でも保険業界に安息なし 沿岸部の資産価値増大がリスクを再定義
Summary
エルニーニョ現象により大西洋のハリケーン・シーズンは平年を下回ると予測されるが、沿岸部での人口増加と資産価値の急騰が、保険会社にとってのリスクを根本的に変えている。嵐の数よりも上陸地点が重要性を増しており、単一の巨大ハリケーンが過去に例のない損害をもたらす可能性が指摘されている。
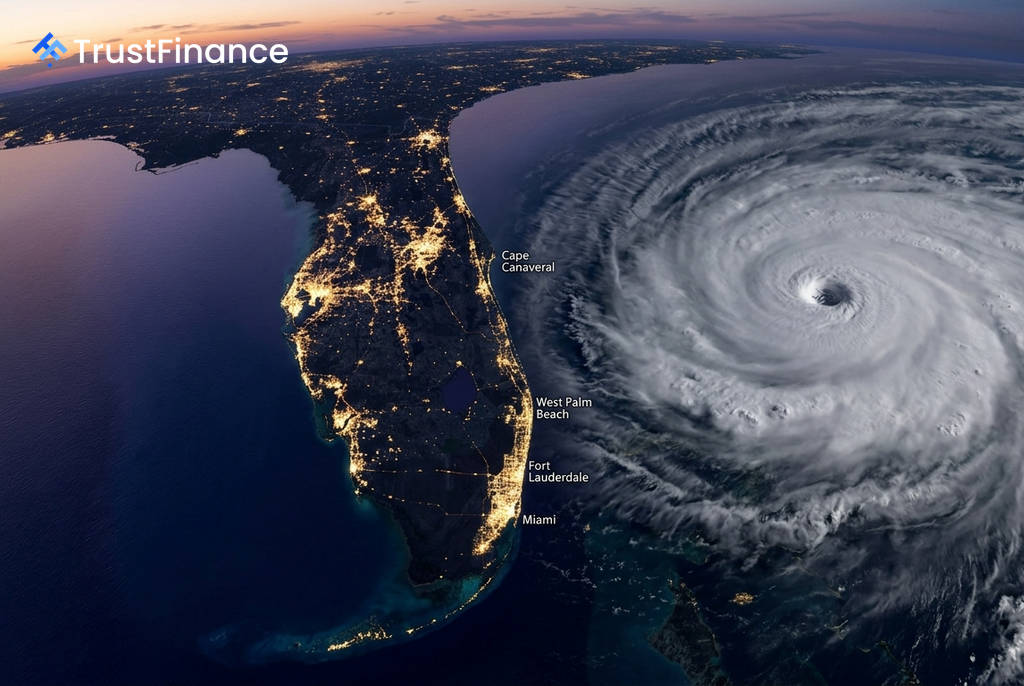
エルニーニョ現象の発生により、大西洋のハリケーン・シーズンは比較的穏やかになるとの予測が示されているが、損害保険会社にとっては必ずしも安心材料とはならない。沿岸地域における数十年にわたる人口増加と資産価値の高騰が、たとえ嵐の数が少なくても、一度の上陸で甚大な経済的損失をもたらすリスクを高めているためだ。
変化するリスクの前提
エルニーニョ現象は、太平洋の一部の海面水温が平年より高くなることで、大西洋でのハリケーン形成を抑制する大気条件を生み出すとされる。米政府の科学者によると、2026年6月にエルニーニョ現象が到来し、同年のハリケーン・シーズンは平年を下回る8〜14個の命名暴風雨、うち1〜3個が大型ハリケーンになると予測されている。
しかし、保険ブローカーや大災害モデリングの専門家は、この予測を手放しで喜べないと指摘する。その背景には、沿岸部における資産の集中がある。連邦政府のデータによれば、米国の沿岸郡の人口は1970年以降4000万人以上増加。さらに、住宅価格と再建費用は過去10年間でそれぞれ70%、60%以上も上昇しており、リスクにさらされる資産の総額が劇的に増加している。
再保険ブローカー、ガイ・カーペンター社のキンバリー・ロバーツ氏は「たった一度のハリケーン上陸が、我々がかつて見たことのない規模の保険損害を引き起こす可能性がある。そしてそれは、エルニーニョの年にも十分に起こり得る」と警鐘を鳴らす。
「数」より「場所」が重要に
 Ad
ハリケーンによる損害は、その数よりも上陸地点に大きく左右される。例えば、1991年のエルニーニョの終盤にあたる1992年のシーズンは、嵐の発生数こそ平年の約半分だったが、その中には米国史上最強クラスのハリケーン「アンドリュー」が含まれていた。スイス・リ・インスティテュートの試算では、もしアンドリューが今日襲来すれば、保険業界の損失は1000億ドル近くに達するという。
対照的に、記録的なシーズンとなった2020年(非エルニーニョ年)は、30個の命名暴風雨と14個のハリケーンが発生したにもかかわらず、人口密集地を避けたため保険損害額は約300億ドルにとどまった。大災害リスクモデリング会社のカレン・クラーク&カンパニーは、マイアミやヒューストンといった高価値の都市圏に大型ハリケーンが直撃した場合、保険損害額は1000億ドルを超える可能性があると分析している。
洗練されるリスクモデル
こうした状況を受け、保険業界はリスク評価と価格設定の見直しを迫られている。各社は、季節的な気候シグナルと個別の不動産レベルのエクスポージャーデータを組み合わせた、より洗練された大災害モデルの開発を進めている。
気候変動により洪水や山火事といった他のリスクも増大しており、リスクモデリングはますます複雑化している。スイス・リのモニカ・ニンゲン氏は「沿岸部での資産集中やサプライチェーンの複雑化により、単一の事象がもたらす損害の深刻度は、10年前と比べても格段に高くなっている」と指摘する。保険業界では、膨大な気象データやエクスポージャーデータを分析するためにAI(人工知能)の活用も進んでおり、変化し続けるリスク環境への適応が急がれている。