
Story
聖嬰現象或減弱颶風季 保險業為何仍難高枕無憂?
Summary
儘管聖嬰現象通常預示著大西洋颶風季活動減弱,但由於沿海地區人口與資產價值急遽增長,單一強烈颶風登陸仍可能造成巨額損失,保險業者正重新評估其風險模型。
傳統上,週期性的聖嬰現象(El Niño)因能抑制大西洋颶風活動,常被視為保險業的利多消息。然而,由於數十年來沿海地區的人口增長和房地產價值飆升,這一假設正受到嚴峻挑戰。
風暴數量減少不等於損失降低
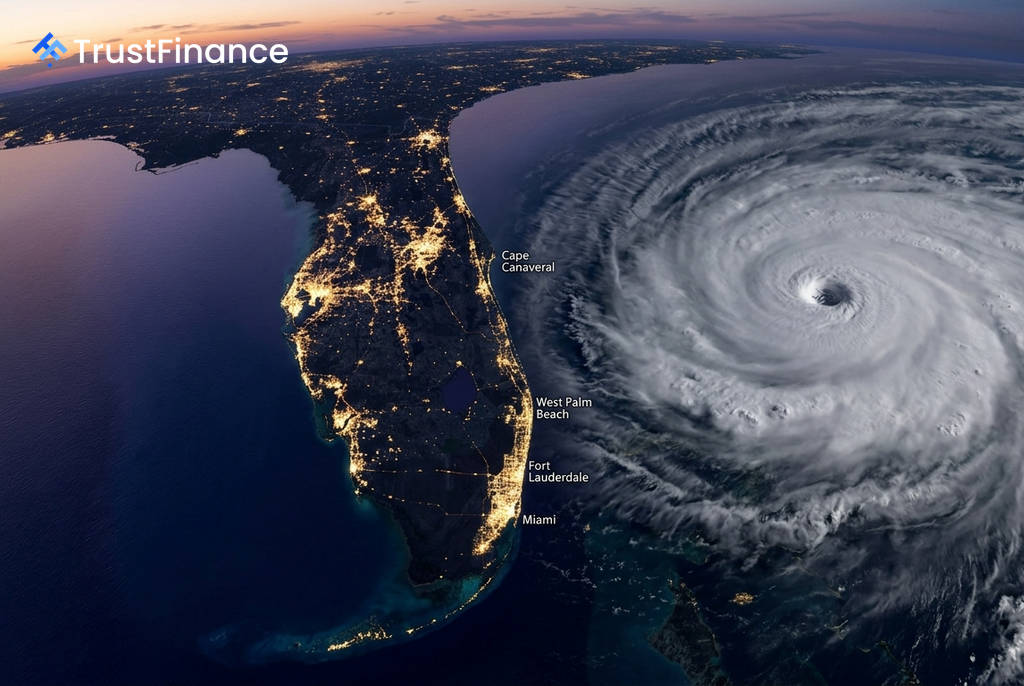
聖嬰現象的特徵是太平洋部分地區的海面溫度高於平均水平,這種氣候模式通常會產生不利於風暴形成的大氣條件,從而抑制大西洋颶風的活動。根據美國政府科學家的說法,聖嬰現象已於六月降臨,他們預計 2026 年將是一個低於平均水平的颶風季,預估將有 8 至 14 個命名風暴和 1 至 3 個主要颶風。
然而,保險經紀商、巨災模型公司和分析師指出,這不再是絕對的好消息。聯邦數據顯示,自 1970 年以來,美國沿海各郡的人口增加了 4,000 多萬。加上過去十年中,房屋價值和重建成本分別上漲了超過 70% 和 60%,即使是一個相對平靜的颶風季,也可能因單一事件造成嚴重損失。
再保險經紀商 Guy Carpenter 的北美災害諮詢主管 Kimberly Roberts 表示:「只需要一個登陸的颶風,就可能造成我們前所未見的鉅額保險損失……而這完全可能在聖嬰年發生。」
關鍵在於「地點」:單一颶風可致千億美元損失
 Ad
根據 Aon 的數據,在 2016 年至 2024 年間,一個平均的颶風季會產生 14 個命名風暴,年均保險損失約為 300 億美元。然而,損失的關鍵因素並非風暴數量,而是其登陸地點。例如,1992 年的颶風季風暴數量僅為平均的一半,但其中的安德魯颶風(Hurricane Andrew)重創南佛州,根據瑞士再保險研究所(Swiss Re Institute)的估算,若該颶風在今日來襲,將造成近 1,000 億美元的保險損失。
相比之下,2020 年雖是創紀錄的颶風年,有 30 個命名風暴,但因大多未襲擊人口稠密區,保險損失約為 300 億美元。巨災風險模型公司 Karen Clark & Company 在報告中警告,如今若有主要颶風襲擊邁阿密、坦帕或休士頓等高密度、高價值的都會區,保險損失可能輕易超過 1,000 億美元。
保險業調整風險模型應對新常態
除了颶風,聖嬰現象也可能在美國南部部分地區帶來高於平均的降雨量,增加洪水和山崩的風險。氣候變遷正使洪水和野火等災害日益頻繁,讓保險業的風險模型變得更加複雜。瑞士再保險美國產險再保執行長 Monica Ningen 指出:「更高的投保價值、更集中的沿海資產,以及更複雜的供應鏈,意味著現今單一事件的嚴重性可能遠高於十年前。」
為此,保險業者正積極開發更精密的巨災模型,結合季節性氣候信號與具體的財產曝險數據,以更準確地估算潛在的財務損失。此外,業界也開始導入人工智慧(AI)技術,以分析更大量的氣候與曝險數據,從而改善風險模型的準確性,應對不斷變化的氣候新常態。