
Story
厄尔尼诺或预示飓风季活动减弱,但保险业损失风险并未降低
Summary
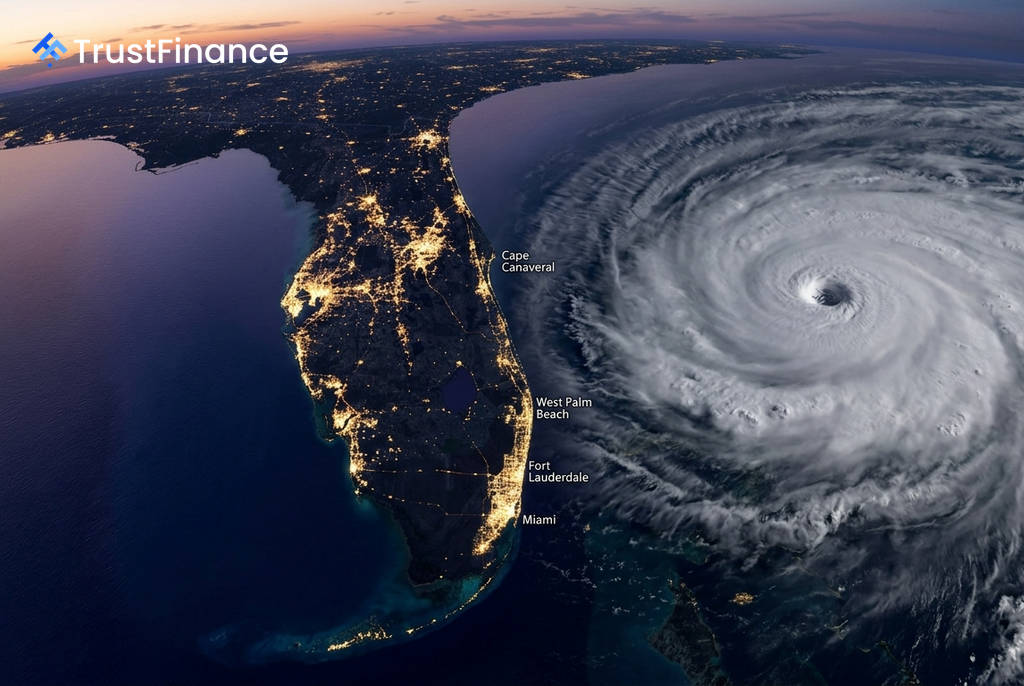
尽管厄尔尼诺现象通常预示着大西洋飓风季活动减弱,但沿海地区数十年的开发、不断上涨的财产价值以及重建成本,正迫使保险公司重新评估其风险模型,单一风暴的登陆点成为比风暴数量更关键的因素。
尽管厄尔尼诺(El Niño)气候现象的到来通常预示着大西洋飓风活动将有所减弱,但保险公司和风险建模师警告称,这并不意味着可以高枕无忧。沿海地区数十年来不断增长的人口和财产价值,已经从根本上改变了风险格局,即使是一个相对平静的飓风季也可能造成前所未有的巨大损失。
美国政府科学家已于6月确认厄尔НИ诺现象形成,并预测2026年将是一个低于平均水平的飓风季,预计将有 8至14个 命名风暴和 1至3个 主要飓风。然而,对于近年来每个飓风季平均面临约 300亿美元 保险损失的财产保险公司而言,风暴数量的减少已不再是核心关注点。
风险敞口剧增:登陆点比风暴数量更重要
风险评估的焦点正从飓风的频率转向其登陆的具体位置。再保险经纪公司佳达(Guy Carpenter)的北美灾害咨询主管Kimberly Roberts指出:“只需要一场登陆的飓风,就可能造成我们从未见过的巨大保险损失……而这完全可能在厄尔尼诺年发生。”
这种担忧背后是严峻的现实数据:
- 自1970年以来,美国沿海各县的人口增加了超过 4000万。
- 在过去十年中,房屋价值和重建成本分别上涨了超过 70% 和 60%。
- 巨灾风险建模公司Karen Clark & Company在本月的一份报告中警告,一场大型飓风若袭击迈阿密、坦帕或休斯顿等人口稠密、高价值的都市区,可能导致超过 1000亿美元 的保险损失。
 Ad
历史案例也印证了这一观点。1992年(受1991年厄尔尼诺影响)的风暴数量约为平均水平的一半,但其中包含了安德鲁飓风(Hurricane Andrew),这是有史以来袭击美国的最强风暴之一。瑞士再保险研究所(Swiss Re Institute)估计,如果安德鲁飓风在今天发生,将给保险业造成近 1000亿美元 的损失。相比之下,2020年虽有创纪录的30个命名风暴,但由于大多未袭击人口密集区,保险损失约为 300亿美元。
保险业的应对:重塑风险模型
面对日益复杂的风险环境,保险公司正在调整其策略。瑞士再保险美国财产与意外险再保险业务首席执行官Monica Ningen表示:“我们看到保险价值更高,资产更集中于沿海地区,供应链也更复杂。这意味着如今单一事件的严重性可能远超十年前。”
保险公司正越来越多地采用更复杂的巨灾模型,这些模型结合了季节性气候信号与具体到单个财产的风险敞口数据,以更精确地估算潜在的财务损失。再保险经纪公司Gallagher Re的首席科学官Steve Bowen指出,气候模式的变化正在降低历史数据的预测价值,迫使行业寻求更前瞻的分析方法。
此外,人工智能(AI)等新技术也被用于改进风险模型,帮助保险公司分析更大量的气象和风险敞口数据。然而,风险专家也强调,除了技术升级,保险公司还需更关注重塑灾害风险的长期趋势,例如持续上涨的重建成本和吸收损失所需的资本成本变化。