
Story
El Niño dự báo mùa bão ít dữ dội hơn, nhưng rủi ro tổn thất lớn vẫn rình rập ngành bảo hiểm
Summary
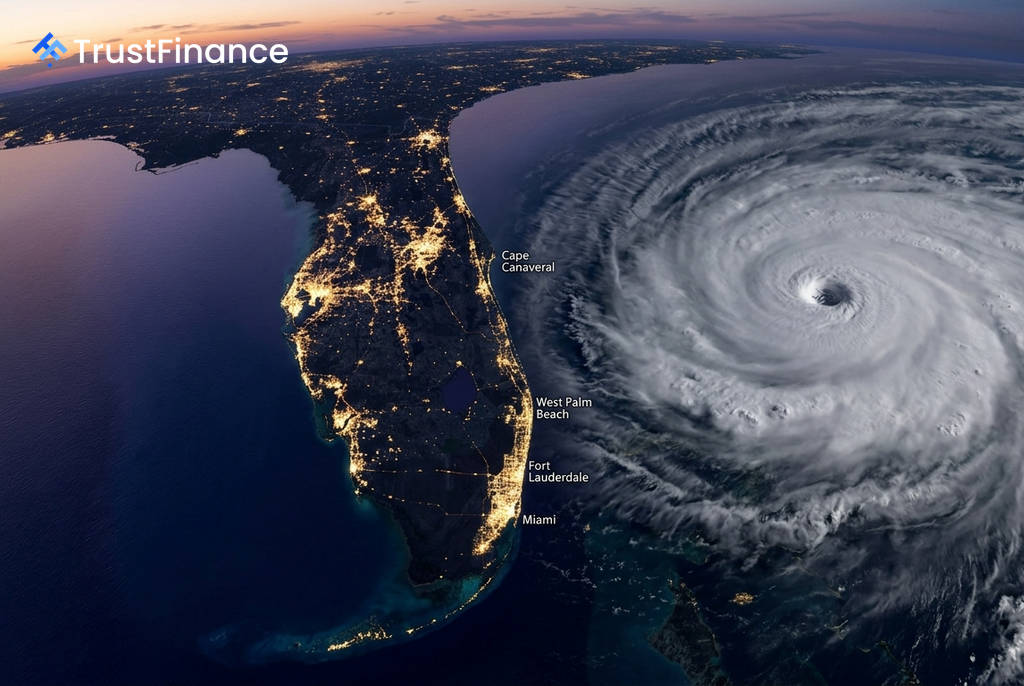
Dù El Niño thường làm giảm số lượng bão ở Đại Tây Dương, sự gia tăng dân số và giá trị tài sản ven biển khiến các công ty bảo hiểm không thể chủ quan, khi chỉ một cơn bão đổ bộ vào khu vực đông dân cũng có thể gây thiệt hại kỷ lục.
Sự xuất hiện của hiện tượng khí hậu El Niño thường báo hiệu một mùa bão Đại Tây Dương ít hoạt động hơn, vốn là tin tốt cho các công ty bảo hiểm. Tuy nhiên, sự gia tăng dân số và giá trị tài sản khổng lồ dọc các vùng ven biển trong nhiều thập kỷ qua đang buộc ngành bảo hiểm phải đánh giá lại các giả định truyền thống này.
Các nhà khoa học chính phủ Hoa Kỳ xác nhận El Niño đã đến vào tháng 6, trùng với thời điểm bắt đầu mùa bão. Họ dự báo một mùa bão dưới mức trung bình với 8 đến 14 cơn bão được đặt tên và 1 đến 3 cơn bão lớn. Dù vậy, các nhà môi giới bảo hiểm và chuyên gia phân tích cho rằng điều này không còn đảm bảo một mùa ít tổn thất.
Rủi ro không còn phụ thuộc vào số lượng bão
Trong lịch sử, El Niño thường giúp giảm thiểu rủi ro bão. Tuy nhiên, bối cảnh hiện nay đã thay đổi đáng kể. Dữ liệu liên bang cho thấy dân số tại các hạt ven biển của Hoa Kỳ đã tăng hơn 40 triệu người kể từ năm 1970. Cùng với đó, giá trị nhà ở và chi phí tái xây dựng đã tăng lần lượt hơn 70% và 60% trong thập kỷ qua.
Sự mở rộng này có nghĩa là ngay cả một mùa bão tương đối yên tĩnh cũng có thể gây ra tổn thất nghiêm trọng nếu một cơn bão đổ bộ vào khu vực đông dân cư. "Chỉ cần một cơn bão đổ bộ là có thể tạo ra một khoản tổn thất được bảo hiểm ở mức độ chúng ta chưa từng thấy... Và điều đó hoàn toàn có thể xảy ra trong một năm có El Niño," bà Kimberly Roberts, lãnh đạo tư vấn về rủi ro Bắc Mỹ tại công ty môi giới tái bảo hiểm Guy Carpenter, cho biết.
Vị trí đổ bộ là yếu tố quyết định
Theo dữ liệu từ Aon, tổn thất được bảo hiểm hàng năm do bão giai đoạn 2016-2024 trung bình khoảng 30 tỷ USD. Tuy nhiên, con số này có thể biến động dữ dội tùy thuộc vào vị trí bão đổ bộ.
 Ad
- Ví dụ điển hình: Mùa bão năm 1992, ngay sau El Niño 1991, có số lượng bão chỉ bằng một nửa mức trung bình. Nhưng trong đó có Siêu bão Andrew, một trong những cơn bão mạnh nhất từng đổ bộ vào Hoa Kỳ. Viện Swiss Re ước tính nếu một cơn bão như Andrew tấn công ngày nay, nó sẽ gây thiệt hại cho ngành bảo hiểm gần 100 tỷ USD.
- Trường hợp ngược lại: Mùa bão kỷ lục năm 2020 với 30 cơn bão được đặt tên nhưng chỉ gây ra thiệt hại bảo hiểm khoảng 30 tỷ USD, chủ yếu vì chúng không đổ bộ vào các khu vực đông dân.
Công ty mô hình hóa rủi ro thảm họa Karen Clark & Company cảnh báo trong một báo cáo gần đây rằng một cơn bão lớn tấn công các khu vực đô thị có giá trị tài sản cao và đông đúc như Miami, Tampa hay Houston có thể gây ra tổn thất được bảo hiểm vượt 100 tỷ USD. Báo cáo kết luận: "Bão cũng giống như bất động sản: ba điều quan trọng nhất là vị trí, vị trí và vị trí."
Ngành bảo hiểm thích ứng với rủi ro mới
Đối mặt với thực tế này, các công ty bảo hiểm đang phát triển các mô hình thảm họa ngày càng tinh vi hơn. Các mô hình này kết hợp tín hiệu khí hậu theo mùa với dữ liệu về mức độ phơi nhiễm rủi ro ở từng tài sản cụ thể để ước tính phạm vi tổn thất tài chính.
Ngành công nghiệp cũng đang ứng dụng trí tuệ nhân tạo (AI) để cải thiện các mô hình rủi ro, cho phép phân tích khối lượng lớn hơn dữ liệu thời tiết và phơi nhiễm. Steve Bowen, giám đốc khoa học tại công ty môi giới tái bảo hiểm Gallagher Re, lưu ý rằng các hình thái thời tiết đang thay đổi có thể làm giảm giá trị dự báo của các mô hình cũ. "Lịch sử có giới hạn trong việc dạy chúng ta," ông nói. Do đó, việc tập trung vào các xu hướng dài hạn như chi phí tái thiết và chi phí vốn để hấp thụ tổn thất đang trở nên quan trọng hơn bao giờ hết.