
Story
Saham Alnylam Jatuh Akibat Data Obat Jantung Pesaing, Analis Anggap Bisnis Inti Aman
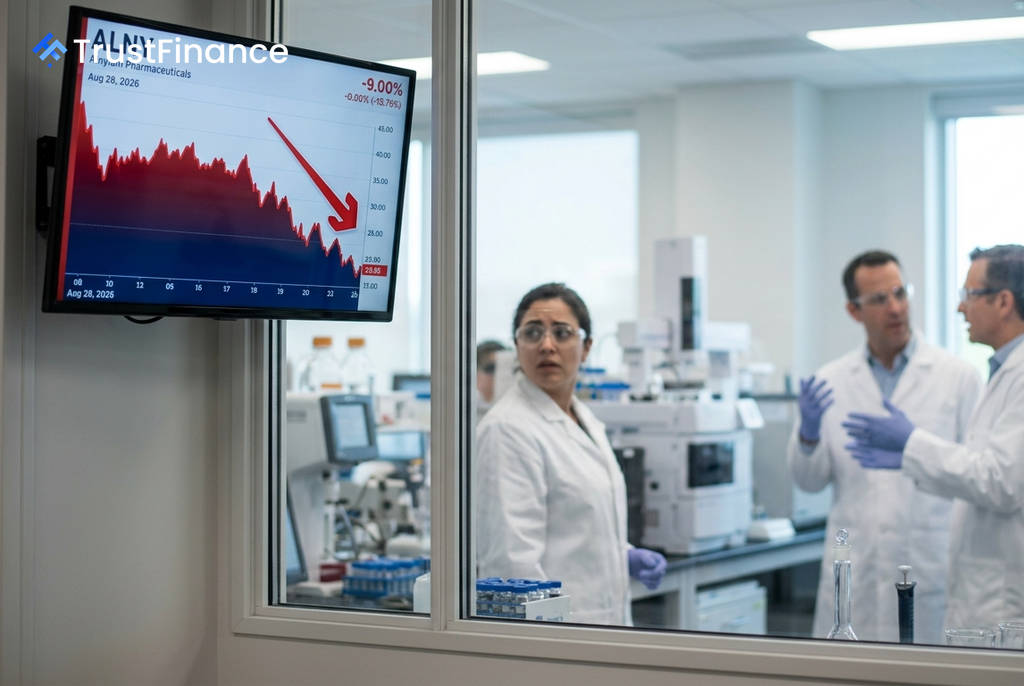
Saham Alnylam Pharmaceuticals (NASDAQ: ALNY) anjlok hampir 4,9% dalam perdagangan pra-pasar setelah rilis data lengkap dari uji klinis obat jantung pesaing yang menimbulkan kekhawatiran di kalangan investor. Hasil yang mengecewakan ini menekan valuasi pasar Alnylam, meskipun para analis menilai bisnis komersial inti perusahaan tetap aman.
Kegagalan Mengejutkan Terapi Kombinasi
Kekhawatiran pasar dipicu oleh presentasi data lengkap dari uji klinis Fase 3 CARDIO-TTRansform di European Society of Cardiology Congress. Uji klinis yang dijalankan oleh AstraZeneca dan Ionis Pharmaceuticals ini mengevaluasi obat mereka, Wainua, untuk pengobatan kardiomiopati amiloid transtiretin (ATTR-CM).
Data tersebut mengungkapkan hasil yang secara tak terduga negatif. Ketika Wainua dikombinasikan dengan *stabilizer* TTR—standar perawatan saat ini yang didominasi oleh Vyndaqel dari Pfizer—hasilnya justru lebih buruk daripada standar perawatan saja, dengan risiko relatif sebesar 1,14. Sebaliknya, Wainua menunjukkan kinerja yang baik sebagai terapi tunggal (*monotherapy*) dengan risiko relatif 0,71.
Temuan ini berdampak langsung pada Alnylam karena obatnya yang telah disetujui, Amvuttra, dan kandidat *pipeline* generasi berikutnya, nucresiran, mengandalkan mekanisme genetik yang serupa untuk menekan produksi transtiretin di hati.
Analis Terbelah, Tekanan pada Uji Klinis Alnylam
Reaksi analis Wall Street terbagi, mulai dari optimisme yang hati-hati hingga peringatan bahwa Alnylam perlu segera menyesuaikan strategi uji klinisnya. Faisal Khurshid dari Jefferies menilai temuan ini menimbulkan pertanyaan mendasar tentang perlunya *RNA silencers* di pasar yang sudah didominasi oleh *stabilizer* oral.
 Ad
Paul Matteis dari Stifel menyebut hasil kombinasi tersebut "jelas lebih buruk dari yang diperkirakan." Ia berpendapat bahwa kegagalan yang "tidak ambigu" ini membuat Alnylam memiliki sedikit pilihan selain secara proaktif mengubah desain studi Fase 3 TRITON-CM untuk nucresiran, misalnya dengan lebih memprioritaskan hasil monoterapi.
Di sisi lain, Kostas Biliouris dari Oppenheimer mengambil sikap yang lebih konstruktif. Ia menyoroti perbedaan biologis utama antara platform obat kedua perusahaan, di mana sinyal negatif pada Wainua (sebuah *antisense oligonucleotide*) belum pernah diamati pada platform siRNA Alnylam. Namun, ia mengakui bahwa kurangnya skenario kemenangan yang jelas dapat menekan saham Alnylam dalam jangka pendek.
Fondasi Komersial Dianggap Tetap Kokoh
Terlepas dari gejolak ekspektasi terhadap *pipeline* klinis, para analis sebagian besar setuju bahwa fondasi komersial Alnylam saat ini tetap aman. Hal ini karena peresepan Amvuttra di dunia nyata sebagian besar didorong oleh pasien yang baru memulai pengobatan (*treatment-naïve*) dan menerima monoterapi, bukan terapi kombinasi.
Para dokter juga dinilai tidak akan mengekstrapolasi data kombinasi negatif dari uji klinis pesaing ke dalam praktik peresepan Amvuttra sehari-hari. Stifel menegaskan kembali keyakinannya pada target komersial jangka panjang Alnylam, mencatat bahwa Amvuttra berpotensi mencapai puncak penjualan $10 miliar seiring dengan meningkatnya tingkat diagnosis ATTR-CM. Kini, fokus investor beralih ke manajemen Alnylam untuk mendapatkan kejelasan tentang bagaimana perusahaan akan melindungi *pipeline* obatnya dari dampak ini.