
Story
CICC ने चाइना मर्चेंट्स पोर्ट का लक्ष्य मूल्य बढ़ाकर HK$18 किया, 'आउटपरफॉर्म' रेटिंग बरकरार
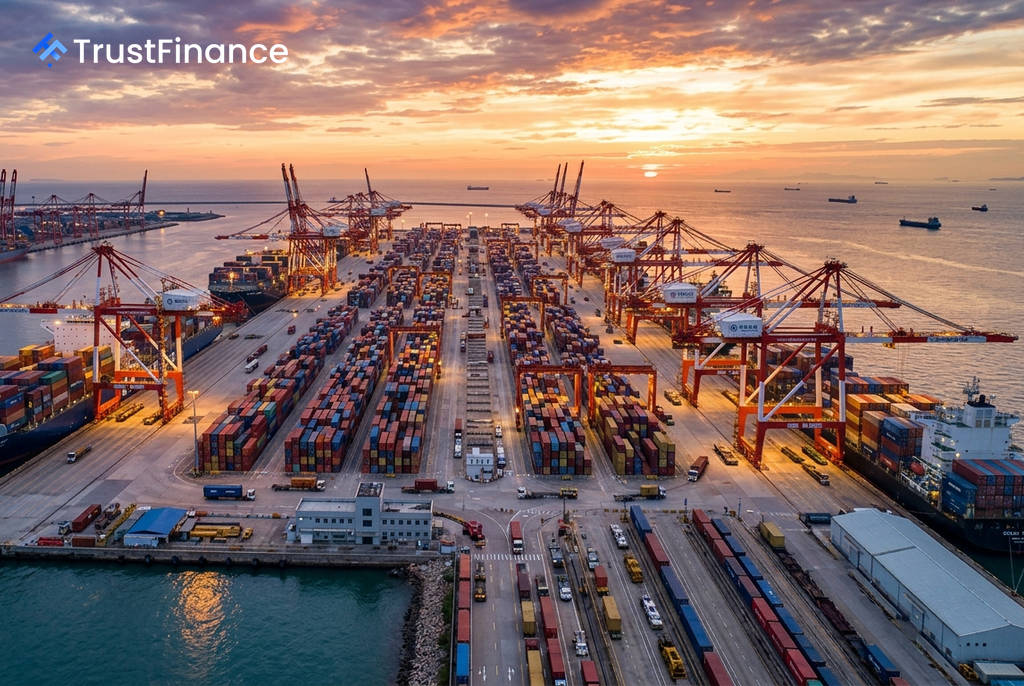
निवेश बैंक CICC ने चाइना मर्चेंट्स पोर्ट होल्डिंग्स (00144) के लिए अपनी 'आउटपरफॉर्म' (उद्योग से बेहतर प्रदर्शन) रेटिंग को बनाए रखा है और लक्ष्य मूल्य को 9.09% बढ़ाकर 18 हॉन्ग कॉन्ग डॉलर (HK$) प्रति शेयर कर दिया है। CICC की एक शोध रिपोर्ट के अनुसार, यह समायोजन उम्मीद से बेहतर प्रति-कंटेनर आय और उद्योग के लिए सकारात्मक दृष्टिकोण को दर्शाता है।
लक्ष्य मूल्य और पूर्वानुमान में संशोधन
CICC द्वारा जारी रिपोर्ट में कहा गया है कि नया लक्ष्य मूल्य मौजूदा शेयर मूल्य से 9.69% की संभावित वृद्धि का संकेत देता है। बैंक ने चाइना मर्चेंट्स पोर्ट के लिए अपने वित्तीय पूर्वानुमानों को भी संशोधित किया है, जो कंपनी के मजबूत परिचालन प्रदर्शन को दर्शाता है।
- 2024 का राजस्व: अनुमान को 3.42% बढ़ाकर HK$14.25 बिलियन कर दिया गया है।
- 2025 का शुद्ध लाभ: अनुमान को 7.37% बढ़ाकर HK$8.42 बिलियन किया गया है, जिसका मुख्य कारण अगले वर्ष कंटेनर की मात्रा और प्रति-कंटेनर आय में अपेक्षित वृद्धि है।
हालांकि, बंदरगाह के मुख्य व्यवसाय के बाहर की संबद्ध कंपनियों में पहली छमाही में हुए नुकसान के कारण 2024 के शुद्ध लाभ का अनुमान काफी हद तक अपरिवर्तित रखा गया है।
पहली छमाही के मजबूत नतीजे
 Ad
यह अपग्रेड 2024 की पहली छमाही में कंपनी के मजबूत प्रदर्शन के बाद आया है। कंपनी ने HK$7.297 बिलियन का राजस्व दर्ज किया, जो साल-दर-साल 13.0% की वृद्धि है। शेयरधारकों के लिए शुद्ध लाभ 6.9% बढ़कर HK$3.832 बिलियन हो गया, जो मुख्य रूप से बंदरगाह के मुख्य व्यवसाय में उम्मीद से बेहतर मुनाफे के कारण था। इस अवधि के दौरान, कंपनी के बंदरगाहों पर कुल कंटेनर थ्रुपुट में साल-दर-साल 4.5% की वृद्धि देखी गई।
भविष्य का दृष्टिकोण और प्रमुख कारक
आगे देखते हुए, CICC का मानना है कि चाइना मर्चेंट्स पोर्ट कार्गो की मात्रा में अच्छी वृद्धि बनाए रखने के लिए अच्छी स्थिति में है। रिपोर्ट के अनुसार, AI-संबंधित उत्पादों के बढ़ते शिपमेंट, चीन से उच्च-स्तरीय विनिर्माण निर्यात में तेजी और उभरते बाजारों में आर्थिक विकास जैसे कारक इस वृद्धि को गति देंगे। विश्लेषकों का यह भी मानना है कि कंपनी परिचालन प्रक्रियाओं को अनुकूलित करके, स्वचालन बढ़ाकर और लागतों को नियंत्रित करके अपनी लाभप्रदता में और सुधार कर सकती है।
मूल्यांकन और जोखिम
CICC के अनुसार, HK$18 का नया लक्ष्य मूल्य 2024 के लिए 9.7 गुना और 2025 के लिए 9.0 गुना के अनुमानित मूल्य-से-आय (P/E) अनुपात के बराबर है। रिपोर्ट में निवेशकों को संभावित जोखिमों के प्रति भी आगाह किया गया है, जिनमें भू-राजनीतिक बदलाव और वैश्विक आर्थिक विकास में मंदी शामिल हैं, जो कंपनी के प्रदर्शन को प्रभावित कर सकते हैं।