
Story
TWFG營收展望強勁 但42倍本益比凸顯執行風險
Text size
Background
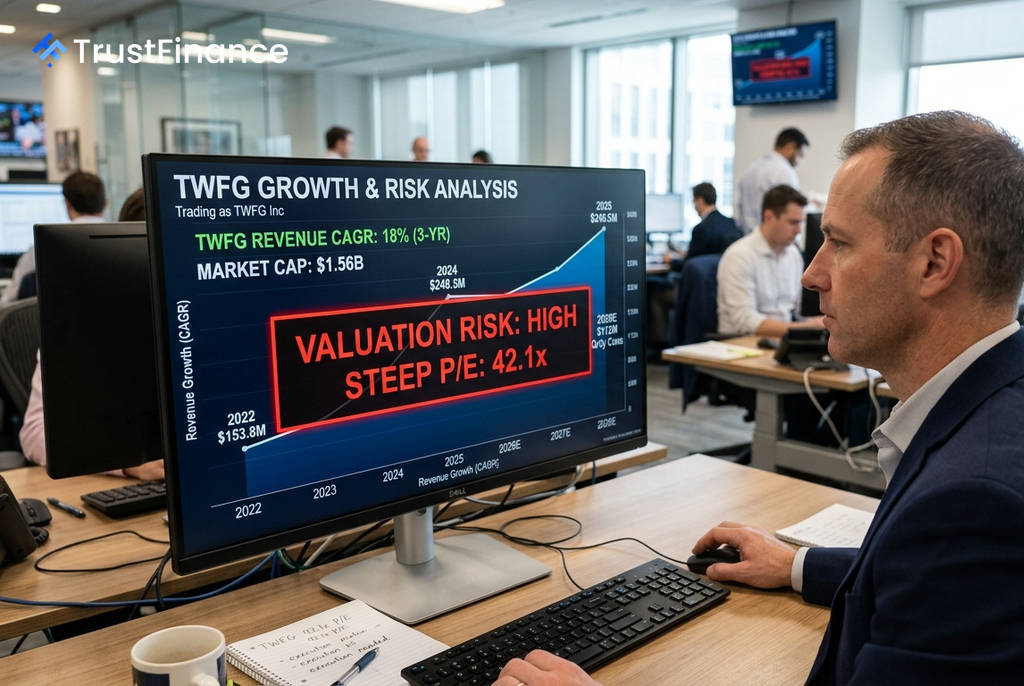
根據Investing.com分析,獨立保險分銷平台TWFG Inc. (TWFG) 具備強勁的成長潛力,但其高昂的估值也帶來相應的風險。該公司預計未來三年的營收年複合成長率 (CAGR) 可達 18%,然而其 42.1倍 的本益比意味著市場已預期其營運表現將完美無瑕。
營收成長動能明確
TWFG的商業模式專注於個人和商業保險產品的銷售與分銷,而非直接承擔保險承保風險,此為其獨特之處。財報數據顯示,公司營收從2022財年的1.5388億美元增長至2025財年的2.4851億美元,年化增長率約為 17.4%。
市場普遍預期此成長趨勢將持續。根據共識預測,TWFG的季度營收預計將從2026年9月30日的7550萬美元,增長至2028年6月30日的1.1208億美元,顯示市場看好其長期擴張前景。
財務狀況穩健
穩健的資產負債表為TWFG的擴張提供了有力支撐。截至2025年12月31日,該公司總負債為1549萬美元,而槓桿自由現金流則高達5314萬美元,顯示其償債能力綽有餘裕。
 Ad
其他關鍵財務指標亦表現良好:
- 負債資本比:根據篩選器快照,該比率僅為 0.5%,顯示槓桿程度極低。
- 流動比率:截至2026年6月30日為 2.6倍,表明短期償債能力無虞。
- 股東權益報酬率 (ROE):截至同日為 14.1%,反映資本運用效率良好。
估值風險與分析師看法
儘管成長前景看好,但TWFG的主要風險在於其高昂的估值。截至2026年6月30日,其追蹤本益比高達 42.1倍,這已充分反映了市場對其未來強勁表現的預期,幾乎沒有留下任何執行失誤的空間。此外,公司2025年的淨利率僅為 3.2%,若營收增長放緩,其高估值倍數可能面臨大幅下修的壓力。
值得注意的是,不同評估模型之間存在顯著差異。一個公允價值模型顯示其股價有 55.1% 的上漲空間,但分析師的目標價隱含的上漲空間卻僅有 7.5%。這種分歧凸顯了市場對其未來潛力的不確定性。總體而言,TWFG被視為一個具備非對稱回報潛力的成長型標的,其吸引力來自於可擴展的分銷模式與低負債,但投資人也必須警惕其估值所隱含的高期望風險。