
Story
TWFG की विकास क्षमता: उच्च मूल्यांकन और राजस्व वृद्धि के बीच संतुलन
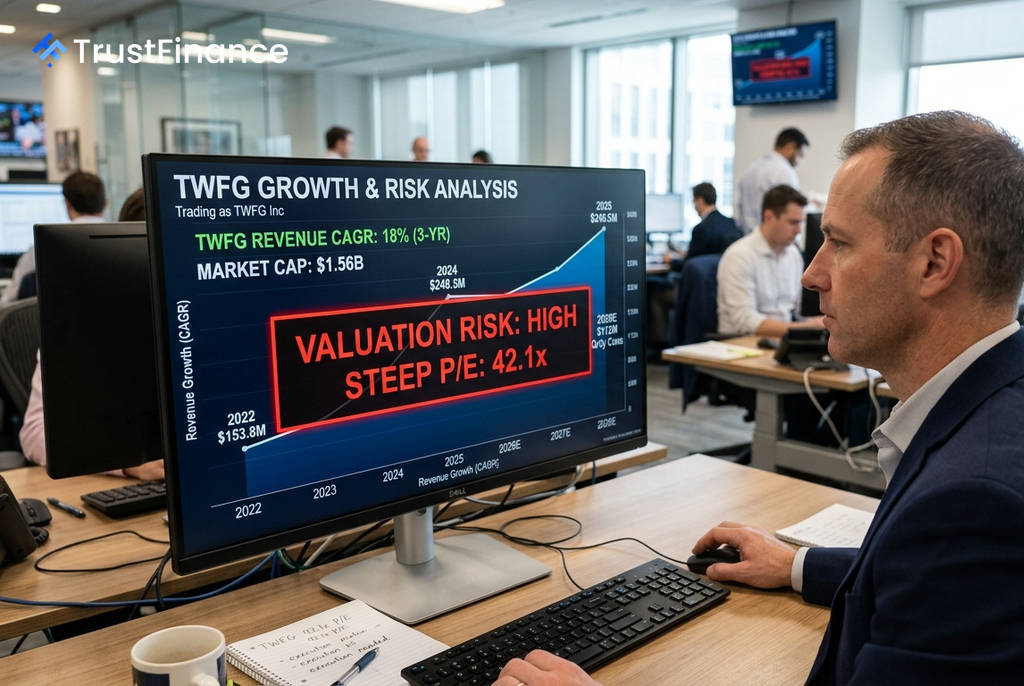
TWFG, एक स्वतंत्र बीमा वितरण प्लेटफॉर्म, एक उच्च-विकास वाले निवेश अवसर के रूप में उभर रहा है, जिसमें अगले तीन वर्षों के लिए 18% की अनुमानित राजस्व चक्रवृद्धि वार्षिक वृद्धि दर (CAGR) का अनुमान है। हालांकि, इसका 42.1x का मूल्य-से-आय (P/E) अनुपात एक उच्च मूल्यांकन को दर्शाता है, जो भविष्य के प्रदर्शन से जुड़ी उम्मीदों को बढ़ाता है।
राजस्व में मजबूत वृद्धि
कंपनी ने अपने राजस्व में लगातार वृद्धि दर्ज की है, जो वित्तीय वर्ष 2022 में $153.88 मिलियन से बढ़कर 2025 में $248.51 मिलियन हो गया। यह लगभग 17.4% की वार्षिक वृद्धि दर के बराबर है। बाजार का अनुमान है कि यह विस्तार जारी रहेगा, जैसा कि तिमाही सर्वसम्मति राजस्व पूर्वानुमानों से पता चलता है, जो 30 सितंबर, 2026 के लिए $75.50 मिलियन के मुकाबले 30 जून, 2028 तक $112.08 मिलियन तक पहुंचने का अनुमान है।
यह इंगित करता है कि निवेशक केवल एक तिमाही की रिकवरी पर नहीं, बल्कि निरंतर विस्तार की संभावना पर दांव लगा रहे हैं। TWFG का बिजनेस मॉडल सीधे बीमा जोखिम लेने के बजाय व्यक्तिगत और वाणिज्यिक बीमा उत्पादों की बिक्री और वितरण पर केंद्रित है।
वित्तीय स्थिति और मूल्यांकन
TWFG की बैलेंस शीट काफी मजबूत दिखाई देती है, जो भविष्य के विस्तार के लिए वित्तीय लचीलापन प्रदान करती है। 31 दिसंबर, 2025 तक, कंपनी पर केवल $15.49 मिलियन का कुल कर्ज था, जबकि उसका लीवरेज्ड फ्री कैश फ्लो $53.14 मिलियन था।
कंपनी के प्रमुख वित्तीय मेट्रिक्स भी सकारात्मक हैं:
 Ad
- ऋण-से-पूंजी अनुपात (Debt-to-capital): केवल 0.5%।
- चालू अनुपात (Current ratio): 30 जून, 2026 तक 2.6x।
- इक्विटी पर रिटर्न (ROE): 30 जून, 2026 तक 14.1%।
ये आंकड़े बताते हैं कि कंपनी अपनी पूंजी का उत्पादक रूप से उपयोग कर रही है और बिना बड़े पैमाने पर इक्विटी को कमजोर किए विस्तार के लिए वित्तपोषण कर सकती है।
निवेशकों के लिए प्रमुख जोखिम
उच्च विकास क्षमता के बावजूद, TWFG का मूल्यांकन एक महत्वपूर्ण जोखिम प्रस्तुत करता है। 42.1x का पी/ई अनुपात पहले से ही मजबूत प्रदर्शन की उम्मीदों को दर्शाता है, जिससे निष्पादन में किसी भी गलती की गुंजाइश कम हो जाती है। इसके अलावा, मूल्यांकन मॉडल और विश्लेषक लक्ष्यों के बीच एक अंतर है। जहां एक उचित-मूल्य मॉडल 55.1% की वृद्धि की संभावना का संकेत देता है, वहीं 30 जून, 2026 तक विश्लेषकों का लक्ष्य केवल 7.5% की वृद्धि दर्शाता है।
कंपनी का 2025 में शुद्ध मार्जिन केवल 3.2% था। यदि राजस्व वृद्धि धीमी हो जाती है, तो स्टॉक के प्रीमियम मूल्यांकन में तेजी से कमी आ सकती है। पिछले तीन महीनों में 49.17% की मजबूत बढ़त के बावजूद, स्टॉक में पिछले एक सप्ताह में 8.06% की गिरावट देखी गई, जो अस्थिरता का संकेत है। संक्षेप में, TWFG एक पारंपरिक मूल्य निवेश के बजाय एक असममित विकास का उम्मीदवार है, जिसके लिए निवेशकों को सावधानीपूर्वक निगरानी करने की आवश्यकता है।