
Story
TWFG Tawarkan Pertumbuhan Pendapatan Tinggi dengan Risiko Valuasi Premium
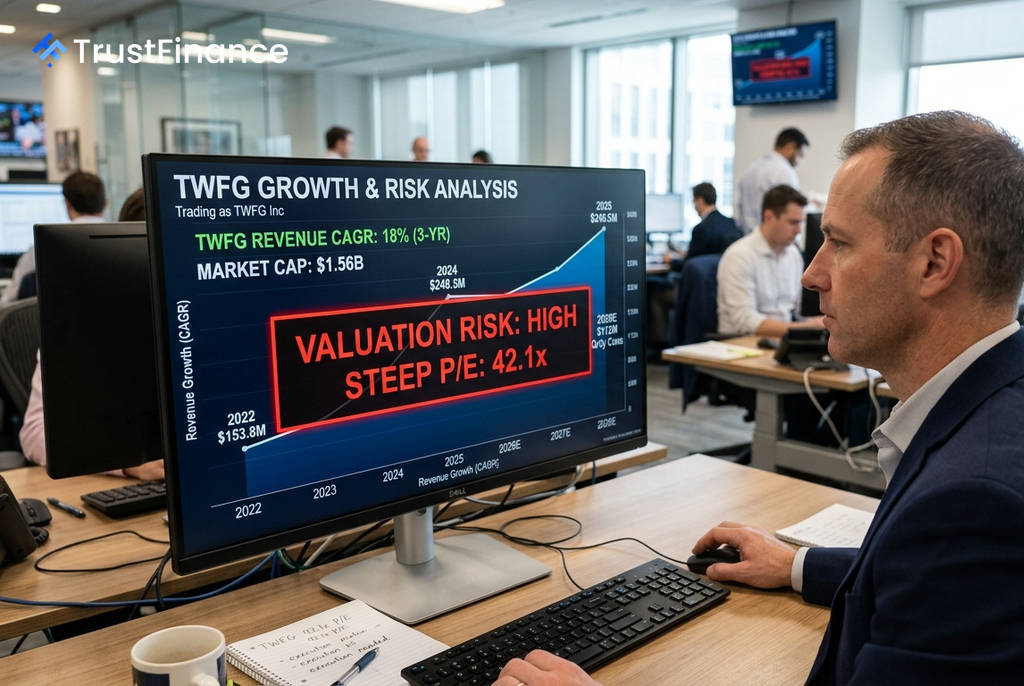
TWFG Inc. (TWFG), sebuah platform distribusi asuransi independen, menunjukkan potensi pertumbuhan pendapatan yang signifikan, namun diperdagangkan pada valuasi yang tinggi yang menyisakan sedikit ruang untuk kesalahan eksekusi. Analisis menunjukkan proyeksi Tingkat Pertumbuhan Tahunan Majemuk (CAGR) pendapatan sebesar 18% selama tiga tahun, tetapi rasio harga terhadap laba (P/E) perusahaan yang mencapai 42,1x telah memperhitungkan ekspektasi kinerja yang kuat.
Prospek Pertumbuhan yang Solid
Model bisnis TWFG berfokus pada distribusi produk asuransi personal dan komersial, bukan pada penjaminan risiko asuransi secara langsung. Strategi ini telah membuahkan hasil, dengan pendapatan yang tercatat tumbuh dari $153,88 juta pada tahun fiskal 2022 menjadi $248,51 juta pada 2025, setara dengan pertumbuhan tahunan sekitar 17,4%.
Ekspektasi pasar tetap optimistis terhadap ekspansi berkelanjutan. Proyeksi pendapatan konsensus kuartalan diperkirakan akan mencapai $112,08 juta pada 30 Juni 2028, naik signifikan dari $75,50 juta yang diantisipasi untuk 30 September 2026. Angka-angka ini mengindikasikan bahwa investor memproyeksikan pertumbuhan jangka panjang, bukan sekadar pemulihan sesaat.
Neraca Keuangan yang Kuat
Kondisi keuangan TWFG memberikan fleksibilitas untuk mendanai ekspansi di masa depan. Per 31 Desember 2025, perusahaan melaporkan total utang hanya $15,49 juta dibandingkan dengan arus kas bebas yang mencapai $53,14 juta. Rasio utang terhadap modal yang sangat rendah sebesar 0,5% dan rasio lancar 2,6x per 30 Juni 2026, menunjukkan posisi neraca yang sehat.
 Ad
Efisiensi penggunaan modal juga tercermin dari Imbal Hasil atas Ekuitas (ROE) sebesar 14,1% per 30 Juni 2026. Struktur permodalan yang kuat ini dapat mendukung pertumbuhan tanpa perlu melakukan dilusi saham yang signifikan.
Risiko Valuasi dan Margin Tipis
Risiko utama bagi investor terletak pada valuasi saham yang sudah premium. Rasio P/E *trailing* sebesar 42,1x (per 30 Juni 2026) mengimplikasikan bahwa pasar telah memasang ekspektasi tinggi terhadap kinerja perusahaan. Jika pertumbuhan melambat, kelipatan valuasi ini berisiko mengalami kompresi tajam, terutama mengingat margin laba bersih perusahaan yang hanya 3,2% pada tahun 2025.
Terdapat juga perbedaan signifikan antara model valuasi dan target analis. Sementara model nilai wajar internal Investing.com menyiratkan potensi kenaikan sebesar 55,1%, target rata-rata analis hanya menunjukkan potensi kenaikan 7,5% per 30 Juni 2026. Perbedaan ini menyoroti bahwa saham ini lebih cocok sebagai kandidat pertumbuhan asimetris untuk daftar pantau, bukan sebagai investasi nilai konvensional.