
Story
TWFG Tawar Potensi Pertumbuhan Hasil, Tetapi Dinilai pada Harga Premium
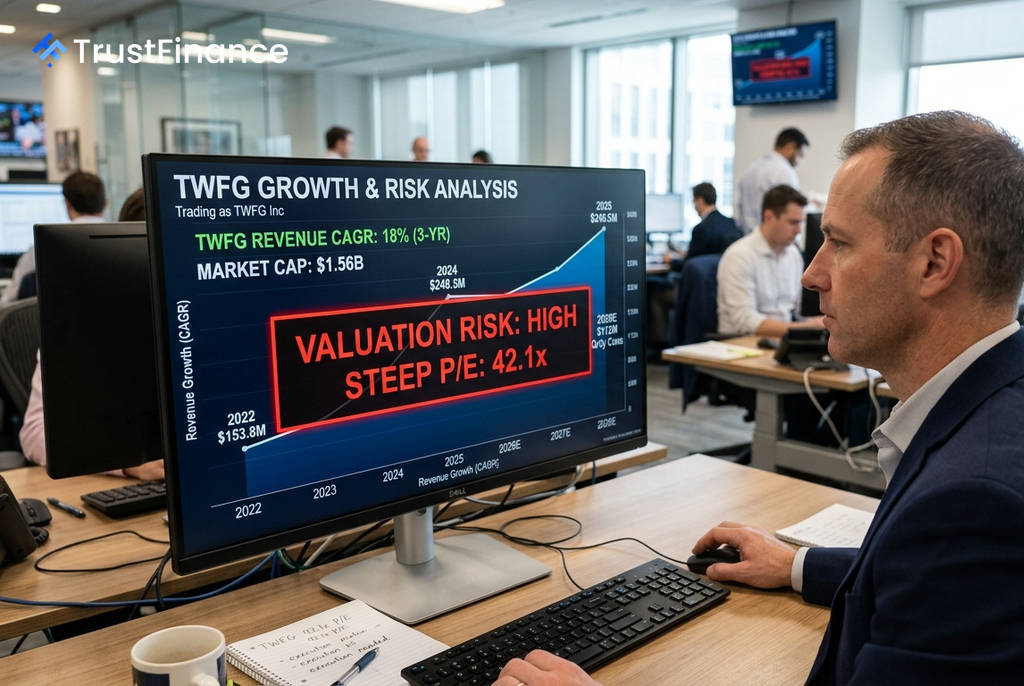
TWFG Inc. (TWFG), sebuah platform pengedaran insurans, menawarkan potensi pertumbuhan yang menarik dengan unjuran kadar pertumbuhan tahunan terkompaun (CAGR) hasil selama tiga tahun sebanyak 18%. Walau bagaimanapun, penilaian syarikat yang tinggi, dicerminkan oleh nisbah Harga kepada Pendapatan (P/E) sebanyak 42.1x, memberikan ruang yang sangat kecil untuk sebarang kesilapan dalam pelaksanaan strateginya.
Trajektori Pertumbuhan Hasil
TWFG beroperasi dalam segmen pengedaran produk insurans peribadi dan komersial, yang bermakna ia tidak menanggung risiko pengunderaitan secara langsung. Model perniagaan ini telah menunjukkan pertumbuhan yang konsisten, dengan hasil meningkat daripada $153.88 juta pada tahun fiskal 2022 kepada $248.51 juta pada 2025, bersamaan pertumbuhan tahunan sekitar 17.4%.
Unjuran konsensus pasaran terus menyokong naratif pengembangan ini. Ramalan hasil suku tahunan dijangka mencecah $112.08 juta menjelang 30 Jun 2028, berbanding $75.50 juta yang dijangkakan untuk 30 September 2026. Ini menunjukkan bahawa pasaran menjangkakan pertumbuhan berterusan, bukan sekadar pemulihan jangka pendek.
Penilaian dan Kedudukan Kewangan
Kunci kira-kira TWFG menunjukkan kedudukan kewangan yang kukuh. Setakat 31 Disember 2025, syarikat melaporkan jumlah hutang sebanyak $15.49 juta berbanding aliran tunai bebas berleveraj sebanyak $53.14 juta. Nisbah hutang kepada modal syarikat adalah sangat rendah pada hanya 0.5%, manakala nisbah semasa berada pada 2.6x setakat 30 Jun 2026, menandakan fleksibiliti kewangan untuk membiayai pengembangan.
 Ad
Walau bagaimanapun, risiko utama terletak pada penilaiannya. Nisbah P/E sebanyak 42.1x sudahpun mengambil kira jangkaan pelaksanaan yang cemerlang. Terdapat juga percanggahan yang ketara antara model nilai saksama, yang membayangkan potensi kenaikan sebanyak 55.1%, dengan sasaran penganalisis yang hanya menunjukkan potensi kenaikan sebanyak 7.5%.
Implikasi kepada Pelabur
Margin keuntungan bersih syarikat yang agak nipis, iaitu 3.2% pada tahun 2025, menambah satu lagi lapisan risiko. Sekiranya pertumbuhan hasil menjadi perlahan, gandaan penilaian premium yang dinikmati oleh saham ini boleh mengalami mampatan yang ketara. Walaupun saham ini telah mencatatkan pulangan tiga bulan sebanyak 49.17%, ia juga telah jatuh 8.06% dalam tempoh seminggu yang lalu, menonjolkan sifat tidak menentunya.
Bagi pelabur, TWFG mewakili calon pertumbuhan asimetri yang sesuai untuk senarai pantau, bukannya pelaburan nilai konvensional. Tarikannya terletak pada model pengedaran yang boleh skala, pengembangan hasil, dan leveraj yang minimum. Namun, bahaya utamanya adalah penilaian semasa yang menuntut prestasi hampir sempurna daripada syarikat.