
Story
保険販売のTWFG、高い成長見通しと割高な株価評価が交錯
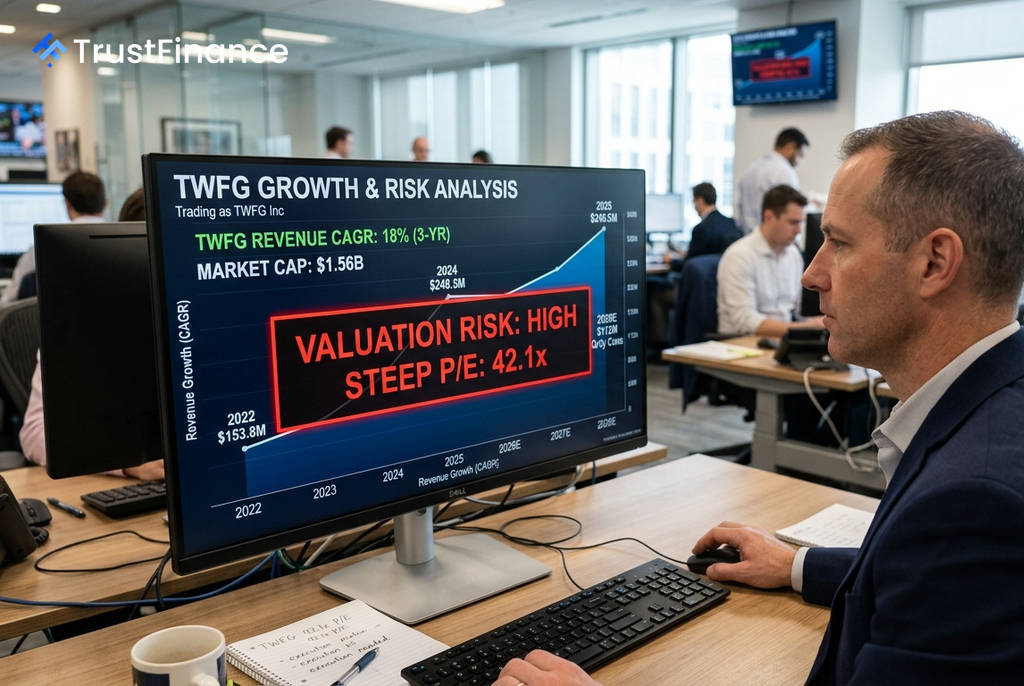
独立系保険販売プラットフォームであるTWFG社は、今後3年間で年率18%という高い収益成長が見込まれる一方で、その株価はすでに将来の成長を織り込んだ割高な水準にあり、投資家にとって注視すべき銘柄となっています。同社のビジネスモデルと財務の健全性は魅力的ですが、バリュエーションの高さが大きなリスク要因です。
高い収益成長と健全な財務
TWFGの事業は、保険リスクを直接引き受けるのではなく、個人向けおよび法人向けの保険商品を販売・流通させることに特化しています。この販売代理店モデルが同社の成長を支えています。
Investing.comが提供するデータによると、同社の収益は2022年度の1億5388万ドルから2025年度には2億4851万ドルへと増加しており、これは年率換算で約17.4%の成長に相当します。市場コンセンサスでは、四半期収益が2026年9月30日時点の7550万ドルから2028年6月30日には1億1208万ドルに達すると予測されており、持続的な拡大が見込まれています。
財務面では、2025年12月31日時点の総負債が1549万ドルであるのに対し、レバレッジド・フリーキャッシュフローは5314万ドルと堅調です。また、2026年6月30日時点での負債資本倍率はわずか0.5%、流動比率は2.6倍と、財務の柔軟性は高い水準にあります。同日時点の自己資本利益率(ROE)も14.1%であり、資本を効率的に活用していることが示唆されます。
バリュエーションに潜むリスク
 Ad
一方で、同社の株価評価には警戒が必要です。2026年6月30日時点の株価収益率(PER)は42.1倍に達しており、これは市場がすでに力強い成長を完全に織り込んでいることを意味します。この水準では、わずかな業績の未達も株価の急落を招く可能性があります。
2025年度の純利益率は3.2%と比較的低く、収益成長が鈍化した場合、高い株価倍率を維持できなくなるリスクがあります。また、バリュエーションモデルが示すフェアバリュー(適正価値)44.41ドルは、9月1日の株価28.64ドルに対し55.1%の上昇余地を示唆していますが、アナリストの目標株価に基づく上昇余地はわずか7.5%に留まっており、見方が分かれています。
投資家への示唆
TWFGは、伝統的なバリュー株投資の対象ではなく、非対称な成長機会を持つ銘柄として注目されます。その魅力は、拡張性の高い販売代理店モデル、最小限の負債、そして力強い収益拡大にあります。
しかし、その裏返しとして、現在の株価は完璧な事業遂行を前提としています。投資家にとっては、高い成長ポテンシャルと、それが達成できなかった場合のバリュエーション圧縮リスクを天秤にかける必要のある、注視すべき銘柄と言えるでしょう。