
Story
TWFG, 연 18% 매출 성장 전망...높은 밸류에이션은 부담
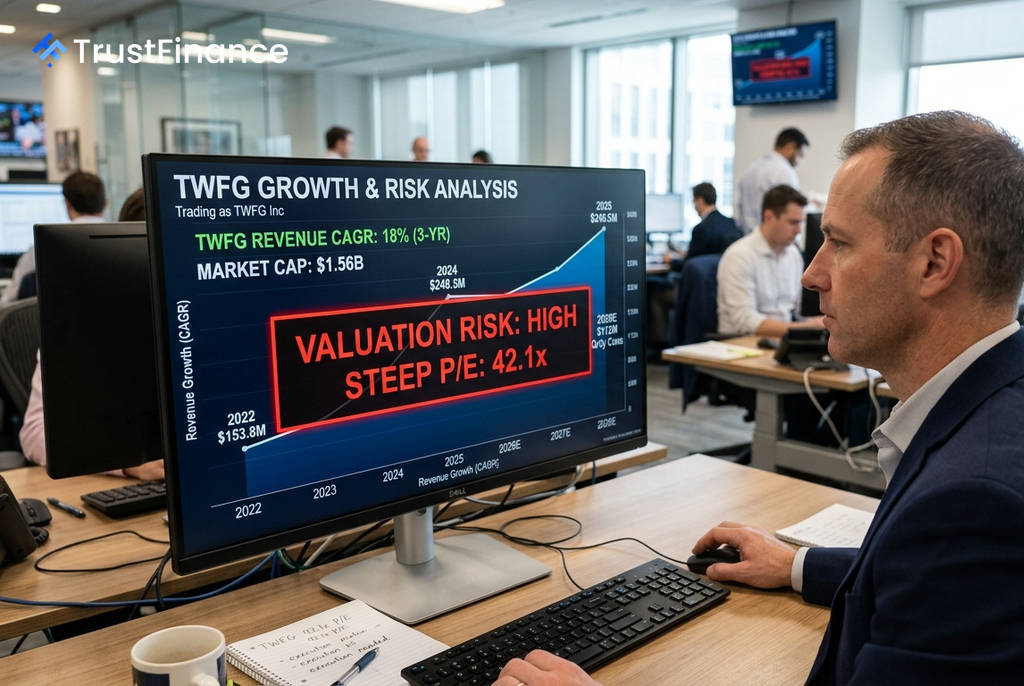
독립 보험 판매 플랫폼인 TWFG(TWFG Inc.)가 견고한 성장 전망으로 주목받고 있지만, 높은 밸류에이션이 투자자들에게 부담으로 작용하고 있다. 인베스팅닷컴(Investing.com)의 분석에 따르면, 이 회사는 향후 3년간 연평균 18%의 매출 성장이 기대되나, 이미 높은 수준의 주가는 향후 실적에 대한 작은 실수도 용납하지 않을 수 있음을 시사한다.
성장 전망 및 재무 건전성
TWFG는 보험 상품을 직접 인수하는 대신 판매와 유통에 집중하는 독특한 사업 모델을 가지고 있다. 회사의 매출은 2022년 1억 5,388만 달러에서 2025년 2억 4,851만 달러로 증가하며 약 17.4%의 연평균 성장률을 기록했다. 시장 컨센서스에 따르면 분기 매출은 2026년 9월 30일 기준 7,550만 달러에서 2028년 6월 30일에는 1억 1,208만 달러에 이를 것으로 예상된다.
재무 구조 또한 안정적이다. 2025년 12월 31일 기준 총 부채는 1,549만 달러에 불과한 반면, 잉여현금흐름(FCF)은 5,314만 달러에 달했다. 낮은 부채 비율과 2026년 6월 30일 기준 2.6배의 유동비율은 향후 대규모 희석 없이 성장을 위한 자금 조달이 가능함을 보여준다. 같은 시점의 자기자본이익률(ROE)은 14.1%로, 자본을 효율적으로 사용하고 있음을 입증한다.
밸류에이션 부담과 잠재적 위험
 Ad
가장 큰 위험 요인은 높은 밸류에이션이다. 2026년 6월 30일 기준 후행 주가수익비율(P/E)은 42.1배에 달해 이미 시장의 높은 기대치가 주가에 반영되어 있다. 인베스팅닷컴의 공정가치 모델은 55.1%의 상승 여력을 제시하지만, 애널리스트들의 목표가 기준 상승 여력은 7.5%에 그쳐 상당한 괴리를 보인다.
또한, 2025년 기준 순이익률이 3.2%로 상대적으로 낮다는 점도 우려 요인이다. 만약 예상했던 매출 성장이 둔화될 경우, 현재의 높은 주가 배수는 급격히 축소될 위험이 있다. 최근 3개월간 주가가 49.17% 급등했음에도 불구하고, 최근 1주간은 8.06% 하락하며 변동성을 보였다.
시장 분석
결론적으로 TWFG는 전통적인 가치주가 아닌, 비대칭적 성장 가능성을 지닌 종목으로 평가된다. 확장 가능한 유통 모델, 견조한 매출 성장세, 그리고 낮은 부채 수준이 투자 매력으로 꼽힌다. 그러나 투자자들은 현재의 높은 밸류에이션이 완벽한 사업 실행을 전제로 하고 있다는 점을 명확히 인지해야 한다.