
Story
TWFG: Tiềm năng tăng trưởng doanh thu cao đối mặt với rủi ro định giá
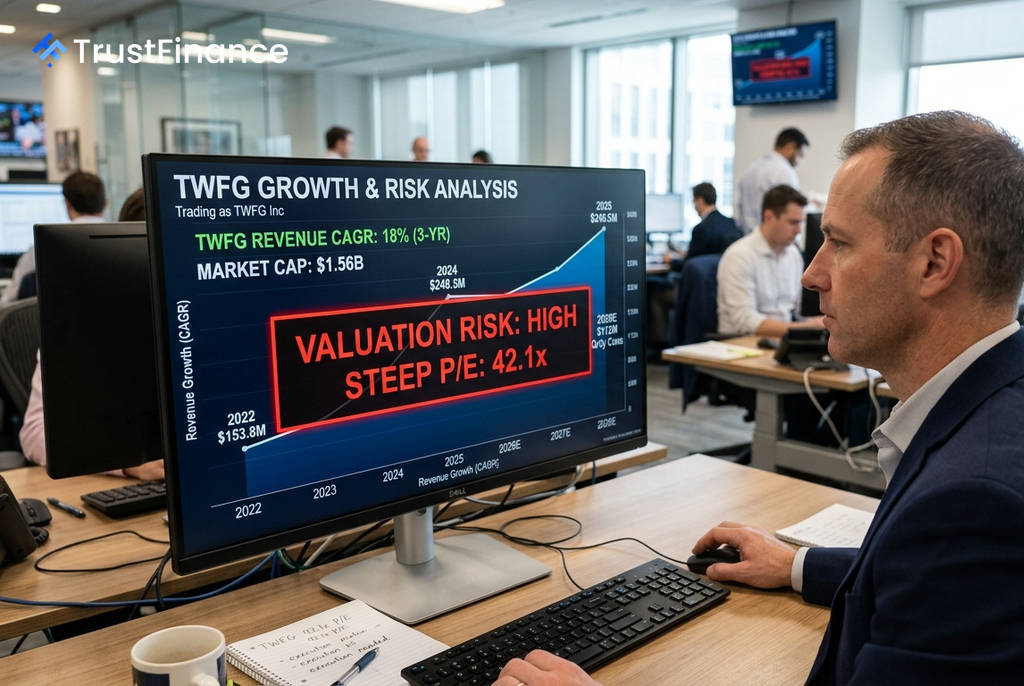
Công ty TWFG Inc. (TWFG), một nền tảng phân phối bảo hiểm độc lập, đang nổi lên như một cơ hội đầu tư tăng trưởng đáng chú ý với tốc độ tăng trưởng kép hàng năm (CAGR) của doanh thu trong ba năm được dự báo đạt 18%. Tuy nhiên, mức định giá cao của cổ phiếu này đặt ra những thách thức đáng kể, đòi hỏi sự thực thi hoàn hảo từ ban lãnh đạo.
Triển vọng tăng trưởng mạnh mẽ
Hoạt động kinh doanh của TWFG tập trung vào việc bán và phân phối các sản phẩm bảo hiểm cá nhân và thương mại, thay vì trực tiếp bảo lãnh rủi ro. Mô hình này mang lại khả năng mở rộng quy mô hiệu quả. Dữ liệu tài chính cho thấy doanh thu của công ty đã tăng từ 153,88 triệu USD vào năm 2022 lên 248,51 triệu USD vào năm 2025, tương đương mức tăng trưởng hàng năm khoảng 17,4%.
Dựa trên dự báo đồng thuận, doanh thu hàng quý được kỳ vọng sẽ tăng từ 75,50 triệu USD vào ngày 30/09/2026 lên 112,08 triệu USD vào ngày 30/06/2028. Điều này cho thấy thị trường đang kỳ vọng vào một sự mở rộng bền vững thay vì chỉ là một sự phục hồi trong ngắn hạn.
Rủi ro từ định giá cao
Mặc dù có tiềm năng tăng trưởng, định giá của TWFG lại là một rủi ro lớn. Tính đến ngày 30/06/2026, hệ số P/E (Giá/Thu nhập) của cổ phiếu ở mức 42,1 lần, một con số đã phản ánh kỳ vọng rất cao về sự tăng trưởng trong tương lai. Bất kỳ sai sót nào trong quá trình thực thi chiến lược đều có thể gây áp lực lên giá cổ phiếu.
 Ad
Đáng chú ý là sự khác biệt giữa các mô hình định giá. Một mô hình giá trị hợp lý cho thấy tiềm năng tăng giá lên tới 55,1%, nhưng mục tiêu giá trung bình của các nhà phân tích chỉ đưa ra mức tăng 7,5% (tính đến ngày 30/06/2026). Thêm vào đó, biên lợi nhuận ròng của công ty trong năm 2025 chỉ ở mức 3,2%, cho thấy sự mong manh nếu tốc độ tăng trưởng chậm lại.
Sức khỏe tài chính vững chắc
Bảng cân đối kế toán của TWFG cung cấp một bộ đệm an toàn. Tại ngày 31/12/2025, công ty báo cáo tổng nợ là 15,49 triệu USD, trong khi dòng tiền tự do sau đòn bẩy đạt 53,14 triệu USD. Các chỉ số tài chính quan trọng khác cũng cho thấy sự lành mạnh:
- Tỷ lệ Nợ trên vốn (Debt-to-capital) chỉ ở mức 0,5%.
- Hệ số thanh toán hiện hành (Current ratio) là 2,6 lần (tính đến 30/06/2026).
- Tỷ suất sinh lời trên vốn chủ sở hữu (ROE) đạt 14,1% (tính đến 30/06/2026).
Sức mạnh tài chính này có thể giúp công ty tài trợ cho việc mở rộng trong tương lai mà không cần pha loãng cổ phiếu quá nhiều. Dù vậy, với mức tăng 49,17% trong ba tháng nhưng lại giảm 8,06% trong tuần gần nhất, cổ phiếu cho thấy sự biến động và rủi ro đi kèm với mức định giá cao.