
Story
TWFG解析:营收预计年复合增长18%,但42倍市盈率构成挑战
Text size
Background
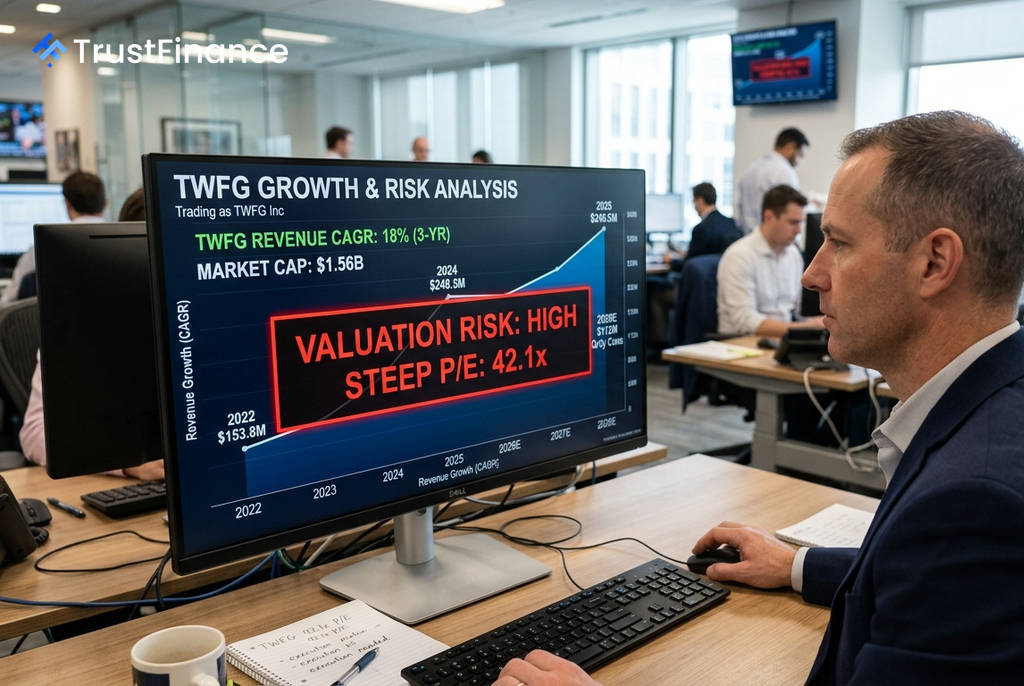
独立保险分销平台 TWFG 公司(TWFG Inc.)作为一支高增长型股票正受到关注,其未来三年的营收年复合增长率预计可达 18%。然而,其高达 42.1倍 的市盈率也反映出市场的高预期,为投资留下的容错空间极小。
强劲的营收增长前景
TWFG 的核心业务是分销个人和商业保险产品,其商业模式的吸引力在于分销环节,而非直接承担承保风险。根据Investing.com提供的数据,该公司的增长势头显著,营收从2022财年的 1.5388亿美元 增长至2025财年的 2.4851亿美元,年化增长率约为 17.4%。
市场普遍预期其扩张将持续。根据季度共识预测,到2028年6月30日,其营收预计将达到 1.1208亿美元,远高于2026年9月30日预测的 7550万美元。这表明投资者看好其长期的增长潜力,而不仅仅是短期反弹。
稳健的财务与资本效率
TWFG 展现出健康的财务状况,这为其未来扩张提供了资金灵活性,并可能避免大规模稀释股权。截至2025年12月31日的数据显示,公司总债务为 1549万美元,而杠杆自由现金流则高达 5314万美元。
 Ad
其他关键财务指标也印证了其稳健性:
- 债务资本比:截至快照数据,该比率仅为 0.5%,显示出极低的杠杆水平。
- 流动比率:截至2026年6月30日为 2.6倍,表明短期偿债能力强劲。
- 净资产收益率 (ROE):截至2026年6月30日为 14.1%,反映了公司对资本的有效利用。
估值风险不容忽视
尽管增长前景乐观,但TWFG面临的主要挑战在于其高昂的估值。截至2026年6月30日,其 42.1倍 的追踪市盈率已经充分计入了未来的强劲表现,任何执行上的失误都可能导致股价大幅回调。
此外,不同估值模型之间存在显著差异。一个公允价值模型显示其有 55.1% 的上涨潜力,但分析师目标价的平均上涨空间仅为 7.5%。同时,公司在2025年的净利润率仅为 3.2%,这意味着一旦营收增长放缓,其高估值将面临巨大压力。尽管该股三个月内回报率高达 49.17%,但最近一周下跌了 8.06%,也显示出其波动性。