
Story
摩根士丹利看好成長與利潤率復甦,將Spirax列為英國工業股首選
Summary
投資銀行摩根士丹利將英國工程公司斯派莎克 (Spirax) 評為其在英國工業領域的首選股,主要基於其有機成長前景改善、預期中的利潤率回升,以及旗下高利潤業務的貢獻。
Text size
Background
投資銀行摩根士丹利 (Morgan Stanley) 在一份研究報告中,將英國工程公司斯派莎克 (Spirax) 列為其在英國工業領域的首選股,並給予「增持」(Overweight) 評級。該行看好其改善中的有機成長前景、預期的利潤率復甦,以及在高利潤業務的佈局。
三大催化劑支撐看漲觀點
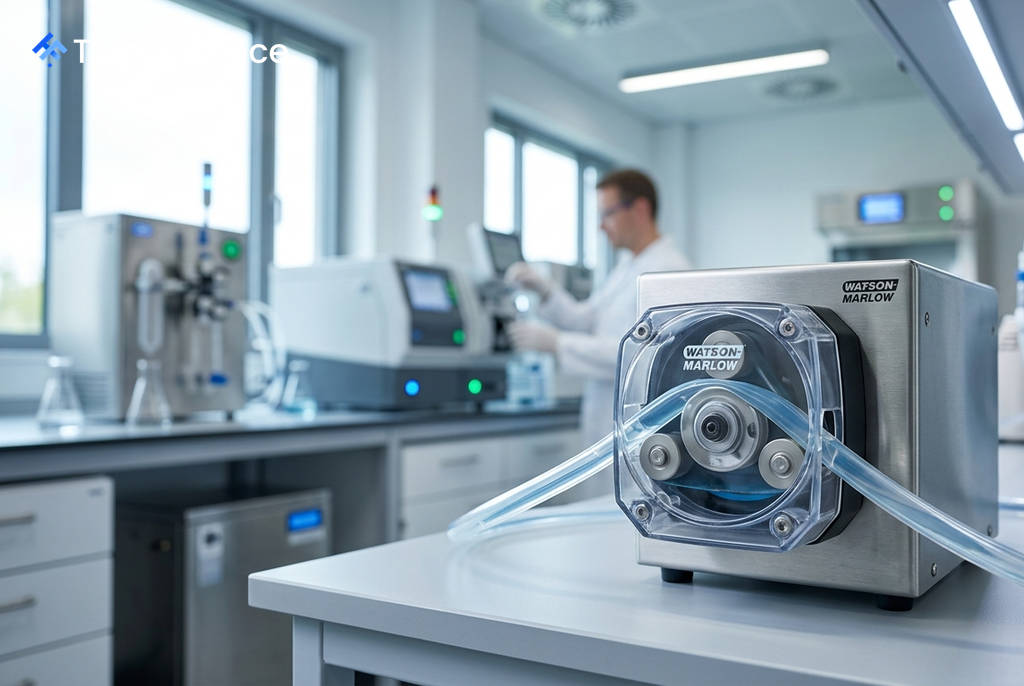
摩根士丹利指出,斯派莎克的前景具備多項利多因素。首先,公司的有機成長展望正在改善;其次,市場預期其利潤率將迎來復甦;最後,公司旗下高利潤率的 Watson-Marlow 業務部門為其提供了穩固的獲利基礎。
報告中,摩根士丹利將斯派莎克的目標價設定為 8,500便士。相較之下,該行對於其他英國工業股如 Halma、Weir 及 Rotork 則維持「中性」(Equal-weight) 評級。
估值與潛在風險
 Ad
該目標價是透過兩種估值模型的平均值得出。其一為採用 18倍 的2027年預估企業價值倍數 (EV/EBIT),其二為現金流量折現法 (DCF) 模型。
在現金流量折現法中,摩根士丹利採用了以下假設:
- 永續成長率 (perpetual growth rate): 3%
- 加權平均資本成本 (WACC): 7%
該券商也點出了潛在的上下行風險。上行風險包括 Watson-Marlow 業務持續強勁增長及全球工業生產回溫。然而,投資者也需留意下行風險,例如 英鎊兌美元或歐元走強、基本金屬價格上漲導致進口材料成本增加,以及在亞洲和美國的智慧財產權表現不如預期。