
Story
Morgan Stanley Jadikan Spirax Pilihan Utama, Unjur Pertumbuhan & Pemulihan Margin
Summary
Bank pelaburan itu memberikan penarafan 'overweight' kepada syarikat kejuruteraan tersebut, memetik prospek pertumbuhan organik yang bertambah baik dan jangkaan pemulihan margin keuntungan.
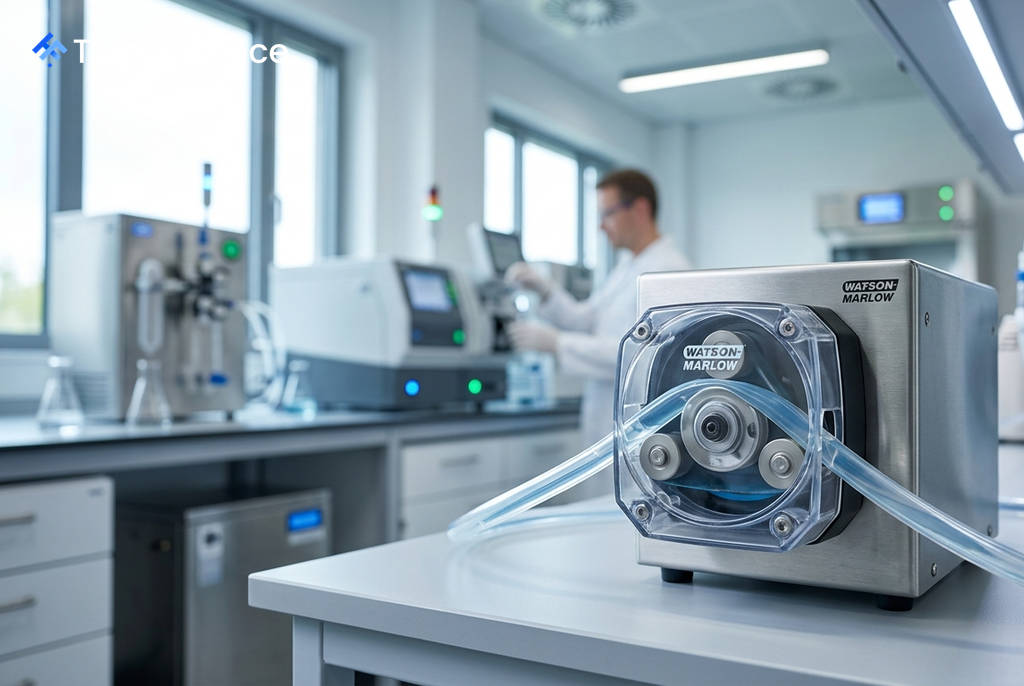
Morgan Stanley telah menamakan Spirax sebagai pilihan utamanya dalam sektor perindustrian UK, memberikan penarafan "overweight" kepada syarikat itu. Bank tersebut yakin terhadap prospek pertumbuhan organik syarikat yang semakin baik, jangkaan pemulihan margin, dan pendedahan kepada perniagaan Watson-Marlow yang bermargin tinggi.
Analisis Pelaburan
Morgan Stanley menetapkan sasaran harga 8,500p untuk Spirax. Menurut nota penganalisis, kedudukan syarikat itu dilihat baik hasil daripada beberapa faktor utama:
- Prospek pertumbuhan organik yang bertambah baik.
- Jangkaan pemulihan dalam margin keuntungan.
- Pendedahan strategik kepada segmen Watson-Marlow yang mempunyai margin tinggi.
Pada masa yang sama, bank itu mengekalkan penarafan "equal-weight" untuk syarikat-syarikat setara dalam sektor ini, termasuk Halma, Weir, dan Rotork.
 Ad
Asas Penilaian dan Risiko
Sasaran harga 8,500p diperoleh daripada purata dua kaedah penilaian: gandaan 18x EV/EBIT untuk tahun 2027 dan penilaian aliran tunai terdiskaun (DCF). Penilaian DCF tersebut menggunakan andaian kadar pertumbuhan berkekalan sebanyak 3% dan kos modal purata wajaran (WACC) sebanyak 7%.
Morgan Stanley turut menggariskan beberapa risiko yang boleh mempengaruhi prestasi saham. Risiko peningkatan termasuk pertumbuhan kukuh yang berterusan di Watson-Marlow dan peningkatan dalam pengeluaran perindustrian global. Sebaliknya, risiko penurunan termasuk pengukuhan mata wang paun sterling berbanding dolar AS atau euro, kos bahan import yang lebih tinggi, dan prestasi harta intelek yang lebih lemah daripada jangkaan di pasaran utama seperti Asia dan Amerika Syarikat.