
Story
モルガン・スタンレー、英スパイラックスをトップピックに選定 成長改善と利益率回復を評価
Summary
モルガン・スタンレーは、英国の産業機械メーカー、スパイラックス社を英国産業セクターのトップピックに選定した。有機的成長の見通し改善と利益率の回復、高収益事業へのエクスポージャーを評価している。
モルガン・スタンレーは、英国の産業機械メーカーであるスパイラックス社(Spirax)を、同国の産業セクターにおけるトップピックに選定した。同行は同社の投資判断を「オーバーウエート」とし、目標株価を8,500ペンスに設定した。
評価の背景
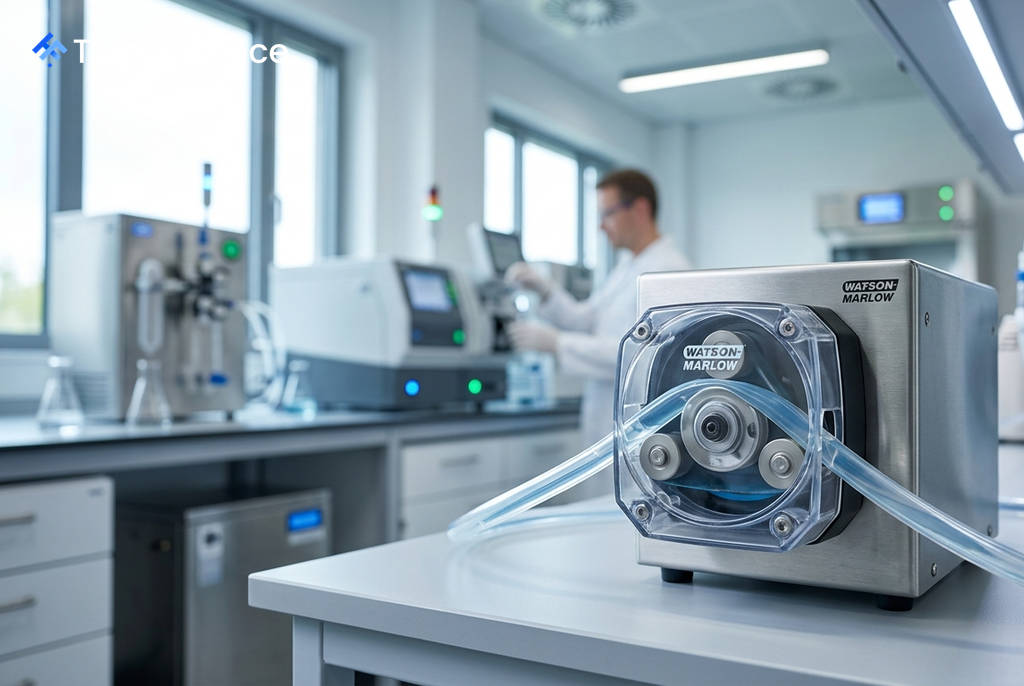
今回の高評価は、スパイラックス社の有機的成長見通しの改善、予想される利益率の回復、そして高収益事業であるワトソン・マーロー(Watson-Marlow)部門へのエクスポージャーが主な要因として挙げられている。これらの要素が組み合わさることで、同社は良好な事業環境にあるとモルガン・スタンレーは分析している。
目標株価の算出根拠
8,500ペンスという目標株価は、2つの評価モデルの平均値から算出されている。具体的には、2027年のEV/EBIT(企業価値/利払い・税引き前利益)倍率を18倍と適用した評価と、DCF(ディスカウンテッド・キャッシュフロー)法による評価が用いられた。
DCF法における主な前提は以下の通り。
 Ad
- 永久成長率: 3%
- WACC(加重平均資本コスト): 7%
潜在的なリスク要因
モルガン・スタンレーは、今後の株価を左右する可能性のあるリスク要因も指摘している。
上振れリスクとしては、ワトソン・マーロー事業の継続的な力強い成長や、鉱工業生産の増加が挙げられる。一方で下振れリスクとしては、米ドルやユーロに対するポンド高の進行、卑金属価格や購入部品の高騰による輸入資材コストの上昇、アジアや米国における知的財産関連の業績不振などが考えられるとしている。
なお、同行は同セクターの他の企業であるハルマ社、ウィアー社、ロートーク社については「イコールウエート」の評価を維持している。