
Story
摩根士丹利:斯派莎克为英国工业股首选,看好其增长与利润率复苏
Summary
摩根士丹利将斯派莎克(Spirax)列为英国工业板块的首选股,理由是其内生增长前景改善、利润率有望恢复,并维持“增持”评级。
Text size
Background
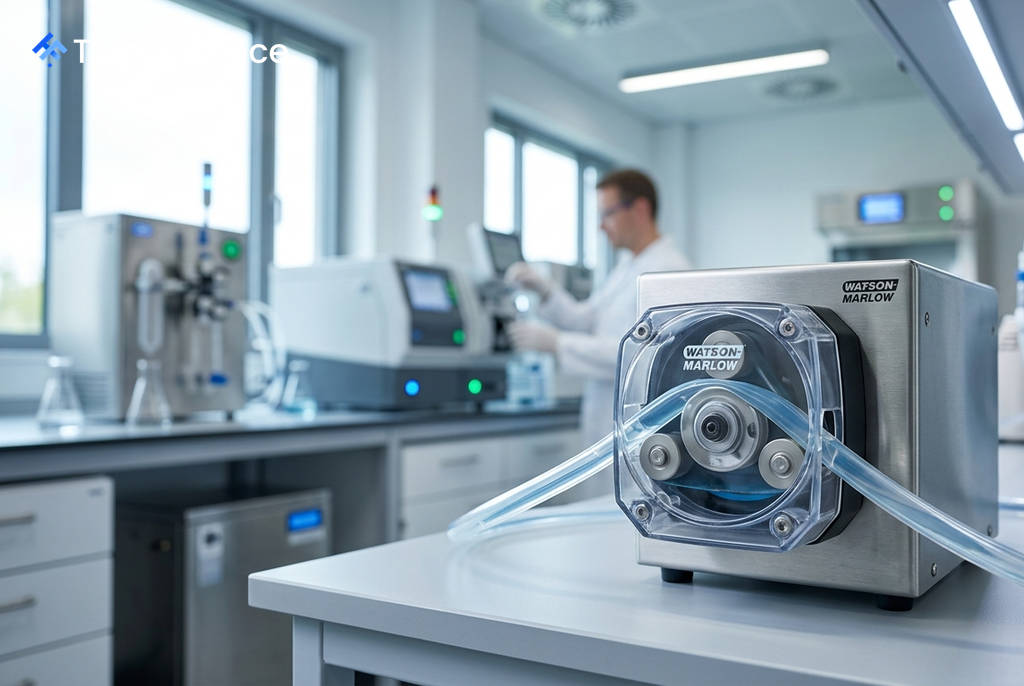
摩根士丹利在一份研究报告中,将工程公司斯派莎克(Spirax)指定为其在英国工业领域的首选投资标的。该行分析师认为,公司改善的内生增长前景、预期的利润率复苏以及其高利润的Watson-Marlow业务部门,使其处于有利地位。
看涨理由与评级
摩根士丹利重申对斯派莎克的“增持”(Overweight)评级,并设定了8,500便士的目标价。该行看好该公司的主要原因包括:
- 增长前景改善:公司的内生增长前景正在好转。
- 利润率复苏:预计公司利润率将出现回升。
- 高利润业务:其Watson-Marlow业务部门拥有高利润率,为公司整体盈利能力提供支撑。
报告同时指出,摩根士丹利对豪迈(Halma)、伟尔(Weir)和罗托克(Rotork)等其他英国工业公司则维持“持股观望”(equal-weight)评级。
 Ad
估值与潜在风险
摩根士丹利的目标价是基于两种估值方法的平均值:一种是基于2027年企业价值与息税前利润(EV/EBIT)的18倍市盈率估值法,另一种是现金流折现(DCF)估值法。在DCF模型中,该行采用了3%的永续增长率和7%的加权平均资本成本(WACC)作为假设。
该行也列出了潜在的风险因素。上行风险包括Watson-Marlow业务的持续强劲增长以及工业生产的整体回暖。下行风险则包括:
- 汇率波动:英镑兑美元或欧元走强可能对盈利产生负面影响。
- 成本压力:基础金属价格和外购零部件价格上涨可能推高进口材料成本。
- 知识产权表现:在亚洲和美国市场的知识产权表现若不及预期,也可能构成风险。