
Story
모건스탠리, 스파이렉스 '최선호주' 선정… "성장 개선·마진 회복 기대"
Summary
모건스탠리가 영국 산업재 기업 스파이렉스를 최선호주로 선정하며 유기적 성장 전망 개선과 마진 회복 가능성을 긍정적으로 평가했다. 투자의견은 '비중확대'로, 목표주가는 8,500펜스로 제시했다.
모건스탠리가 영국 산업재 기업 스파이렉스(Spirax)를 영국 산업 부문 최선호주(top pick)로 선정하고 투자의견 '비중확대(Overweight)'를 제시했다. 개선되는 유기적 성장 전망과 예상되는 마진 회복세가 주요 추천 배경으로 꼽혔다.
성장 및 마진 회복에 대한 기대
모건스탠리는 보고서를 통해 스파이렉스의 긍정적 전망 요인을 다음과 같이 분석했다.
- 유기적 성장 개선: 회사의 내재적 성장 동력이 강화될 것으로 예상된다.
- 마진 회복: 수익성 개선이 기대되는 구간에 진입했다.
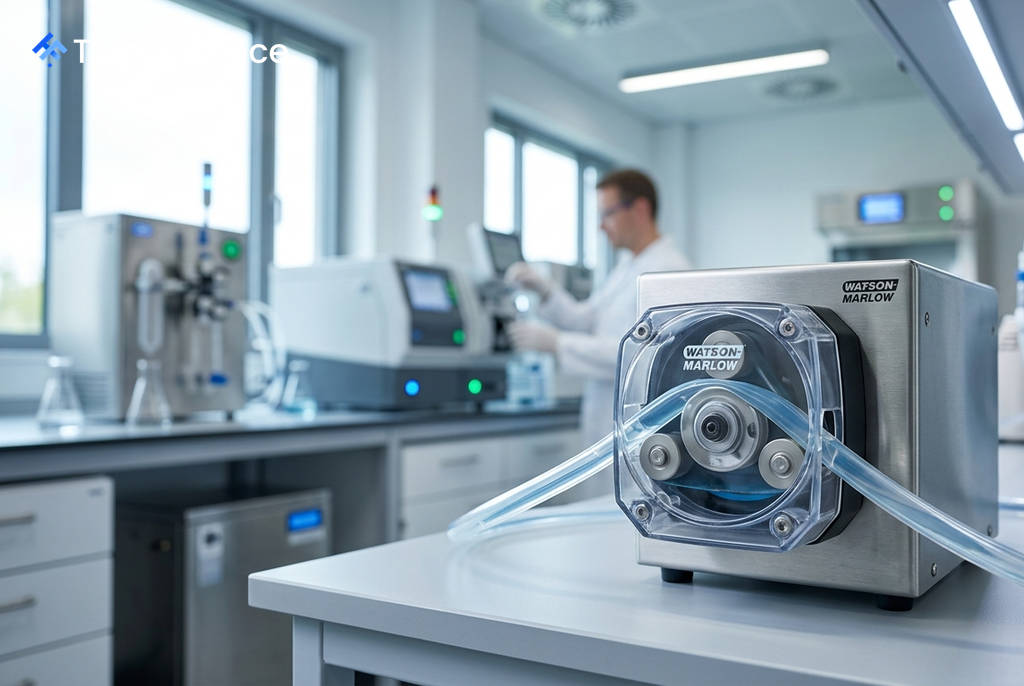
- 왓슨-말로 사업부: 고마진 사업부인 왓슨-말로(Watson-Marlow)에 대한 노출이 긍정적 요인으로 작용한다.
한편, 모건스탠리는 할마(Halma), 위어(Weir), 로토크(Rotork) 등 다른 영국 산업재 기업에 대해서는 '중립(equal-weight)' 투자의견을 유지했다.
목표주가 8,500펜스 제시
 Ad
모건스탠리가 제시한 스파이렉스의 목표주가는 8,500펜스다. 이는 두 가지 평가 방법을 평균하여 산출되었다.
첫째는 2027년 예상 기업가치 대비 상각전영업이익(EV/EBIT)에 18배의 멀티플을 적용한 방식이며, 둘째는 영구성장률 3%와 가중평균자본비용(WACC) 7%를 가정한 현금흐름할인(DCF) 모델이다.
잠재적 리스크 요인
보고서는 잠재적인 상방 및 하방 리스크 요인도 함께 제시했다. 주가 상승을 이끌 수 있는 긍정적 요인으로는 왓슨-말로 사업부의 지속적인 고성장과 전반적인 산업 생산량 증가가 꼽혔다.
반면, 하방 리스크로는 ▲미국 달러 또는 유로 대비 파운드화 강세 ▲원자재 가격 상승으로 인한 수입 자재 비용 증가 ▲아시아 및 미국 시장에서의 예상보다 부진한 지적재산권(IP) 실적 등이 지목되었다.