
Story
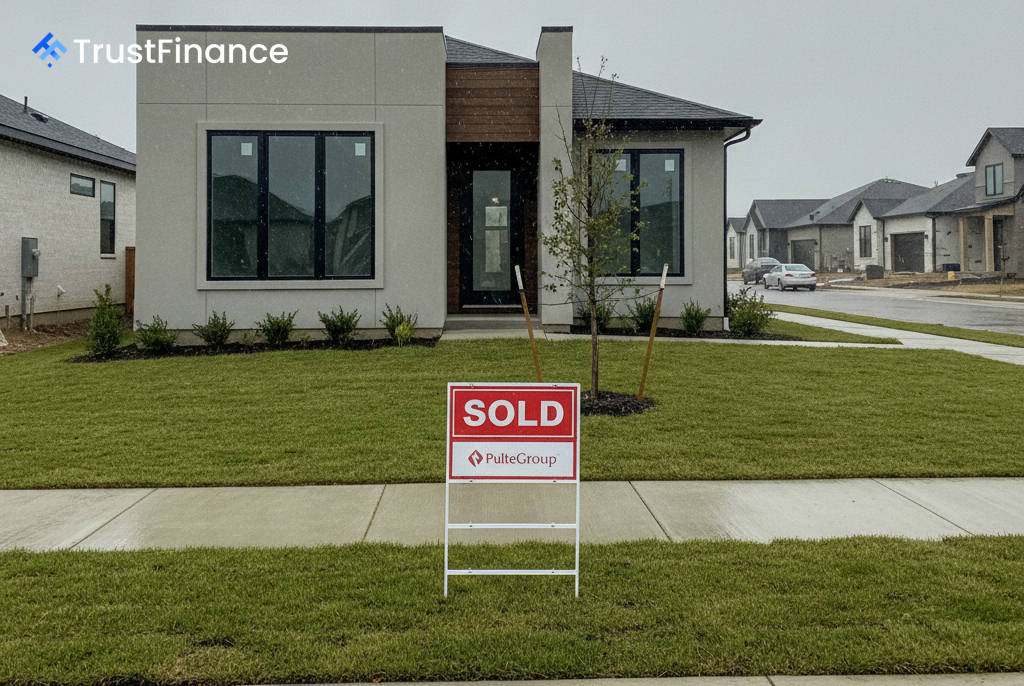
在房屋建築商面臨利潤率壓力之際,PulteGroup 脫穎而出。
Summary
由於住房可負擔性挑戰和利潤率壓縮,美國住宅建築業的復甦緩慢。分析指出,PulteGroup 強勁的資產負債表和估值對投資者來說是一個有說服力的理由。
美國建築產品和住宅建築業正經歷著複雜的復甦之路。儘管近期利率衝擊最嚴重的時期已經過去,但在房屋可負擔性方面的重大阻力仍抑制著住宅需求。 CEMEX 近期的季度電話會議強調了這種雙重情況:基礎設施和資料中心建設正在擴張,而住宅市場仍然面臨著住房可負擔性和高庫存的挑戰。
利潤率壓縮定義市場
住宅建築商面臨的主要挑戰是利潤率大幅下降。根據行業分析顯示,毛利率在 2022 年達到高峰後,主要建築商的毛利率已下降了 3% 至 8 個百分點。這一下降是由於購房者獲得了更多激勵措施,例如利率下調和降價,這些措施對於在當前高利率環境下清理庫存至關重要。
相較之下,擁有強大定價能力的材料供應商則表現出更強的韌性。屋頂和防水系統製造商卡萊爾(Carlisle,股票代碼:CSL)的毛利率在2024年達到了峰值37.7%,展現出住宅建築商所缺乏的競爭優勢。
普爾特集團(PulteGroup)的優勢
在大型住宅建築商中,普爾特集團(PulteGroup,股票代號:PHM)憑藉其極具吸引力的風險/回報比脫穎而出。該公司股票相對於同業有顯著折價,分析顯示其公允價值有26.1%的潛在上漲空間。
 Ad
支撐這一前景的關鍵因素包括:
- 估值:該公司目前的本益比(P/E)為11.6倍,儘管其獲利能力持續強勁,但這一倍數通常與經濟衰退時期相關。
- 財務狀況: PulteGroup 維持穩健的毛利率,高達 26.9%,且負債權益比僅為 19.1%,顯示其資產負債表穩健。
- 市場定位: 其產品組合主要針對改善型購屋者和活躍的成年購屋者,這類人通常對利率波動較不敏感。
- 股東回報: 公司已連續八年提高股息,並積極推行股票回購計畫。
儘管公司並非不受週期性經濟低迷的影響——近期營收和淨利潤均較高峰有所下降——但其財務狀況表明,公司有能力應對當前的市場疲軟。主要風險依然是持續存在的住房負擔能力問題,以及聯準會可能延遲放鬆貨幣政策。
更廣泛的行業訊號
展望未來,投資者正密切關注多項宏觀經濟指標。儘管建築許可數量仍疲軟,但已出現穩定跡象。同時,《基礎設施投資和就業法案》(IIJA) 帶來的持續基礎設施支出以及資料中心建設的蓬勃發展,為材料供應商提供了至關重要的需求順風,使 Carlisle 和 Advanced Drainage Systems (ADS) 等公司受益。