
Story
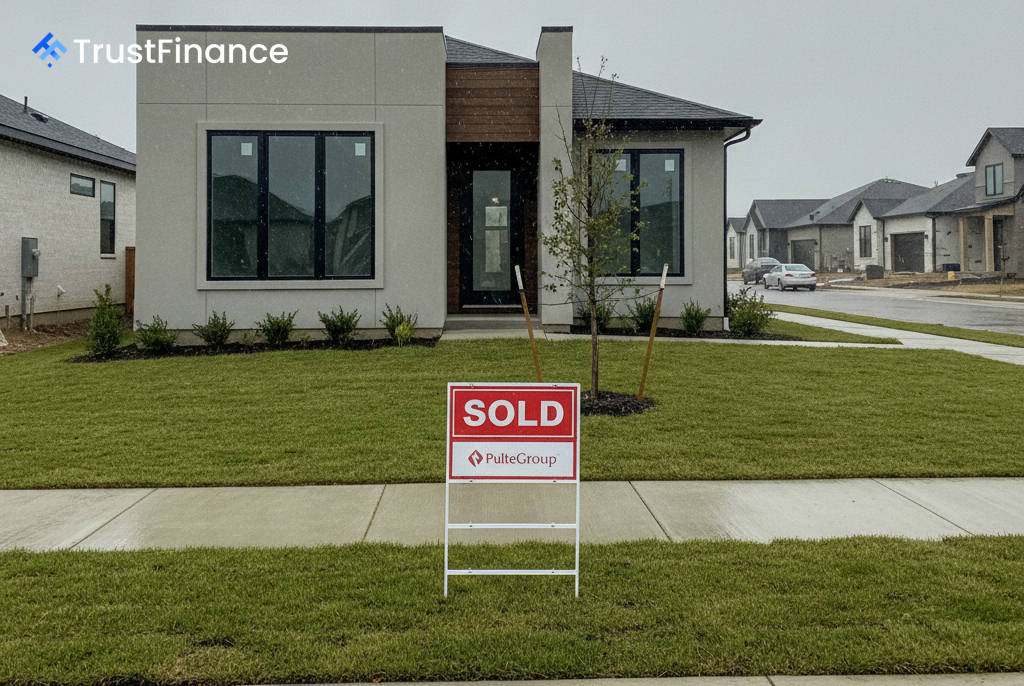
PulteGroup은 수익성 압박에 직면한 주택 건설업체들 사이에서 두각을 나타내고 있습니다.
Summary
미국 주택 건설 부문은 주택 구매력 문제와 마진 압박으로 인해 더딘 회복세를 보이고 있는 가운데, 한 분석 보고서는 PulteGroup의 탄탄한 재무 상태와 높은 기업 가치가 투자자들에게 매력적인 요소로 작용하고 있다고 강조했습니다.
미국 건축자재 및 주택 건설 부문은 복잡한 회복세를 보이고 있습니다. 최근 금리 충격의 최악의 상황은 지났지만, 주택 구매력 저하라는 어려움이 여전히 주택 수요를 저해하고 있습니다. 이러한 이중적인 양상은 최근 CEMEX 분기별 실적 발표에서 강조되었는데, 인프라 및 데이터 센터 건설은 확장세를 보이는 반면 주택 시장은 구매력 부담과 높은 재고량으로 어려움을 겪고 있다는 점이 지적되었습니다.
마진 압박이 시장을 지배한다
주택 건설업체의 주요 과제는 심각한 마진 압박입니다. 업계 분석에 따르면, 2022년에 정점을 찍은 주요 건설업체의 총마진은 이후 3~8%포인트 하락했습니다. 이러한 하락은 현재와 같은 고금리 환경에서 재고 소진을 위해 필요한 금리 인하 및 가격 인하와 같은 구매자 유인책의 직접적인 결과입니다.
반면, 강력한 가격 결정력을 가진 자재 공급업체는 상대적으로 회복력을 보였습니다. 지붕 및 방수 시스템 제조업체인 Carlisle(CSL)은 2024년에 총마진율이 37.7%로 최고치를 기록하며, 다른 주택 건설업체들이 갖지 못한 경쟁 우위를 보여주었습니다.
PulteGroup에 대한 분석
대형 주택 건설업체 중 PulteGroup(PHM)은 매력적인 위험/보상 프로필을 가진 대표적인 기업입니다. 이 회사의 주가는 동종 업계 대비 상당한 저평가되어 있으며, 분석 결과 적정 가치 대비 26.1%의 상승 여력이 있는 것으로 나타났습니다.
 Ad
이러한 전망을 뒷받침하는 주요 요인은 다음과 같습니다.
- 밸류에이션: 이 회사는 지속적인 수익성에도 불구하고 주가수익비율(PER)이 11.6배로, 경기 침체기에 흔히 나타나는 수준입니다.
- 재무 건전성: PulteGroup은 26.9%의 높은 매출총이익률과 19.1%에 불과한 보수적인 부채비율을 유지하며 탄탄한 재무 상태를 보여주고 있습니다.
- 시장 특화 분야: PulteGroup의 제품 구성은 금리 변동에 비교적 민감한, 주택 규모를 늘리려는 액티브 시니어 구매자층에 집중되어 있습니다.
- 주주 수익률: PulteGroup은 8년 연속 배당금 인상과 적극적인 자사주 매입 프로그램을 시행해 온 실적을 보유하고 있습니다.
최근 매출과 순이익이 최고치에서 하락하는 등 경기 침체의 영향을 완전히 피할 수는 없지만, PulteGroup의 재무 상태는 현재의 시장 약세를 충분히 견뎌낼 수 있음을 시사합니다. 주요 위험 요인은 지속적인 주택 구매력 문제와 연준의 통화정책 완화 지연 가능성입니다.
광범위한 산업 동향
향후 투자자들은 여러 거시경제 지표를 주시하고 있습니다. 건설 허가 건수는 여전히 부진하지만, 안정화 조짐을 보이고 있습니다. 한편, 인프라 투자 및 일자리 법(IIJA)에 따른 지속적인 인프라 지출과 데이터 센터 건설 붐은 자재 공급업체에 중요한 수요 호재를 제공하여 Carlisle 및 Advanced Drainage Systems(ADS)와 같은 회사에 이익을 가져다주고 있습니다.