
Story
PulteGroup Menonjol Ketika Pembina Rumah Bergelut Dengan Tekanan Margin
Summary
Sektor pembinaan rumah A.S. menghadapi pemulihan yang perlahan di tengah-tengah cabaran kemampuan dan pemampatan margin, dengan analisis yang mengetengahkan kunci kira-kira dan penilaian PulteGroup yang kukuh sebagai bukti yang menarik bagi pelabur.
Sektor produk binaan dan pembinaan rumah A.S. sedang melalui pemulihan yang kompleks, dengan kejutan kadar faedah terburuk baru-baru ini kini telah berlaku pada masa lalu tetapi halangan kemampuan yang ketara masih mengekang permintaan kediaman. Naratif berganda ini diserlahkan dalam panggilan suku tahunan CEMEX baru-baru ini, yang menyatakan pengembangan dalam pembinaan infrastruktur dan pusat data sementara pasaran kediaman masih dicabar oleh kemampuan dan inventori yang tinggi.
Kekejangan Margin Mendefinisikan Pasaran
Cabaran utama bagi pembina rumah ialah pemampatan margin yang ketara. Margin kasar, yang mencapai kemuncaknya pada tahun 2022, sejak itu telah menguncup sebanyak 3 hingga 8 mata peratusan merentasi pembina utama, menurut analisis sektor. Penurunan ini adalah hasil langsung daripada peningkatan insentif pembeli, seperti penurunan kadar dan pengurangan harga, yang diperlukan untuk menggerakkan inventori dalam persekitaran kadar faedah tinggi semasa.
Sebaliknya, pembekal bahan dengan kuasa harga yang kukuh telah menunjukkan lebih daya tahan. Carlisle (CSL), pengeluar sistem bumbung dan kalis air, menyaksikan margin kasarnya berkembang ke puncak 37.7% pada tahun 2024, menunjukkan kelebihan daya saing yang kekurangan pembina rumah.
Kes untuk PulteGroup
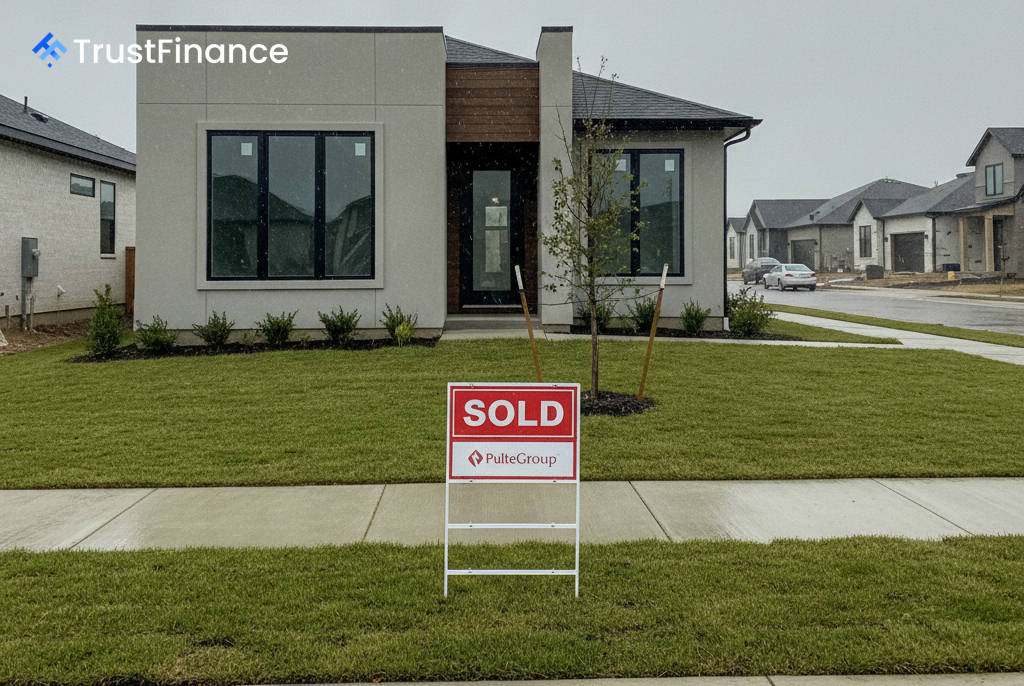
Antara pembina rumah bermodal besar, PulteGroup (PHM) muncul sebagai yang paling menonjol dengan profil risiko/ganjaran yang menarik. Saham syarikat menunjukkan diskaun yang ketara berbanding rakan sebayanya, dengan analisis menunjukkan potensi 26.1% peningkatan terhadap nilai saksamanya.
 Ad
Faktor utama yang menyokong prospek ini termasuk:
- Penilaian: Syarikat diniagakan pada nisbah harga kepada pendapatan (P/E) sebanyak 11.6x, gandaan yang sering dikaitkan dengan tempoh kemelesetan, walaupun keuntungannya konsisten.
- Kesihatan Kewangan: PulteGroup mengekalkan margin kasar yang kukuh sebanyak 26.9% dan nisbah hutang kepada ekuiti yang konservatif hanya 19.1%, menunjukkan kunci kira-kira yang kukuh.
- Niche Pasaran: Campuran produknya condong ke arah pembeli dewasa yang bergerak naik dan aktif, demografi yang secara amnya kurang sensitif terhadap turun naik kadar faedah.
- Pulangan Pemegang Saham: Syarikat ini mempunyai rekod prestasi lapan tahun berturut-turut dalam peningkatan dividen dan program pembelian balik saham yang agresif.
Walaupun syarikat ini tidak kebal daripada kemerosotan kitaran—dengan angka pendapatan dan pendapatan bersih baru-baru ini menurun daripada kemuncaknya—kedudukan kewangannya menunjukkan ia dilengkapi dengan baik untuk mengharungi kelembapan pasaran semasa. Risiko utama kekal sebagai isu kemampuan perumahan yang berterusan dan sebarang potensi kelewatan dalam pelonggaran dasar monetari daripada Rizab Persekutuan.
Isyarat Sektor yang Lebih Luas
Melihat ke hadapan, pelabur sedang memantau beberapa petunjuk makroekonomi. Walaupun permit bangunan kekal lembap, ia menunjukkan tanda-tanda penstabilan. Sementara itu, perbelanjaan infrastruktur yang berterusan daripada Akta Pelaburan dan Pekerjaan Infrastruktur (IIJA) dan ledakan dalam pembinaan pusat data menyediakan penggerak permintaan yang penting untuk pembekal bahan, yang memberi manfaat kepada syarikat seperti Carlisle dan Advanced Drainage Systems (ADS).