
Story
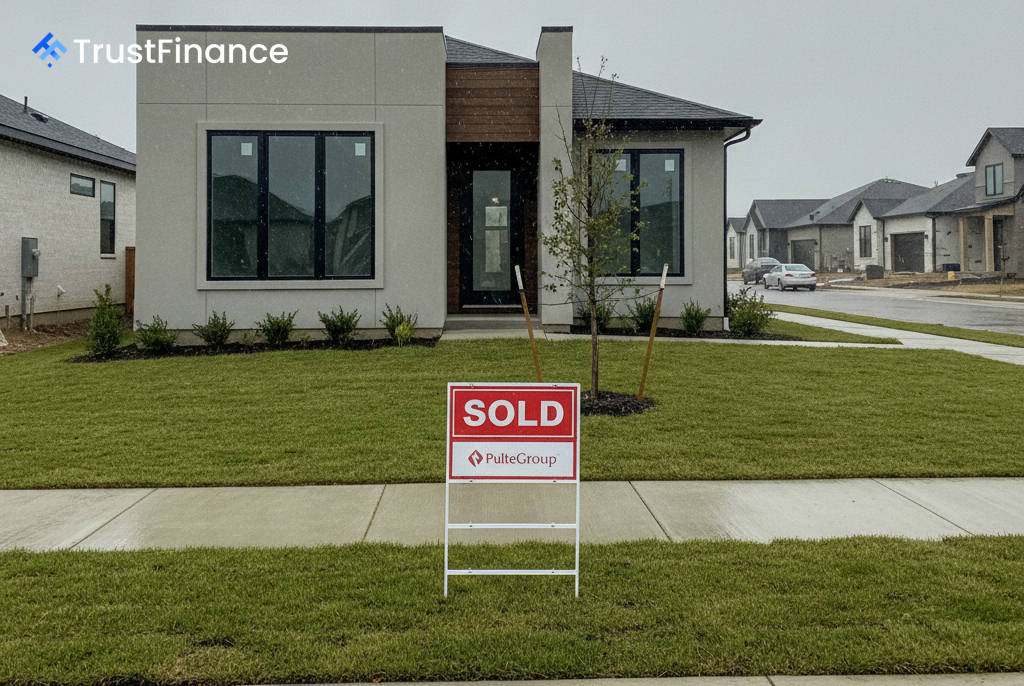
在房屋建筑商面临利润率压力之际,PulteGroup 脱颖而出。
Summary
由于住房可负担性挑战和利润率压缩,美国住宅建筑业的复苏缓慢。分析指出,PulteGroup 强劲的资产负债表和估值对投资者来说是一个有说服力的理由。
美国建筑产品和住宅建筑行业正经历着复杂的复苏之路。尽管近期利率冲击最严重的时期已经过去,但住房可负担性方面的重大阻力仍然抑制着住宅需求。CEMEX 近期的季度电话会议强调了这种双重形势:基础设施和数据中心建设正在扩张,而住宅市场仍然面临着住房可负担性和高库存的挑战。
利润率压缩定义市场
住宅建筑商面临的主要挑战是利润率大幅下降。据行业分析显示,毛利率在 2022 年达到峰值后,主要建筑商的毛利率已下降了 3% 至 8 个百分点。这一下降是由于购房者获得了更多激励措施,例如利率下调和降价,这些措施对于在当前高利率环境下清理库存至关重要。
相比之下,拥有强大定价能力的材料供应商则表现出更强的韧性。屋顶和防水系统制造商卡莱尔(Carlisle,股票代码:CSL)的毛利率在2024年达到了峰值37.7%,展现出住宅建筑商所缺乏的竞争优势。
普尔特集团(PulteGroup)的优势
在大型住宅建筑商中,普尔特集团(PulteGroup,股票代码:PHM)凭借其极具吸引力的风险/回报比脱颖而出。该公司股票相对于同行存在显著折价,分析表明其公允价值有26.1%的潜在上涨空间。
 Ad
支撑这一前景的关键因素包括:
- 估值:该公司目前的市盈率(P/E)为11.6倍,尽管其盈利能力持续强劲,但这一倍数通常与经济衰退时期相关。
- 财务状况: PulteGroup 保持着稳健的毛利率,高达 26.9%,且负债权益比仅为 19.1%,表明其资产负债表稳健。
- 市场定位: 其产品组合主要面向改善型购房者和活跃的成年购房者,这类人群通常对利率波动不太敏感。
- 股东回报: 公司已连续八年提高股息,并积极推行股票回购计划。
尽管公司并非不受周期性经济低迷的影响——近期营收和净利润均较峰值有所下降——但其财务状况表明,公司有能力应对当前的市场疲软。主要风险依然是持续存在的住房负担能力问题,以及美联储可能延迟放松货币政策。
更广泛的行业信号
展望未来,投资者正在密切关注多项宏观经济指标。尽管建筑许可数量仍然疲软,但已出现企稳迹象。与此同时,《基础设施投资和就业法案》(IIJA) 带来的持续基础设施支出以及数据中心建设的蓬勃发展,为材料供应商提供了至关重要的需求顺风,使 Carlisle 和 Advanced Drainage Systems (ADS) 等公司受益。