
Story
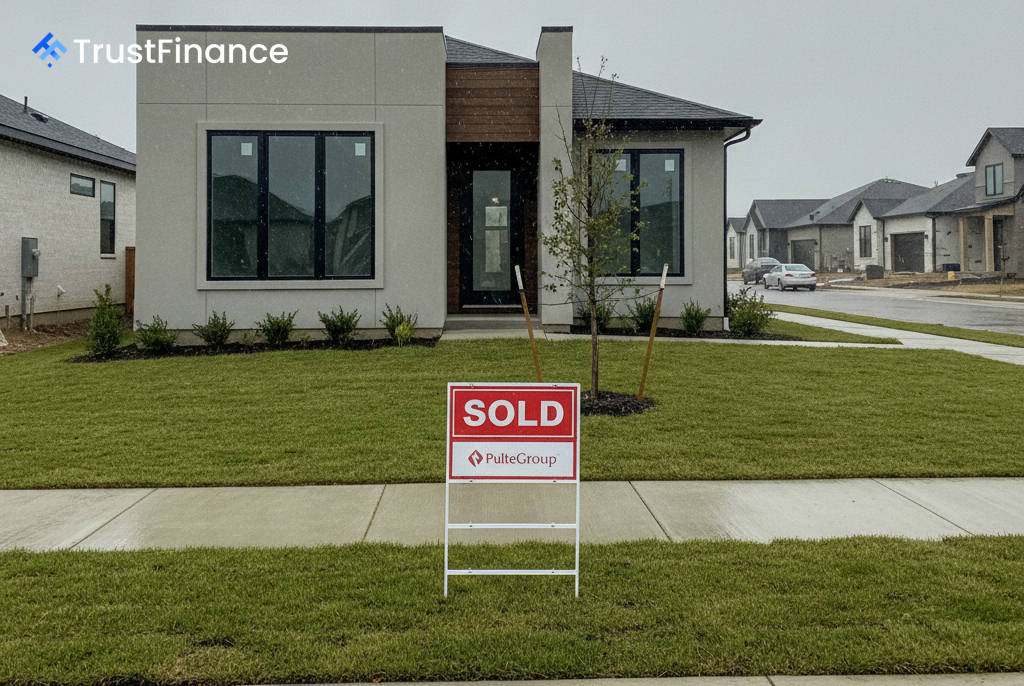
PulteGroup nổi bật trong bối cảnh các công ty xây dựng nhà ở đang phải vật lộn với áp lực giảm lợi nhuận.
Summary
Ngành xây dựng nhà ở tại Mỹ đang đối mặt với sự phục hồi chậm chạp do những thách thức về khả năng chi trả và sự thu hẹp biên lợi nhuận, trong đó phân tích nhấn mạnh bảng cân đối kế toán vững mạnh và định giá cao của PulteGroup là một lý do thuyết phục đối với các nhà đầu tư.
Ngành vật liệu xây dựng và xây nhà ở của Mỹ đang trải qua quá trình phục hồi phức tạp, với cú sốc lãi suất tồi tệ nhất đã qua đi nhưng những trở ngại đáng kể về khả năng chi trả vẫn đang kìm hãm nhu cầu nhà ở. Tình hình hai mặt này đã được nhấn mạnh trong cuộc họp báo cáo quý gần đây của CEMEX, trong đó ghi nhận sự mở rộng trong xây dựng cơ sở hạ tầng và trung tâm dữ liệu trong khi thị trường nhà ở vẫn gặp khó khăn về khả năng chi trả và lượng hàng tồn kho cao.
Áp lực biên lợi nhuận định hình thị trường
Một thách thức chính đối với các nhà xây dựng nhà ở là sự thu hẹp biên lợi nhuận đáng kể. Theo một phân tích ngành, biên lợi nhuận gộp, đạt đỉnh vào năm 2022, đã giảm từ 3 đến 8 điểm phần trăm trên khắp các nhà xây dựng lớn. Sự sụt giảm này là kết quả trực tiếp của việc gia tăng các ưu đãi cho người mua, chẳng hạn như giảm lãi suất và giảm giá, cần thiết để giải phóng hàng tồn kho trong môi trường lãi suất cao hiện nay.
Ngược lại, các nhà cung cấp vật liệu với sức mạnh định giá mạnh mẽ đã cho thấy khả năng phục hồi tốt hơn. Carlisle (CSL), nhà sản xuất hệ thống mái và chống thấm, đã chứng kiến biên lợi nhuận gộp tăng lên mức cao nhất là 37,7% vào năm 2024, thể hiện lợi thế cạnh tranh mà các nhà xây dựng nhà ở khác không có.
Lý do nên đầu tư vào PulteGroup
Trong số các nhà xây dựng nhà ở vốn hóa lớn, PulteGroup (PHM) nổi bật với hồ sơ rủi ro/lợi nhuận hấp dẫn. Cổ phiếu của công ty được định giá thấp hơn đáng kể so với các công ty cùng ngành, với phân tích chỉ ra tiềm năng tăng giá 26,1% so với giá trị hợp lý.
 Ad
Các yếu tố chính hỗ trợ triển vọng này bao gồm:
- Định giá: Công ty được giao dịch ở tỷ lệ giá trên thu nhập (P/E) là 11,6 lần, một bội số thường liên quan đến thời kỳ suy thoái, bất chấp lợi nhuận ổn định của công ty.
- Sức khỏe tài chính: PulteGroup duy trì biên lợi nhuận gộp mạnh mẽ ở mức 26,9% và tỷ lệ nợ trên vốn chủ sở hữu ở mức 19,1%, cho thấy bảng cân đối kế toán vững mạnh.
- Phân khúc thị trường: Danh mục sản phẩm của công ty nghiêng về người mua nhà muốn nâng cấp và người trưởng thành năng động, một nhóm đối tượng thường ít nhạy cảm với biến động lãi suất.
- Lợi nhuận cho cổ đông: Công ty có lịch sử tám năm liên tiếp tăng cổ tức và các chương trình mua lại cổ phiếu mạnh mẽ.
Mặc dù công ty không tránh khỏi suy thoái kinh tế theo chu kỳ—với doanh thu và lợi nhuận ròng gần đây giảm so với mức đỉnh—nhưng vị thế tài chính của công ty cho thấy họ được trang bị tốt để vượt qua giai đoạn thị trường yếu hiện tại. Rủi ro chính vẫn là các vấn đề dai dẳng về khả năng chi trả nhà ở và bất kỳ sự chậm trễ tiềm tàng nào trong việc nới lỏng chính sách tiền tệ từ Cục Dự trữ Liên bang.
Tín hiệu ngành rộng hơn
Nhìn về phía trước, các nhà đầu tư đang theo dõi một số chỉ số kinh tế vĩ mô. Mặc dù giấy phép xây dựng vẫn còn yếu, nhưng chúng cho thấy dấu hiệu ổn định. Trong khi đó, chi tiêu cơ sở hạ tầng liên tục từ Đạo luật Đầu tư và Việc làm Cơ sở hạ tầng (IIJA) và sự bùng nổ trong xây dựng trung tâm dữ liệu đang tạo ra động lực cầu quan trọng cho các nhà cung cấp vật liệu, mang lại lợi ích cho các công ty như Carlisle và Advanced Drainage Systems (ADS).