
Story
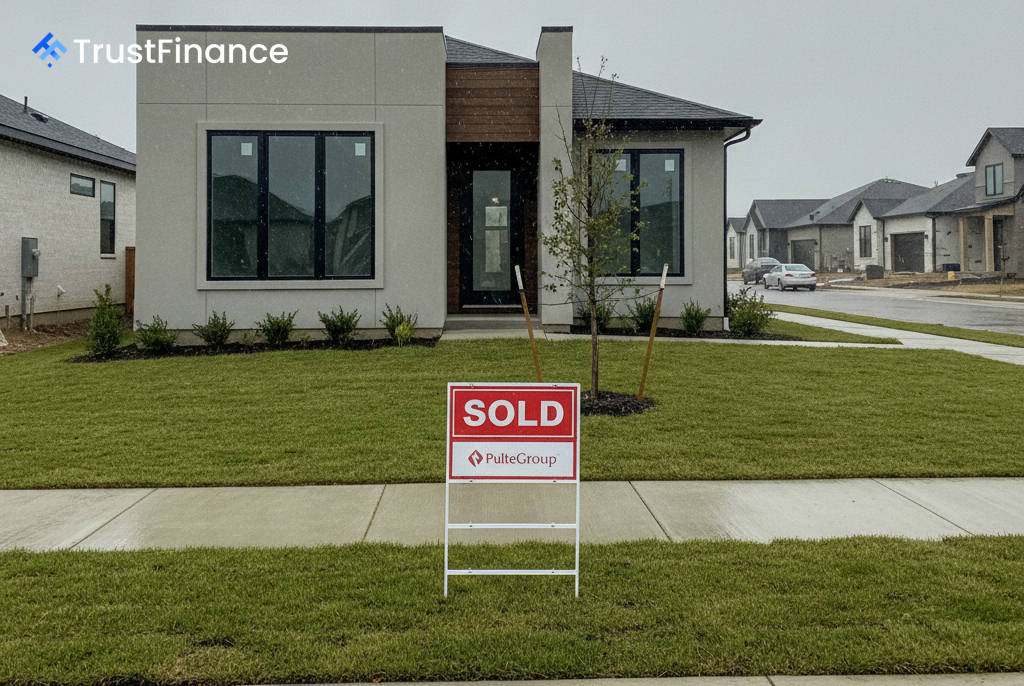
住宅建設会社が利益率の低下に苦しむ中、PulteGroupは際立った存在となっている。
Summary
米国の住宅建設業界は、住宅価格の高騰と利益率の低下という課題に直面し、回復は緩慢なものとなっている。ある分析では、PulteGroupの強固なバランスシートと企業価値が投資家にとって魅力的な投資対象であると指摘されている。
米国の建築資材・住宅建設業界は複雑な回復局面を迎えています。最近の金利ショックの最悪期は過ぎたものの、住宅需要は依然として住宅価格の高騰と在庫過剰という逆風に阻まれています。この二面性は、最近のCEMEXの四半期決算説明会でも強調されました。インフラやデータセンター建設は拡大している一方で、住宅市場は依然として価格の高騰と在庫過剰という課題に直面していると指摘されました。
市場の現状を左右するマージン圧縮
住宅建設業者にとって最大の課題は、大幅なマージン圧縮です。業界分析によると、2022年にピークを迎えた粗利益率は、その後、主要建設業者全体で3~8パーセントポイント低下しています。この低下は、現在の高金利環境下で在庫を捌くために必要な、金利引き下げや価格引き下げといった買い手側のインセンティブ増加が直接の原因です。
一方、価格決定力の高い資材サプライヤーは、より堅調な業績を維持しています。屋根材および防水システムメーカーのカーライル(CSL)は、2024年に粗利益率がピークの37.7%に達し、住宅建設会社にはない競争優位性を示しました。
パルテグループへの投資判断
大型住宅建設会社の中で、パルテグループ(PHM)は魅力的なリスク・リターン特性を持つ際立った存在です。同社の株価は同業他社と比較して大幅な割安水準にあり、分析によると適正株価に対して26.1%の上昇余地があるとされています。
 Ad
この見通しを裏付ける主な要因は以下のとおりです。
- バリュエーション: 同社の株価収益率(PER)は11.6倍で取引されています。これは景気後退期によく見られる水準ですが、同社は安定した収益性を維持しています。
- 財務健全性: PulteGroupは、26.9%という堅調な売上総利益率と、わずか19.1%という保守的な負債資本比率を維持しており、強固なバランスシートを示しています。
- 市場ニッチ: 同社の製品構成は、金利変動の影響を受けにくい層である、住み替えを検討しているアクティブシニア層に偏っています。
- 株主還元: 同社は8年連続で増配を実施し、積極的な自社株買いプログラムを実施してきた実績があります。
同社は景気循環の影響を受けないわけではなく、最近の売上高と純利益はピーク時から減少していますが、財務状況は現在の市場低迷を乗り切るのに十分な体制を整えていることを示唆しています。主なリスクは、住宅価格の高騰問題と、連邦準備制度理事会(FRB)による金融緩和策の遅延の可能性です。
セクター全体の動向
今後、投資家はいくつかのマクロ経済指標を注視しています。建築許可件数は依然として低迷しているものの、安定化の兆しが見られる。一方、インフラ投資雇用法(IIJA)に基づく継続的なインフラ投資とデータセンター建設ブームは、資材供給業者にとって重要な需要の追い風となっており、カーライルやアドバンスト・ドレナージ・システムズ(ADS)といった企業に恩恵をもたらしている。