
Story
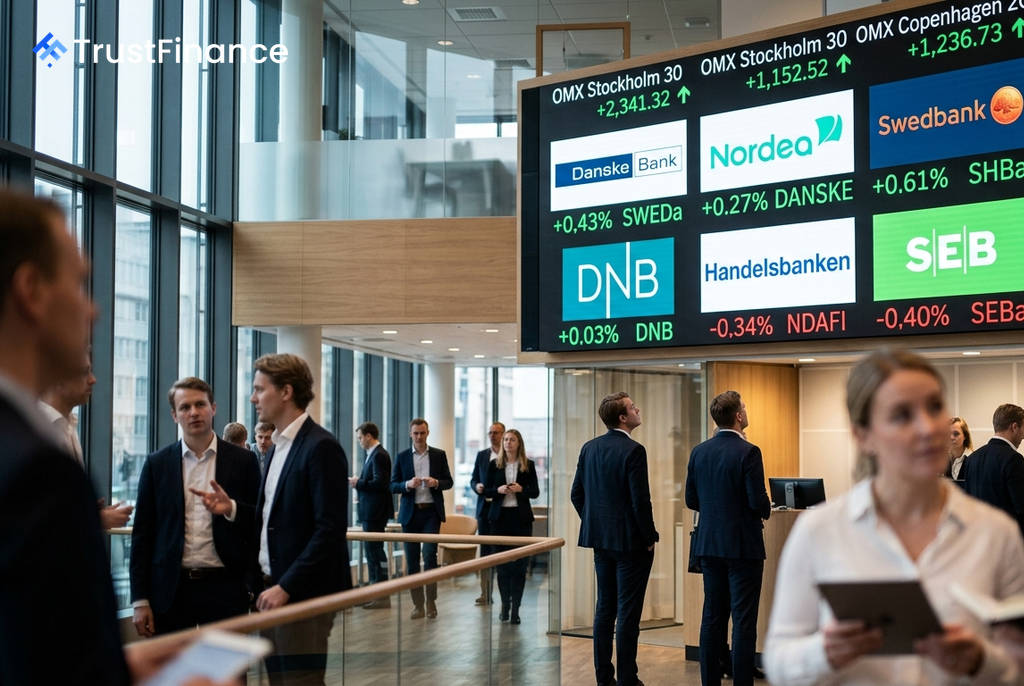
摩根士丹利調整北歐銀行股評等 丹斯克銀行仍為首選
Text size
Background
摩根士丹利 (Morgan Stanley) 發布最新報告,因宏觀經濟條件改善、利率走高及利差擴大等因素,對北歐銀行業的看法轉趨樂觀,並對多家主要銀行的股票評等進行了調整。
宏觀利多支撐前景
由分析師 Gulnara Saitkulova 領導的團隊指出,多項宏觀因素為北歐銀行業帶來順風。報告預測,瑞典在 2026 至 2027 年的實質 GDP 增長率可達 2% 左右,約為歐元區增速的兩倍,這得益於約 880 億瑞典克朗的財政刺激措施。同時,瑞典的抵押貸款利差已回升至約 150 個基點,重返 2021 年的水準。
摩根士丹利預期,歐洲央行 (ECB)、瑞典央行 (Riksbank) 和挪威央行 (Norges Bank) 將再升息 25 個基點,這對利率敏感的北歐地區構成利多。該行同時將波羅的海地區的最終利率預測從 2.0% 上調至 2.5%。
個股評等調整與理由
 Ad
在最新的評等調整中,丹斯克銀行 (Danske Bank) 仍是摩根士丹利在北歐地區的首選,維持「增持」(Overweight) 評級。
- 丹斯克銀行 (Danske Bank) - 維持增持:分析師認為該行具有「最高的上漲潛力」。主要基於三大理由:洗錢案相關的三年企業觀察期結束後,估值有望重估;股利與股票回購帶來的 9-10% 股東總回報率極具吸引力;企業貸款與交叉銷售動能持續強勁。
- 挪威銀行 (DNB) - 上調至中性:評等上調的原因是其估值「看起來不再那麼昂貴」,以 2027 年預估盈餘計算的本益比約為 11 倍。預期挪威央行再度升息將支撐其淨利息收入,但因市場競爭激烈,評等未直接上調至「增持」。
- 瑞典銀行 (Swedbank) - 從減持上調至中性:該行在瑞典新增抵押貸款市場的市占率大幅提升,從 2024 年的 5% 攀升至 2026 年第二季的 20%。此外,貢獻集團淨利息收入約三分之一的波羅的海業務也被視為「明顯的順風」。
- 北歐聯合銀行 (Nordea) - 從增持下調至中性:儘管仍被視為「高品質的泛北歐金融機構」,但摩根士丹利認為其股價已缺乏新的催化劑,目前的估值已大致反映了穩健的企業貸款增長和服務指標的改善。
此外,瑞典北歐斯安銀行 (SEB) 的評等維持在「中性」(Equal-weight),而瑞典商業銀行 (Handelsbanken) 則維持「減持」(Underweight) 評級。分析師認為後者的商業模式「仍面臨結構性挑戰」,其國際業務持續稀釋集團的整體獲利能力。