
Story
Morgan Stanley Naik Taraf Bank-bank Nordik, Namakan Danske Bank Sebagai Pilihan Utama
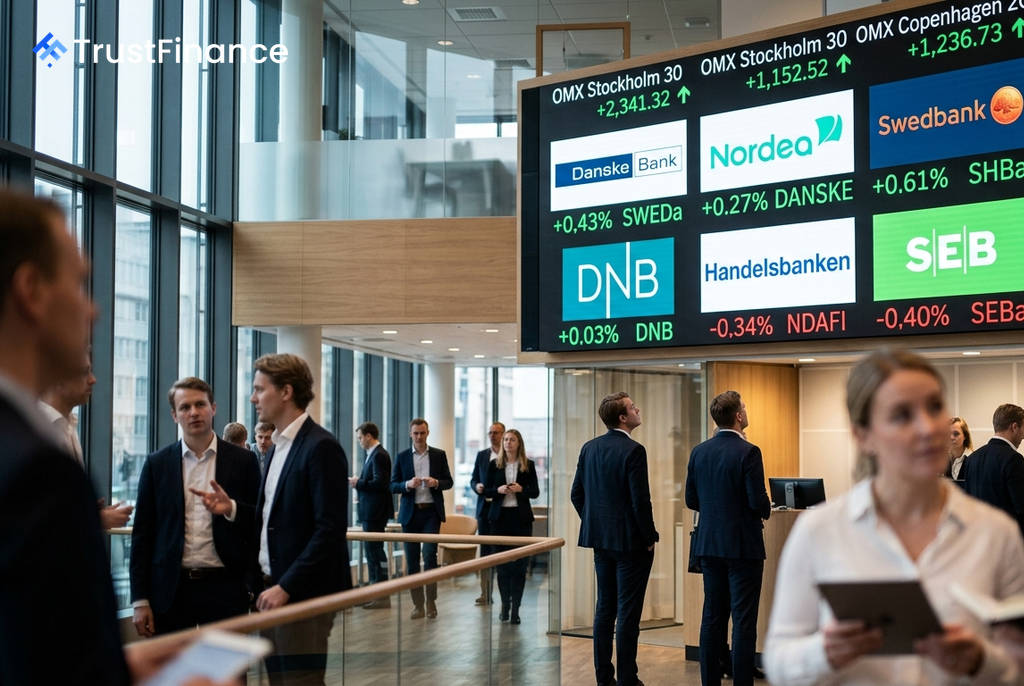
Morgan Stanley telah menjadi lebih optimis terhadap bank-bank Nordik, memetik keadaan makro yang bertambah baik dan kenaikan kadar faedah sebagai pemacu utama. Dalam nota penyelidikan terbaharu, firma itu telah menyemak semula penarafannya untuk beberapa bank utama di rantau itu, menaik taraf DNB dan Swedbank, sambil mengekalkan Danske Bank sebagai pilihan utamanya.
Keadaan Makro Menyokong Sektor
Penganalisis yang diketuai oleh Gulnara Saitkulova menyatakan bahawa keadaan ekonomi yang lebih baik, kadar faedah yang lebih tinggi, jumlah dagangan yang lebih kukuh, dan spread yang melebar menjadi sokongan utama bagi sektor perbankan Nordik. Morgan Stanley menjangkakan satu lagi kenaikan kadar faedah sebanyak 25 mata asas daripada Bank Pusat Eropah (ECB), Riksbank Sweden, dan Norges Bank Norway, yang dilihat sebagai "pendorong positif bagi rantau yang sensitif kepada kadar ini."
Di Sweden khususnya, pertumbuhan KDNK benar dijangka sekitar 2% pada 2026-27, hampir dua kali ganda kadar di kawasan euro. Prospek ini disokong oleh rangsangan fiskal bernilai kira-kira 88 bilion krona Sweden. Spread gadai janji di negara itu juga telah pulih ke paras 2021, iaitu sekitar 150 mata asas.
Perubahan Penarafan Utama
Berdasarkan latar belakang yang positif ini, Morgan Stanley telah membuat beberapa perubahan penarafan yang ketara:
 Ad
- Danske Bank: Dikekalkan pada 'Overweight' dan kekal sebagai pilihan utama.
- DNB: Dinaik taraf kepada 'Equal-weight'.
- Swedbank: Dinaik taraf kepada 'Equal-weight' daripada 'Underweight'.
- Nordea: Diturun taraf kepada 'Equal-weight' daripada 'Overweight'.
- Handelsbanken: Dikekalkan pada 'Underweight'.
Justifikasi Penganalisis
Danske Bank kekal sebagai pilihan utama kerana ia menawarkan "potensi peningkatan tertinggi" di kalangan bank-bank Nordik. Penganalisis menunjuk kepada peluang penarafan semula penilaian selepas bank itu melengkapkan tempoh percubaan korporat selama tiga tahun, serta hasil pemegang saham yang menarik sebanyak 9-10% daripada dividen dan pembelian semula saham.
Bagi DNB, kenaikan taraf itu dibuat kerana penilaian sahamnya "kini kelihatan kurang menuntut" pada 11 kali ganda anggaran pendapatan 2027. Kenaikan taraf Swedbank pula didorong oleh kejayaannya merampas bahagian pasaran gadai janji di Sweden, yang meningkat kepada 20% pada suku kedua 2026 daripada hanya 5% pada 2024.
Sebaliknya, Nordea diturun taraf kerana sahamnya dianggap "semakin kurang pemangkin", dengan penilaian semasanya yang sudah mencerminkan prestasi kukuhnya. Sementara itu, Handelsbanken kekal dengan penarafan 'Underweight' kerana model perniagaannya "kekal mencabar dari segi struktur," dengan operasi antarabangsa yang terus menjejaskan keuntungan kumpulan.