
Story
摩根士丹利首評 Coinbase:目標價隱含四成漲幅 但評級中立
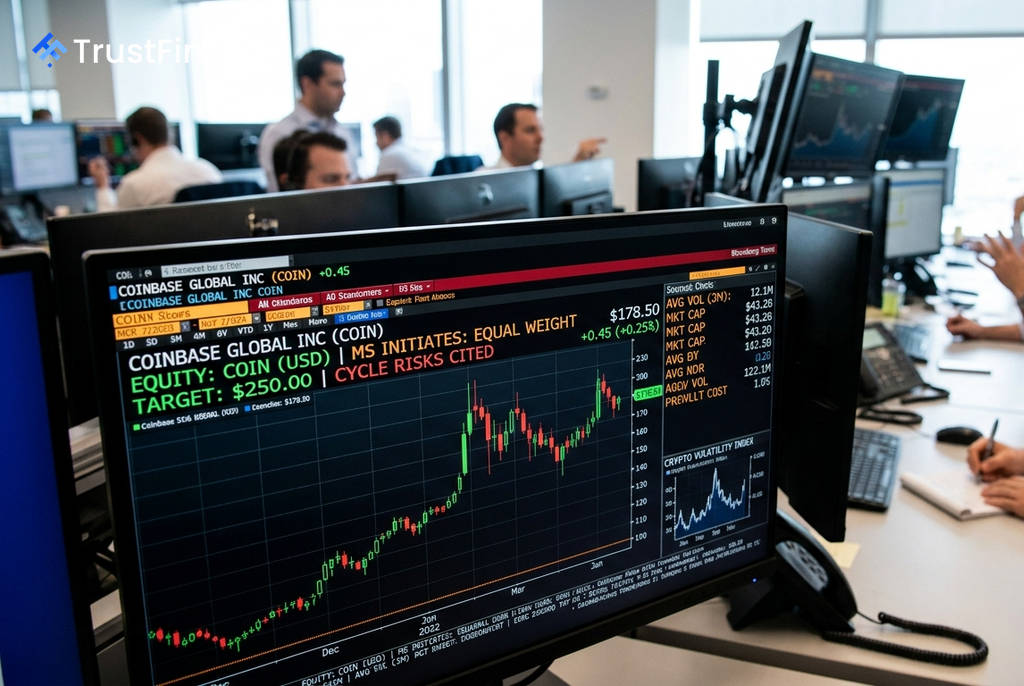
摩根士丹利 (Morgan Stanley) 週四首度將加密貨幣交易所 Coinbase (COIN) 納入研究範圍,給予「持股觀望」(Equal Weight) 評級,目標價為 250 美元。儘管評級中立,但該目標價意味著較目前股價有約 40% 的潛在上漲空間,反映出該行對其業務基本面持正面看法,但對其與加密貨幣週期的緊密連動性抱持謹慎態度。
估值具吸引力 惟前景不確定性高
分析師 Michael Cyprys 在報告中指出,250 美元的目標價雖然具吸引力,但潛在結果的範圍極廣,從 50 美元到 400 美元不等,這種高度不確定性是給予中性評級的主要原因。Cyprys 寫道:「相較於目前的股價估值,我們對該公司的業務本身更具建設性看法。」
該目標價的計算基礎是基於對 2028 年調整後 EBITDA(稅息折舊及攤銷前利潤)約 30 億美元的預測,並給予 21 倍的估值。摩根士丹利指出,此估值倍數與 Coinbase 的歷史平均水準及數位資產同業的中位數一致。
業務多元化 vs. 週期性風險
摩根士丹利肯定 Coinbase 已從單純的比特幣交易場所,成功轉型為一個全方位的平台。其業務範圍已擴展至零售與機構法人交易、資產託管、穩定幣、衍生性商品、質押 (staking)、支付與鏈上基礎設施。
 Ad
報告引述數據指出,截至第二季末,Coinbase 擁有 760 萬月活躍交易用戶,平台資產規模達 2,460 億美元。即便如此,分析師強調,佔營收約 40% 的零售加密貨幣交易,仍然是影響公司業績最關鍵的變數。Cyprys 預測,市場將在 2026 年經歷週期性重置,2027 年強勁反彈,並在 2028 年趨於正常化。
長期成長潛力與挑戰
展望未來,報告認為 Coinbase 透過其「萬物交易所」(Everything Exchange) 的策略,將業務拓展至股票和預測市場等資產類別,加上其穩定幣和 Base 基礎設施的發展,均有助於擴大其潛在市場規模。然而,這些新業務也將引來更多競爭對手,並可能面臨定價壓力。
Cyprys 總結道:「業務多元化應能提高公司的獲利底線,並提供更多將客戶關係變現的方式,但這並不能消除產業的週期性。」這對投資者意味著,儘管 Coinbase 的業務基礎日益穩固,其股價表現仍將在很大程度上受到整體加密貨幣市場情緒的影響。