
Story
Morgan Stanley thận trọng với Coinbase, nhưng giá mục tiêu cho thấy tiềm năng tăng hơn 40%
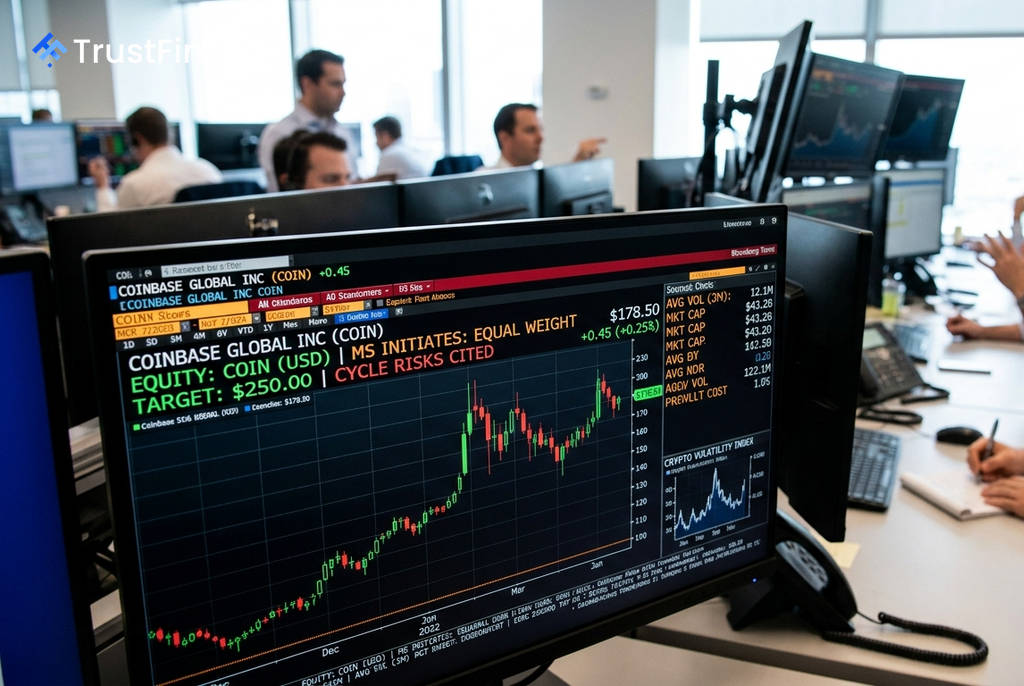
Ngân hàng đầu tư Morgan Stanley đã bắt đầu đưa tin và phân tích về cổ phiếu của sàn giao dịch tiền mã hóa Coinbase (COIN) với khuyến nghị "Tỷ trọng tương đương" (Equal Weight) và giá mục tiêu 250 USD. Mặc dù đây là một lập trường trung lập, mức giá mục tiêu này hàm ý tiềm năng tăng trưởng hơn 40% so với mức giá hiện tại.
Lập trường trung lập bất chấp tiềm năng tăng giá
Trong một báo cáo hôm thứ Năm, nhà phân tích Michael Cyprys của Morgan Stanley giải thích rằng lập trường trung lập được đưa ra do biên độ kết quả tiềm năng rất rộng, từ 50 USD đến 400 USD. Sự không chắc chắn này, bất chấp tiềm năng tăng giá, là lý do chính cho sự thận trọng.
Ông Cyprys viết: "Chúng tôi có cái nhìn tích cực về bản thân doanh nghiệp hơn là cổ phiếu ở mức định giá hiện tại." Ông cũng chỉ ra rằng mặc dù Coinbase đã đa dạng hóa hoạt động, mảng giao dịch tiền mã hóa bán lẻ vẫn là yếu tố biến động chính, chiếm khoảng 40% doanh thu và vẫn gắn chặt với các chu kỳ thăng trầm của thị trường.
Đa dạng hóa và triển vọng tương lai
Báo cáo ghi nhận sự phát triển của Coinbase từ một nền tảng chỉ dành cho Bitcoin thành một hệ sinh thái toàn diện. Các dịch vụ của công ty hiện nay bao gồm:
 Ad
- Giao dịch cho nhà đầu tư cá nhân và tổ chức
- Lưu ký tài sản số
- Stablecoin
- Phái sinh
- Staking
- Thanh toán và cơ sở hạ tầng on-chain
Tính đến cuối quý II, Coinbase có 7,6 triệu người dùng giao dịch hàng tháng và 246 tỷ USD tài sản trên nền tảng. Theo ông Cyprys, sự rõ ràng về quy định pháp lý, nỗ lực trở thành "Sàn giao dịch cho mọi thứ" (Everything Exchange) với các tài sản như cổ phiếu và thị trường dự đoán, cùng với stablecoin và cơ sở hạ tầng Base, đều giúp mở rộng thị trường tiềm năng của công ty. Tuy nhiên, những cơ hội này cũng đi kèm với sự cạnh tranh gia tăng và áp lực giảm giá dịch vụ.
Cơ sở định giá và dự báo
Các nhà phân tích của Morgan Stanley dự báo thị trường sẽ trải qua một đợt "tái thiết lập theo chu kỳ" vào năm 2026, sau đó là sự phục hồi mạnh mẽ vào năm 2027 và bình thường hóa vào năm 2028. Tại thời điểm đó, họ kỳ vọng Coinbase sẽ đạt EBITDA điều chỉnh khoảng 3,0 tỷ USD.
Giá mục tiêu 250 USD được xác định dựa trên hệ số P/EBITDA dự phóng là 21 lần cho năm 2028, một mức định giá phù hợp với mức trung bình lịch sử của Coinbase và trung vị của các công ty cùng ngành tài sản kỹ thuật số. Ông Cyprys kết luận: "Việc đa dạng hóa sẽ nâng cao mức lợi nhuận sàn và cung cấp nhiều cách hơn để kiếm tiền từ mối quan hệ khách hàng, nhưng điều đó không loại bỏ được tính chu kỳ."