
Story
モルガン・スタンレー、コインベースのカバレッジを開始 40%超の上昇余地も評価は「中立」
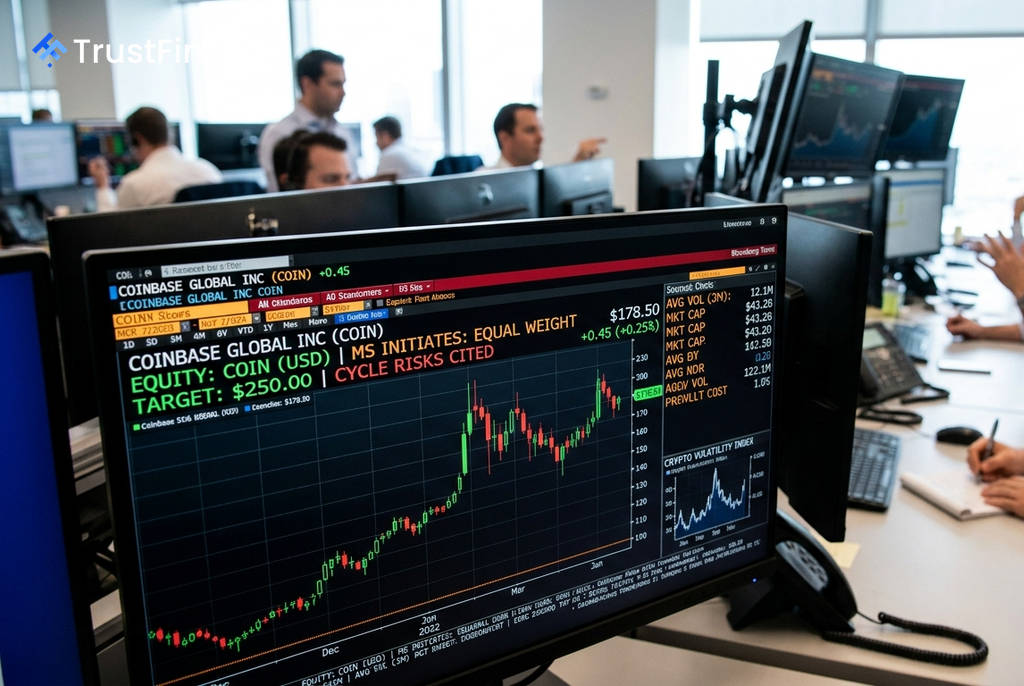
モルガン・スタンレーは木曜日付のメモで、暗号資産(仮想通貨)取引所大手コインベース(COIN)の株式カバレッジを「イコールウェイト」の評価、目標株価250ドルで開始した。この目標株価は現状から約40%の上昇余地を示唆するものの、同社は暗号資産サイクルの変動性の高さを理由に、中立的なスタンスを取っている。
「中立」評価の背景
アナリストのマイケル・サイプリス氏は、コインベースの事業基盤は評価するものの、現在の株価評価には慎重な見方を示している。「現在のバリュエーションにおける株式そのものよりも、事業基盤に対して我々はより建設的だ」と述べた。
同氏は、株価の潜在的な結果が50ドルから400ドルという非常に広い範囲に及ぶことを指摘し、これが中立評価の正当な理由であると説明。暗号資産市場のボラティリティが、依然として同社の業績を左右する最大の要因であるとの見解を示した。
事業の多角化と収益構造
モルガン・スタンレーは、コインベースが単なるビットコイン取引所から、多岐にわたるサービスを提供する「フルスタック・プラットフォーム」へと進化した点を評価している。第2四半期末時点で、月間取引ユーザー数は760万人、プラットフォーム上の資産は2460億ドルに達した。
現在、同社は以下のサービスを展開している。
 Ad
- 個人および機関投資家向けの取引
- カストディ
- ステーブルコイン
- デリバティブ
- ステーキング
- 決済およびオンチェーンインフラ
しかし、サイプリス氏は、依然として収益の約40%を占める個人投資家向けの暗号資産取引が「業績を左右する主要因」であると付け加えた。事業の多角化は進んでいるものの、収益の根幹は依然として市場サイクルに大きく依存している。
今後の見通しと目標株価
モルガン・スタンレーは、2026年に周期的な調整局面を迎え、2027年に急回復、2028年に正常化すると予測している。2028年の調整後EBITDA(利払い・税引き・減価償却前利益)は約30億ドルになると見込む。
目標株価250ドルは、このEBITDA予測の21倍に基づいて算出されており、これはコインベースの過去の平均や同業他社の評価倍率の中央値と一致するという。サイプリス氏は、「多角化は収益の下限を引き上げ、顧客との関係を収益化する多様な方法を提供するが、サイクルを排除するものではない」と結論付けた。