
Story
摩根士丹利首次覆盖Coinbase:评级中性,但目标价高出现价40%以上
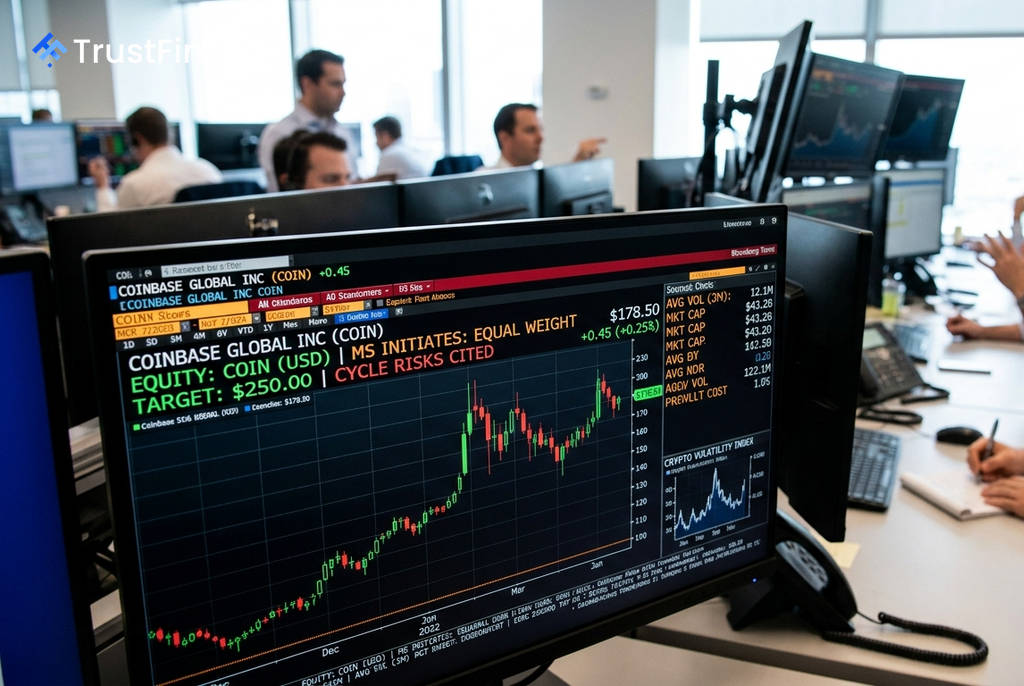
摩根士丹利在一份周四发布的报告中,首次对加密货币平台Coinbase (COIN) 进行评级,给予其“与大盘持平”(Equal Weight)的评级,并将目标价设定为250美元。该目标价意味着较当前股价有超过40%的潜在上涨空间,但该行因其业务与动荡的加密货币周期紧密相连而持谨慎态度。
评级与估值分析
摩根士丹利分析师Michael Cyprys在报告中指出,尽管目标价颇具吸引力,但潜在结果的区间非常广泛,从50美元到400美元不等,这证明了采取中性立场是合理的。他写道:“我们对该公司业务本身比对其当前估值的股票更具建设性。”
该行的目标价基于对Coinbase 2028年调整后EBITDA(息税折旧及摊销前利润)约30亿美元的预测,并给予21倍的估值倍数。这一倍数与Coinbase的历史平均水平和数字资产同行的中位数相符。
业务多元化与周期性风险
报告肯定了Coinbase的业务发展,称其已从一个仅支持比特币的平台,演变为一个涵盖零售和机构交易、托管、稳定币、衍生品、质押、支付和链上基础设施的“全栈平台”。截至第二季度末,Coinbase拥有760万月度交易用户,平台资产达到2460亿美元。
 Ad
然而,Cyprys强调,占收入约40%的零售加密货币交易仍然是影响其业绩的关键变量。他认为:“业务多元化应能提高盈利底线,并为客户关系货币化提供更多途径,但这并不能消除周期性影响。”
市场前景展望
摩根士丹利预测,市场将在2026年经历一轮周期性重置,在2027年出现大幅反弹,并在2028年趋于正常化。分析师认为,监管的明确化、公司向股票和预测市场等资产拓展的“万能交易所”(Everything Exchange)战略,以及其稳定币和Base基础设施,都扩大了其潜在市场。
不过,这些扩张也带来了更激烈的竞争和渐进的定价压力。对于投资者而言,这意味着虽然Coinbase的长期增长潜力巨大,但其股价在短期内仍将高度依赖于整个加密货币市场的表现。