
Story
Meta本益比僅18.3倍具重估潛力,然AI投資變現能力待市場驗證
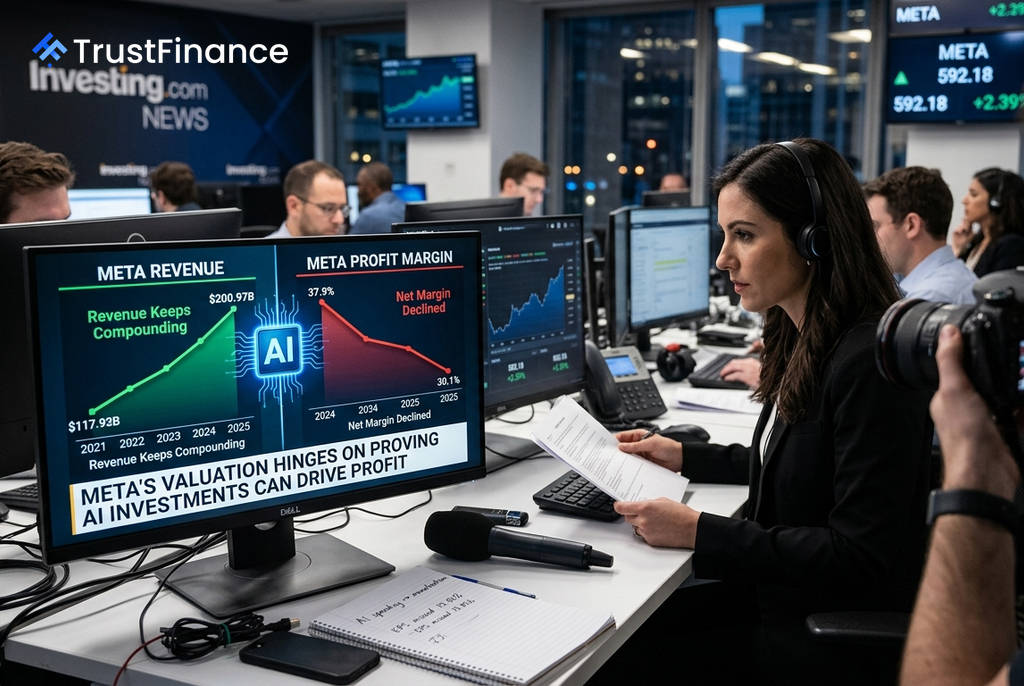
Meta Platforms (META) 正處於一個關鍵的十字路口,其估值顯示出潛在的上升空間,但市場對其龐大的AI投資能否有效轉化為利潤仍抱持觀望態度。根據Investing.com數據,該公司預期本益比約為 18.3倍,對於一家擁有持續營收增長預期的科技巨頭而言,此估值並不算高。
營收增長強勁,獲利能力承壓
Meta的營收表現持續強勁,年營收從2021年的1179.3億美元增長至2025年的2009.7億美元,增長率從2022年的-1.1%加速至2025年的22.2%,這主要得益於廣告效率和AI驅動的精準投放技術提升。
然而,公司的獲利能力卻出現隱憂。淨利率從2024年的37.9%下滑至2025年的30.1%,同期間自由現金流也從540.7億美元降至461.1億美元。這反映出AI基礎設施建設正帶來沉重的投資週期壓力。最近一季財報顯示,雖然營收達到608億美元,超出預期,但每股盈餘 (EPS) 僅為 $6.18,遠低於市場預期的$7.17,導致股價在財報公布後出現了9.16%的負面反應。
估值分歧:分析師看好 vs. 成本疑慮
市場對Meta的未來展望呈現分歧。一方面,營收預估持續上調,顯示市場對其核心業務需求保持信心。但另一方面,過去90天內,分析師對其每股盈餘的預估卻下調了5.59%,凸顯了成本與投資正在侵蝕獲利增長。
這種分歧也體現在不同的估值模型中:
 Ad
- 分析師目標價:普遍認為有約 29.6% 的潛在上漲空間,著眼於其營運槓桿和新的貨幣化機會。
- InvestingPro公允價值模型:則顯示僅有 5.1% 的上漲空間,更側重於近期的獲利轉換能力。
市場展望與關鍵觀察點
近期市場情緒因Meta推出新的AI產品、法律壓力緩解(Instagram反壟斷訴訟被駁回)以及券商Bernstein重申「優於大盤」評級並給予800美元目標價而有所改善。這些進展緩解了部分關於貨幣化不確定性和監管風險的擔憂。
總結而言,Meta的投資前景取決於以下情境:
- 利多情境:廣告業務保持韌性、AI提升轉換率、WhatsApp等新業務貨幣化擴展,以及基礎設施支出最終帶來營運槓桿效益。
- 利空情境:AI資本支出持續高昂、EPS預估繼續下修,以及最近的盈餘失誤成為常態。
投資者正密切關注幾個關鍵信號,包括EPS預估是否回穩、利潤率是否改善,以及股價能否在技術面上站穩$600至$620美元的阻力區間。在此之前,Meta仍是一個處於轉型期的「潛在重估股」,而非已完成價值重估的標的。