
Story
Cổ phiếu Meta: Tiềm năng được định giá lại ở mức P/E 18.3x, nhưng thị trường vẫn chờ đợi bằng chứng
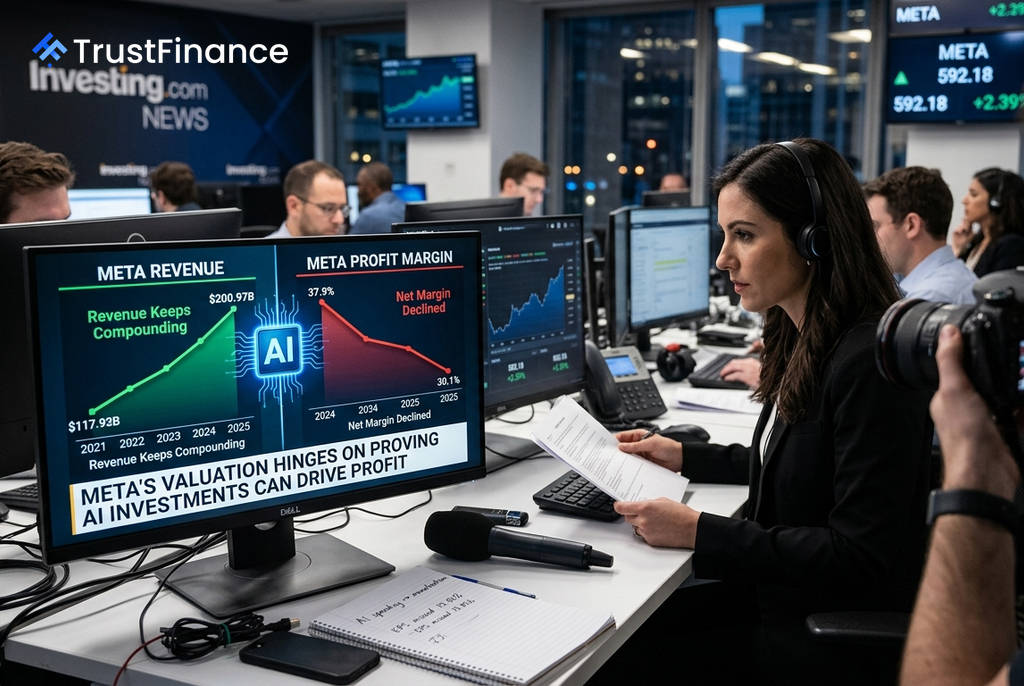
Cổ phiếu của Meta Platforms (META) đang được giao dịch ở mức định giá hấp dẫn, cho thấy tiềm năng được thị trường đánh giá lại, nhưng các nhà đầu tư vẫn đang chờ đợi những bằng chứng cụ thể hơn về khả năng sinh lời từ các khoản đầu tư lớn vào trí tuệ nhân tạo (AI).
Theo dữ liệu từ Investing.com, cổ phiếu META đang giao dịch với hệ số P/E dự phóng là 18.3x và P/E 12 tháng gần nhất là 22.3x, một mức định giá không quá cao đối với một công ty công nghệ lớn có tốc độ tăng trưởng doanh thu dự kiến ấn tượng.
Bối cảnh định giá trái chiều
Mặc dù có định giá hợp lý, cổ phiếu Meta vẫn thấp hơn 19.44% so với mức đỉnh 52 tuần và giảm 10.64% từ đầu năm đến nay (tính đến ngày 2/9/2026). Điều này cho thấy thị trường đang định giá rủi ro về mặt thực thi chiến lược của công ty, chứ không phải một sự sụp đổ trong hoạt động kinh doanh.
Sự thận trọng của thị trường được phản ánh qua sự khác biệt trong các mô hình định giá:
- Giá trị hợp lý của InvestingPro cho thấy tiềm năng tăng giá chỉ 5.1%.
- Mục tiêu giá của các nhà phân tích lại kỳ vọng mức tăng lên đến 29.6%.
Sự chênh lệch này cho thấy các nhà phân tích tin tưởng vào đòn bẩy hoạt động và khả năng thương mại hóa các sản phẩm mới, trong khi các mô hình định giá dựa trên dữ liệu lại đòi hỏi sự cải thiện rõ rệt hơn về lợi nhuận trong ngắn hạn.
Doanh thu tăng trưởng, lợi nhuận bị bào mòn
 Ad
Doanh thu hàng năm của Meta đã tăng trưởng mạnh mẽ từ 117.93 tỷ USD năm 2021 lên 200.97 tỷ USD năm 2025, nhờ vào hiệu quả quảng cáo và nhắm mục tiêu được cải thiện bởi AI. Tuy nhiên, điểm yếu lại nằm ở sự ổn định của lợi nhuận.
Biên lợi nhuận ròng đã giảm từ 37.9% năm 2024 xuống 30.1% năm 2025, trong khi dòng tiền tự do giảm từ 54.07 tỷ USD xuống 46.11 tỷ USD. Nguyên nhân chính là do chu kỳ đầu tư lớn vào hạ tầng AI. Báo cáo tài chính quý gần nhất cũng cho thấy vấn đề này: doanh thu vượt dự báo, nhưng EPS chỉ đạt 6.18 USD, thấp hơn 13.81% so với kỳ vọng là 7.17 USD, khiến giá cổ phiếu phản ứng tiêu cực ngay sau đó.
Triển vọng và các yếu tố cần theo dõi
Dù lợi nhuận gần đây gây thất vọng, ước tính đồng thuận của thị trường vẫn khá lạc quan về doanh thu trong tương lai, dự kiến đạt 254.06 tỷ USD vào năm 2026 và 305.23 tỷ USD vào năm 2027. Tuy nhiên, một tín hiệu đáng chú ý là trong khi dự báo doanh thu tăng, dự báo EPS lại giảm 5.59% trong 90 ngày qua. Điều này khẳng định rằng nhu cầu thị trường vẫn mạnh, nhưng chi phí và các khoản đầu tư đang gây áp lực lên lợi nhuận.
Các nhà đầu tư cần theo dõi một số yếu tố để xác nhận tiềm năng của Meta:
- Kịch bản tích cực: Tăng trưởng quảng cáo duy trì, AI cải thiện tỷ lệ chuyển đổi, các kênh mới như WhatsApp được thương mại hóa thành công, và chi tiêu cho hạ tầng tạo ra đòn bẩy hoạt động.
- Kịch bản tiêu cực: Chi phí vốn (capex) cho AI tiếp tục ở mức cao, dự báo EPS tiếp tục giảm, và việc không đạt kỳ vọng lợi nhuận trở thành một xu hướng.
Cho đến khi có những dấu hiệu rõ ràng như dự báo EPS ổn định, biên lợi nhuận cải thiện và giá cổ phiếu đóng cửa trên ngưỡng kháng cự quan trọng 600–620 USD hàng tuần, Meta vẫn được xem là một "ứng cử viên đang trong quá trình chuyển đổi", chứ chưa phải là một cổ phiếu đã hoàn tất quá trình được định giá lại.