
Story
Saham Meta: Calon Penilaian Semula, Tetapi Pasaran Mahukan Bukti
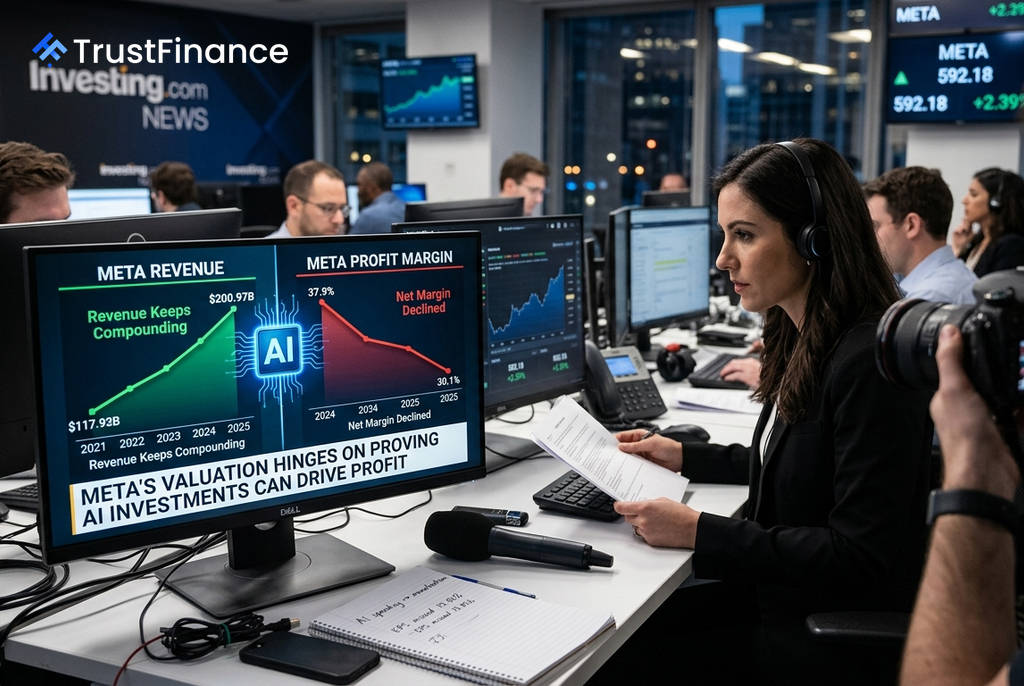
Saham Meta Platforms (META) menunjukkan potensi untuk penilaian semula (re-rating) oleh pasaran, didagangkan pada nisbah harga-kepada-pendapatan (P/E) hadapan yang agak sederhana iaitu 18.3x. Walau bagaimanapun, sentimen pelabur kekal berhati-hati kerana pasaran menuntut bukti kukuh bahawa pelaburan besar syarikat dalam kecerdasan buatan (AI) akan membuahkan hasil keuntungan yang nyata.
Penilaian Menarik, Prestasi Terjejas
Berdasarkan data Investing.com, penilaian Meta kelihatan tidak terlalu tinggi untuk sebuah syarikat gergasi teknologi dengan unjuran pertumbuhan hasil yang kukuh. Sahamnya didagangkan pada nisbah P/E semasa 22.3x dan P/E hadapan 18.3x. Namun begitu, prestasi sahamnya masih lemah, berada 19.44% di bawah paras tertinggi 52 minggu dan turun 10.64% sejak awal tahun.
Keadaan ini menunjukkan bahawa pasaran sedang meletakkan harga terhadap risiko pelaksanaan (execution risk) dan bukannya keruntuhan perniagaan. Terdapat juga perbezaan ketara antara sasaran penganalisis, yang melihat potensi kenaikan sebanyak 29.6%, berbanding model nilai saksama InvestingPro yang hanya mengunjurkan kenaikan 5.1%.
Hasil Kukuh, Keuntungan Tertekan
Kekuatan utama Meta terletak pada pertumbuhan hasilnya yang konsisten, meningkat daripada $117.93 bilion pada 2021 kepada $200.97 bilion pada 2025. Namun, keuntungan menjadi titik lemah utama. Margin keuntungan bersih menurun daripada 37.9% pada 2024 kepada 30.1% pada 2025, manakala aliran tunai bebas menyusut daripada $54.07 bilion kepada $46.11 bilion.
Tekanan ini berpunca daripada kitaran pelaburan besar dalam infrastruktur AI. Walaupun suku terbaharu melaporkan hasil $60.80 bilion, mengatasi jangkaan, pendapatan sesaham (EPS) syarikat meleset dengan ketara:
 Ad
- EPS Dilaporkan: $6.18
- EPS Jangkaan: $7.17 (meleset 13.81%)
Kelesetan ini menyebabkan tindak balas pasaran yang negatif, dengan harga saham jatuh sebanyak 9.16% selepas pengumuman tersebut.
Tumpuan Beralih kepada Pengewangan AI
Naratif bagi pelabur kini beralih daripada sekadar 'perbelanjaan AI' kepada 'pengewangan AI' yang boleh diukur. Walaupun unjuran hasil kekal positif, unjuran EPS telah menurun sebanyak 5.59% dalam tempoh 90 hari yang lalu, menandakan kebimbangan mengenai kos yang semakin meningkat.
Senario positif (bull case) bergantung pada pertumbuhan pengiklanan yang berdaya tahan, kejayaan produk AI baharu, dan perbelanjaan infrastruktur yang akhirnya menghasilkan kecekapan operasi. Sebaliknya, senario negatif (bear case) adalah jika perbelanjaan modal AI kekal tinggi, terus menekan margin keuntungan dan unjuran EPS. Pasaran kini menantikan isyarat pengesahan seperti penstabilan anggaran EPS dan penutupan harga mingguan di atas paras rintangan sekitar $600–$620.