
Story
Meta估值具吸引力但盈利承压,市场等待AI商业化证明
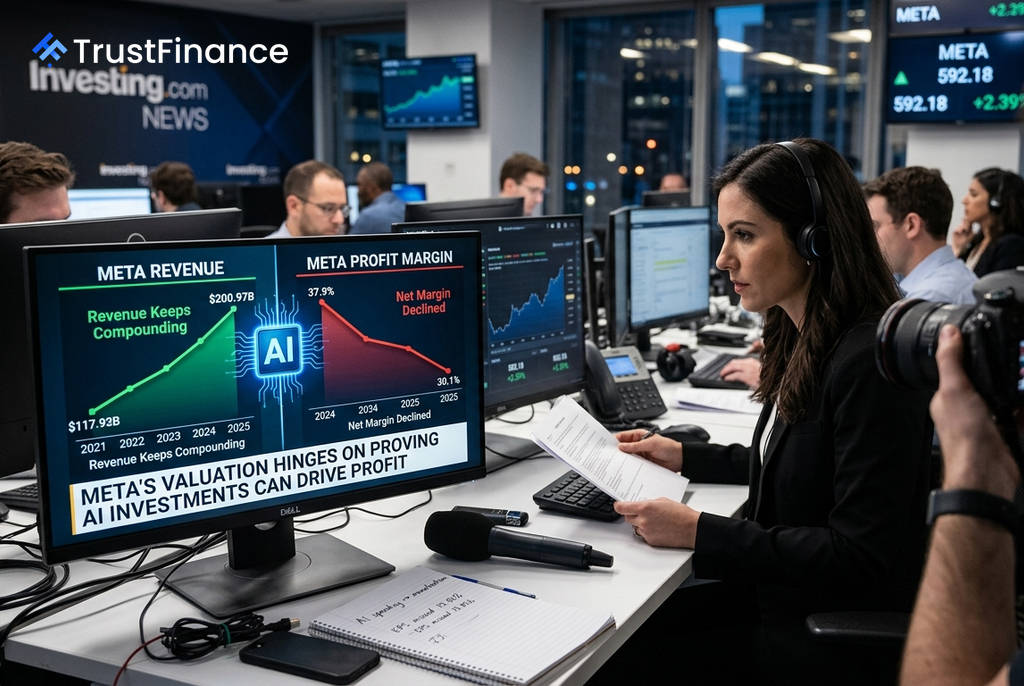
尽管Meta Platforms (META) 的估值在“七巨头”中显得颇具吸引力,但市场仍在等待其将巨额AI投资转化为切实盈利的证明。该公司的股价目前约为18.3倍的远期市盈率,但最近一次的盈利报告不及预期,引发了市场对其成本控制和短期盈利能力的担忧。
估值与业绩表现脱节
根据Investing.com的数据,Meta的追踪市盈率为22.3倍,远期市盈率为18.3倍,这一估值水平对于一家预计收入将持续增长的平台而言并不算高。然而,其股价表现却反映出市场的谨慎情绪,年初至今下跌了10.64%,较52周高点低19.44%。这表明市场定价中包含了较高的执行风险。
最近一个季度的业绩是担忧的主要来源。尽管营收达到608亿美元,超出了市场预期的601.9亿美元,但每股收益(EPS)仅为6.18美元,远低于预期的7.17美元,出现了13.81%的大幅偏差。财报发布后,股价应声下跌超过9%。
增长动力与盈利压力并存
从收入端看,Meta的增长势头依然强劲。得益于广告效率和AI驱动的精准投放,公司年收入从2021年的1179.3亿美元增长至2025年的2009.7亿美元。市场普遍预测,2026年和2027年的营收将分别达到2540.6亿和3052.3亿美元。
然而,盈利能力是其薄弱环节。大规模的AI基础设施建设正带来沉重的投资周期,导致利润率和现金流承压。数据显示,公司净利润率从2024年的37.9%下滑至2025年的30.1%,自由现金流也从540.7亿美元降至461.1亿美元。过去90天内,分析师对每股收益的预期下调了5.59%,这与收入预期的上调形成鲜明对比,凸显了成本问题对盈利的侵蚀。
 Ad
市场情绪分歧,技术面仍待突破
当前市场对Meta的看法存在明显分歧。一方面,以伯恩斯坦(Bernstein)为代表的分析师持乐观态度,该机构重申了对Meta的“跑赢大盘”评级和800美元的目标价,理由是其广告业务的良好发展轨迹和新AI产品的推出。
另一方面,量化模型则更为保守。例如,InvestingPro的公允价值模型显示其股价仅有5.1%的上涨空间。技术指标也显示出喜忧参半的信号:日线图呈买入信号,但周线图仍为卖出信号,表明股价的反弹尚未形成稳固的上升趋势,在600至620美元区间面临关键阻力。
对投资者而言,Meta是否能成功实现价值重估,关键在于以下几点:
- 每股收益(EPS)预期能否企稳回升。
- 利润率是否出现改善迹象。
- 股价能否在周线级别上有效突破关键阻力位。